حول هذا القالب
اتفاقية المقاصة وإقرار المقاصة – نماذج B2B للشركات
هل لدى شركتين فواتير متقابلة أو مطالبات مالية متقابلة؟ تساعدك هذه الحزمة على توثيق المقاصة الرضائية بموجب اتفاق، وإعداد إقرار مقاصة أحادي الجانب منفصل، ومقارنة مستندات المطالبات، ومتابعة الأرصدة وإثباتات الاستلام. تنطبق النماذج على المطالبات بين الشركات السويدية، وتميز بين الاتفاق المشترك والاعتراض الأحادي الجانب بالمقاصة.
01. محتويات الحزمة
7 مستندات Word قابلة للتحرير (DOCX)، و7 ملفات PDF قابلة للبحث مطابقة لها، ومصنف Excel واحد (XLSX). إجمالي 15 ملفًا ضمن حزمة ZIP قابلة للتنزيل. خمسة نماذج عمل باللغة السويدية، ودليل باللغة السويدية، ودليل استخدام باللغة الإنجليزية. إصدار 2027 وفقًا للقانون السويدي.
02. محتويات الملفات
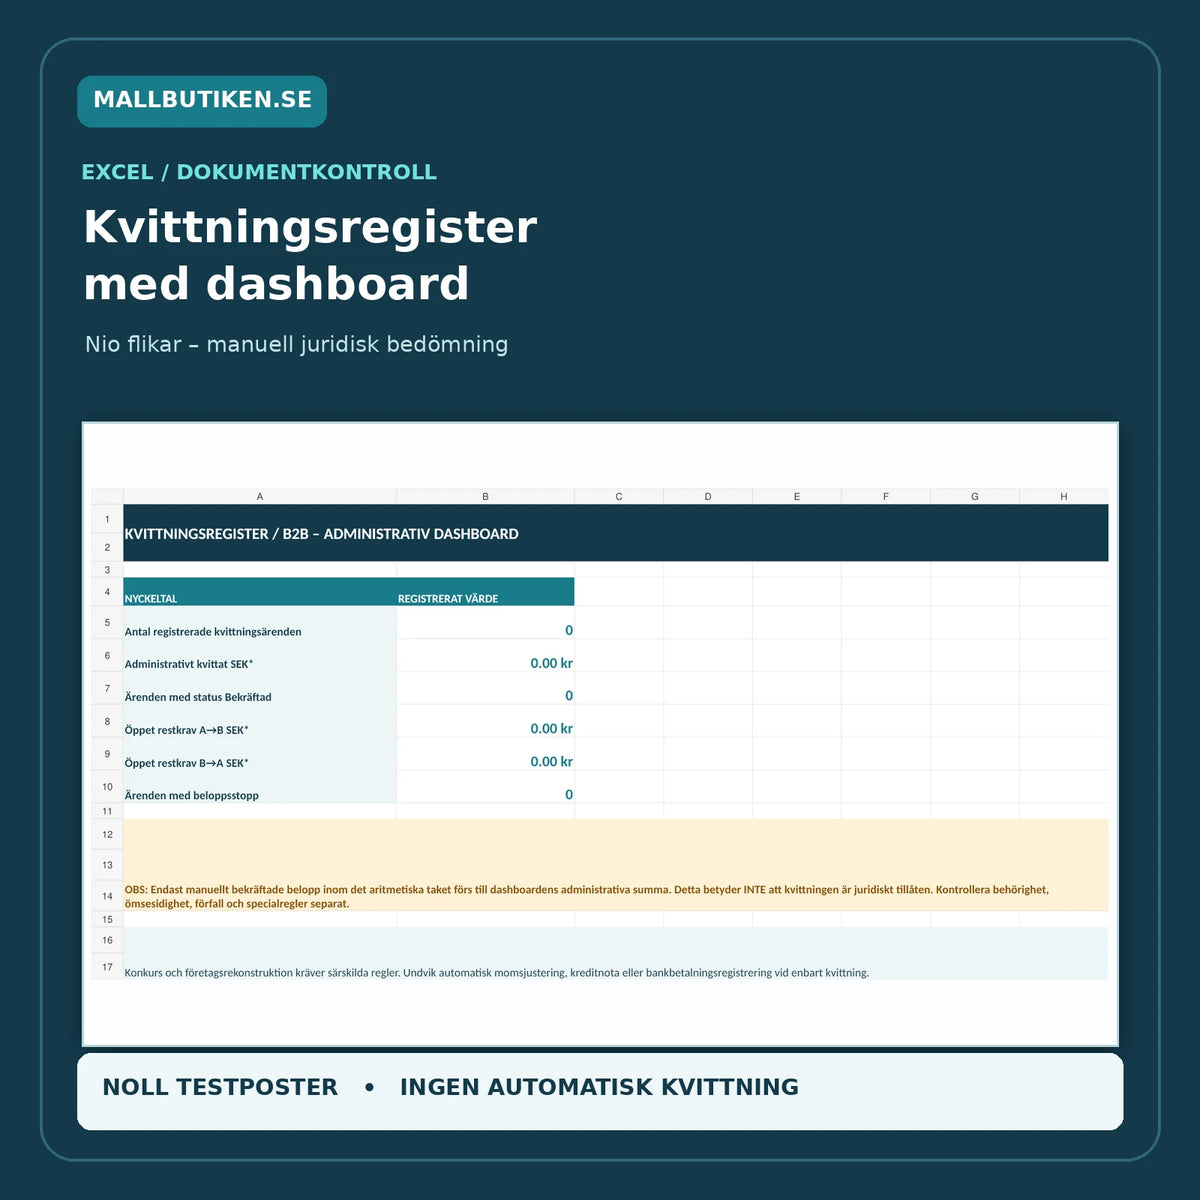
اتفاقية خطية رضائية للمقاصة، وإقرار أحادي الجانب، وكشف تفصيلي للأرصدة، وسجل استلام، وقائمة تحقق للمخاطر والمحاسبة، وسجل Excel يضم تسع علامات تبويب. يعرض Excel المبالغ الحسابية والضوابط الإدارية، لكنه لا يحدد مطلقًا بصورة آلية ما إذا كانت المقاصة قانونية.
قائمة المستندات – الملفات الخمسة عشر جميعها
| رقم | المستند | المحتوى | التنسيق |
|---|---|---|---|
| 01 | اتفاقية مقاصة – B2B | اتفاق رضائي بشأن مطالبتين متقابلتين محددتين. | DOCX + PDF |
| 02 | إقرار مقاصة – أحادي الجانب | إشعار بمقاصة أحادية الجانب مزعومة، يتضمن نقاط تحقق ومستندات داعمة. | DOCX + PDF |
| 03 | ملحق المطالبات وحساب الرصيد | مطالبتان، واعتراضات، ومدفوعات، وفوائد، ومبالغ متبقية. | DOCX + PDF |
| 04 | إشعار وسجل استلام | الإرسال، وإثبات الاستلام، والاعتراضات، وقائمة الأدلة. | DOCX + PDF |
| 05 | قائمة تحقق للمخاطر والمحاسبة | التقابل، والصلاحية، والاستحقاق، والإعسار، وضريبة القيمة المضافة، والمستندات المحاسبية. | DOCX + PDF |
| 06 | دليل المستخدم (بالسويدية) | خطوات عمل عملية، ونطاقات قانونية، وأربع حالات اختبار. | DOCX + PDF |
| 07 | دليل المستخدم (بالإنجليزية) | شرح باللغة الإنجليزية لنماذج المستندات السويدية. | DOCX + PDF |
| 08 | Excel – سجل المقاصة 2027 | تسع علامات تبويب: لوحة المعلومات، والمطالبة A–B، والمطالبة B–A، والمقاصات، والاعتراضات، وسجل الأدلة، والضوابط، والمراجع، واقرأني. | XLSX |
ما المقصود بمقاصة المطالبات؟
تُستخدم المطالبة المقابلة عند إجراء المقاصة لتسوية مطالبة أخرى بين الطرفين كليًا أو جزئيًا. ولا يوجد للمقاصة في القانون المدني قانون عام واحد ينظم جميع الحالات؛ إذ تستند شروطها أساسًا إلى المبادئ القانونية العامة، وفي بعض السياقات إلى تشريعات خاصة. ويُعد التقابل بين الشخصين الاعتباريين نفسيهما، ووجود المطالبات، ومواعيد استحقاقها نقاط تحقق جوهرية عند إجراء المقاصة من طرف واحد.
الفرق بين اتفاقية المقاصة وإقرار المقاصة
اتفاقية مقاصة رضائية: يتفق الطرفان على المطالبات المحددة التي ستتم تسويتها وبأي مبلغ. وينبغي أن توثق الاتفاقية الطرفين، والفواتير الأصلية، وتاريخ التسوية، وتاريخ المقاصة، والمبلغ، وما يتبقى.
إقرار مقاصة أحادي الجانب: يُبلغ أحد الطرفين بأنه يتمسك بإجراء المقاصة دون اتفاق صريح جديد. ويستلزم ذلك تقييمًا خاصًا لحق إجراء المقاصة. إن إرسال خطاب أو تعبئة نموذج لا يعني تلقائيًا أن المقاصة أصبحت نافذة قانونًا. ويجب النظر في أي اعتراضات بصورة منفصلة.
المقاصة عند الإفلاس أو إعادة هيكلة الشركة
يتضمن قانون الإفلاس (1987:672) أحكامًا خاصة بالمقاصة في الفصل الخامس، المواد 15–17. ومن ذلك أن تملك مطالبة في ظروف معينة قد يترتب عليه حظر المقاصة. وقد تكون قواعد استرداد التصرفات ذات الصلة واجبة التطبيق أيضًا. وتسري أحكام خاصة على إعادة هيكلة الشركات، ويجب فحصها على أساس كل حالة على حدة. لذلك لا ينبغي استخدام هذه الحزمة القياسية بوصفها أساسًا مستقلًا لاتخاذ قرار في حالات الإعسار.
كيف يعمل سجل المقاصة في Excel؟
يعرض مصنف Excel المطالبات الأصلية وتسويتها الإدارية. ويحسب حدًا حسابيًا أقصى يعادل الأقل من مبلغين يُدخلان يدويًا، لكن يتعين على المستخدم تقييم حق إجراء المقاصة بصورة منفصلة. ولا تُدرج في الملخص إلا المبالغ التي سجلها المستخدم يدويًا وحدد حالتها بأنها مؤكدة. فالقيمة الإدارية ليست موافقة قانونية، ولا يجوز تسجيل مطالبة متنازع عليها تلقائيًا على أنها مسوّاة.
المحاسبة، وضريبة القيمة المضافة، والمستندات المؤيدة
لا تُغني المقاصة عن متطلبات الفواتير أو المستندات المحاسبية القابلة للتتبع. وقد يظل من اللازم تسجيل الفواتير الأصلية والإفصاح عن ضريبة القيمة المضافة وفقًا لكل معاملة تجارية. المقاصة ليست تلقائيًا تخفيضًا للسعر، أو إشعارًا دائنًا، أو إعفاءً من الدين، أو دفعة مصرفية فعلية. وثّق المعاملة بمستند محاسبي، واطلب من المسؤول عن المحاسبة التحقق من المعالجة الصحيحة.
كيفية استخدام النماذج
- حدد الشركتين، وتحقق من التقابل بين الشخصين القانونيين نفسيهما.
- اجمع فواتير المطالبتين، والعقود، وسجل المدفوعات، ومواعيد الاستحقاق.
- تحقق من وجود نزاع أو تنازل عن المطالبة أو رهنها أو تقادمها أو ظروف إعسار محتملة.
- اختر اتفاقًا رضائيًا أو إقرارًا أحادي الجانب بعد إجراء تقييم قانوني مستقل.
- حدد المبالغ وتاريخ المقاصة وأي مطالبات متبقية.
- وثّق التوقيعات والإرسال والاستلام والاعتراضات.
- أعد مستندًا محاسبيًا سليمًا، وأجرِ مراجعة محاسبية.
- أدخل الحالة الفعلية في Excel – ولا تُعلَّم المقاصة أبدًا على أنها مؤكدة تلقائيًا.
أسئلة شائعة حول اتفاقيات المقاصة
هل يمكن لشركتين إجراء مقاصة بين فواتيرهما؟
نعم، متى توافرت الشروط الواجبة التطبيق. وفي حالة المقاصة الرضائية، ينبغي للطرفين توثيق اتفاقهما. أما المقاصة من طرف واحد فتتطلب تحليلًا خاصًا لحق إجراء المقاصة.
هل يجب أن تكون الشركتان نفسيهما طرفي المقاصة؟
التقابل شرط أساسي عام. ولا تُعد شركتان مختلفتان ضمن المجموعة نفسها تلقائيًا الشخص الاعتباري نفسه.
هل يكفي أن يكون للمطالبتين المقابلتين المبلغ نفسه؟
لا. فالمبلغ لا يبين شيئًا عن تاريخ الاستحقاق أو صحة المطالبة أو ملكيتها أو وجود موانع قانونية للمقاصة.
هل يجوز إجراء المقاصة مقابل فاتورة معترض عليها؟
قد توجد اعتراضات تستلزم التحقيق. ولا يتعامل النموذج مع الفاتورة المعترض عليها على أنها قابلة للمقاصة تلقائيًا.
هل يحسب Excel تلقائيًا المبلغ الذي يجوز للشركة مقاصته؟
لا. يحسب Excel اقتراحًا حسابيًا فقط ورصيدًا متبقيًا إداريًا بعد تأكيد يدوي منفصل.
هل تتضمن الحزمة اتفاقيات مقاصة باللغة الإنجليزية؟
لا، نماذج العمل باللغة السويدية. وتشمل الحزمة دليل مستخدم باللغة الإنجليزية.
مستندات ذات صلة
- اتفاق التقسيط وخطة السداد B2B
- التنازل عن المطالبة وإشعار المدين
- الإعفاء من الدين والتسوية النهائية B2B
- قطع التقادم ومتابعة المطالبات
المصادر القانونية الرسمية
- مصلحة الضرائب السويدية – مبادئ المقاصة في القانون المدني
- قانون الإفلاس (1987:672)، ولا سيما الفصل الخامس، المواد 15–17
- مصلحة الضرائب السويدية – الفوترة والمستندات المحاسبية المؤيدة
إصدار 2027. أُنجزت مراجعة داخلية بمساعدة الذكاء الاصطناعي للمستندات والمصادر القانونية في 20 أكتوبر 2026. لم يراجع الملفاتَ محامٍ أو مدقق حسابات أو مستشار محاسبي من خارج الجهة. الحزمة القياسية معدة للمطالبات المالية بين الشركات السويدية، ولا تحل محل الاستشارة الفردية.