حول هذا القالب
إبراء ذمة من الديون واتفاقية تسوية نهائية للشركات – Word وPDF وExcel
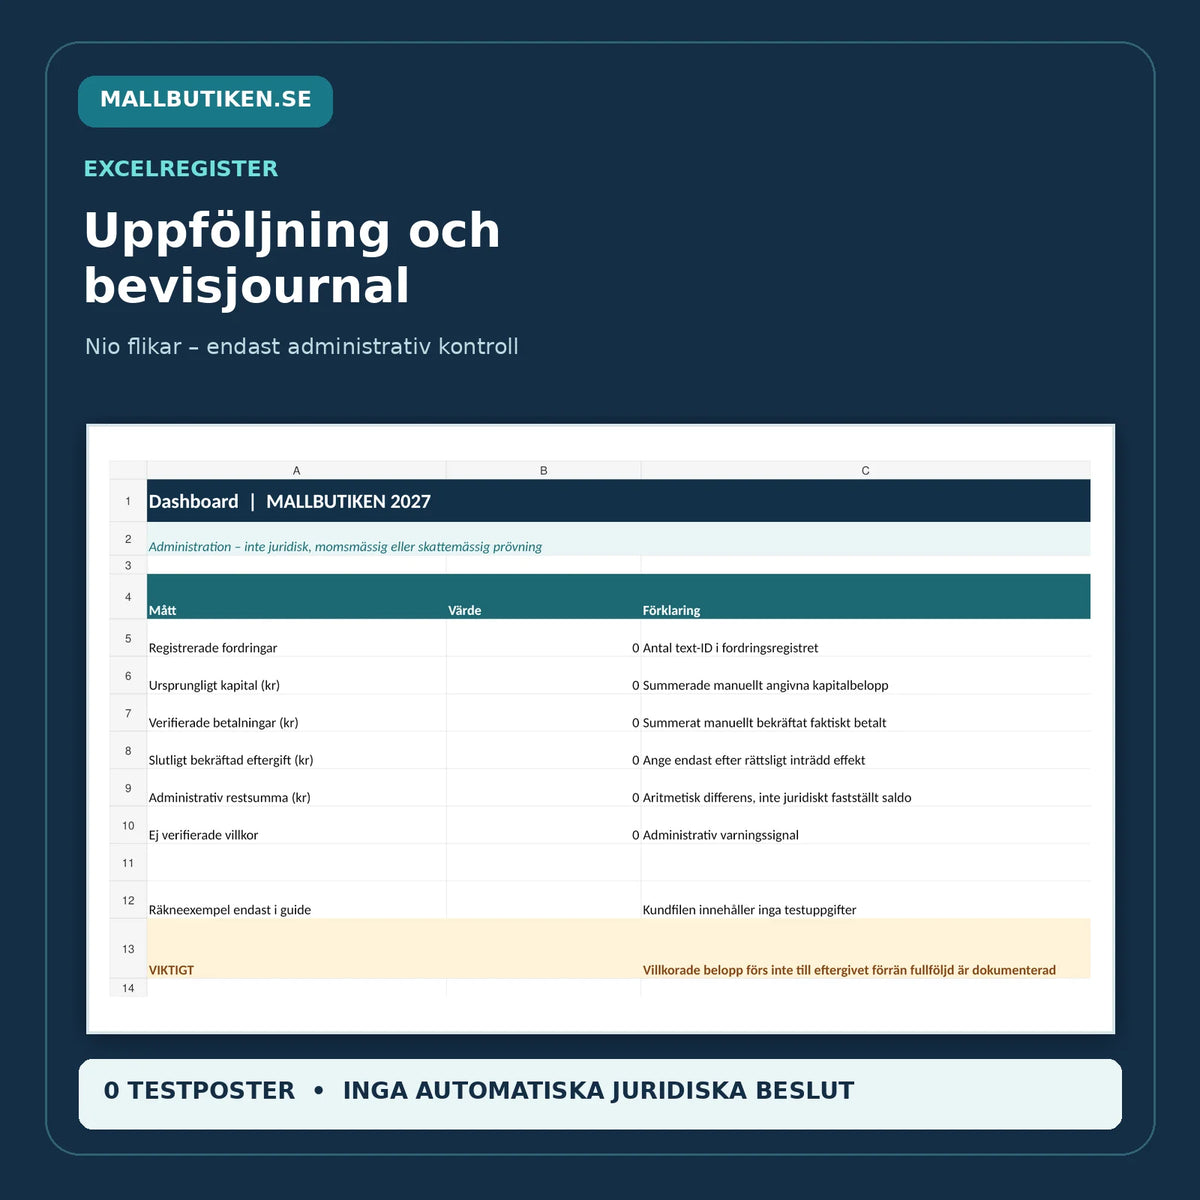
هل تحتاج شركتان إلى توثيق أن دينًا محددًا قد أُبرئ منه كليًا أو جزئيًا، أو أن الدين لا يُعد مسوّى نهائيًا إلا بعد سداد مبلغ متفق عليه فعليًا؟ توفر هذه الحزمة نماذج منفصلة لكل من الإبراء الفوري من الدين، والتسوية النهائية المشروطة، وملحق المطالبة، وإيصال المخالصة النهائية، وسجل التحقق، إلى جانب سجل Excel للمبالغ الإدارية. مخصصة للمطالبات النقدية الفردية بين الشركات السويدية.
01. محتويات الحزمة
7 مستندات Word قابلة للتحرير (DOCX)، و7 ملفات PDF قابلة للبحث تقابلها، ومصنف Excel واحد (XLSX). إجمالي 15 ملفًا بصيغة ZIP. خمس مستندات عمل باللغة السويدية، ودليل استخدام باللغة السويدية، ودليل استخدام باللغة الإنجليزية. إصدار 2027، وفقًا للقانون السويدي.
02. محتويات الملفات
اتفاقيات تميّز بين الإبراء النهائي والتسوية المشروطة، وتفصيل للمطالبة والرصيد، وإيصال مخالصة نهائية بعد التحقق من التنفيذ الكامل، ومراجعة للمخاطر وضريبة القيمة المضافة والضرائب، وأدلة استخدام، وملف Excel يتضمن تسع علامات تبويب. لا يثبت أي مستند تلقائيًا تقادم الدين أو أن للإبراء أثرًا ضريبيًا.
جميع الملفات في حزمة ZIP
| الرقم | المستند | الغرض | التنسيق |
|---|---|---|---|
| 01 | اتفاقية إبراء ذمة من دين – بين الشركات | إبراء فوري أو إبراء مشروط صريح لدين محدد. | DOCX + PDF |
| 02 | اتفاقية تسوية نهائية مشروطة | لا يسري الإبراء إلا بعد التحقق من السداد واستيفاء الشروط. | DOCX + PDF |
| 03 | ملحق المطالبة وتفصيل الرصيد | تفصيل أصل الدين والفائدة والقيود الدائنة والاعتراضات والمبالغ المتبقية. | DOCX + PDF |
| 04 | إشعار الإبراء وإيصال المخالصة النهائية | تأكيد استيفاء الشروط فعليًا وتسوية المطالبة المحددة نهائيًا. | DOCX + PDF |
| 05 | التحقق وتقييم المخاطر | الصفة والصلاحية، والكفالة، والضمانات، وضريبة القيمة المضافة، والضرائب، وضوابط التوثيق. | DOCX + PDF |
| 06 | دليل الاستخدام باللغة السويدية | الحدود القانونية، والتعليمات، وأربع حالات اختبار افتراضية. | DOCX + PDF |
| 07 | دليل الاستخدام باللغة الإنجليزية | إرشادات باللغة الإنجليزية للنماذج السويدية. لا يتضمن نموذجًا رئيسيًا باللغة الإنجليزية. | DOCX + PDF |
| 08 | Excel – سجل الإبراءات 2027 | تسع علامات تبويب للمطالبات، والإبراءات، والمدفوعات الفعلية، والشروط، والضمانات، ومراجعة ضريبة القيمة المضافة، والتوثيق، ولوحة المعلومات. | XLSX |
الإبراء الفوري من الدين أم التسوية النهائية المشروطة – ما الفرق؟
في الإبراء الفوري من الدين، يتفق الطرفان صراحةً على أن الدائن يتنازل نهائيًا عن جزء محدد من المطالبة المعينة. أما في التسوية النهائية المشروطة، فلا يسري الإبراء من المبلغ المتبقي إلا إذا وصل مبلغ محدد فعليًا إلى الدائن واستوفيت أي شروط أخرى متفق عليها. لذلك، لا ينبغي إصدار إيصال المخالصة النهائية قبل التحقق من السداد.
ينبغي أن تحدد الاتفاقية بدقة البنود المشمولة: أصل الدين، وفوائد التأخير، والرسوم، والاعتراضات، وأي تحفظات. ومن المهم عدم التنازل عن مطالبات أخرى عن غير قصد. ويُعد قانون العقود (1915:218) جزءًا من الأساس العام لقانون العقود. ووفقًا للمادة 36، يجوز تعديل الشروط التعاقدية المجحفة أو عدم الاعتداد بها بعد تقييم كل حالة على حدة.
الكفالات والضمانات وحقوق الغير
قد يكون الدين مرتبطًا بتعهد كفالة أو رهن أو حوالة مطالبة، على سبيل المثال. ولا يمكن افتراض أن اتفاقية إبراء ثنائية تُحدث تلقائيًا أثرًا معينًا على مسؤولية الكفيل أو الرهن أو أي حق لطرف ثالث. يجب تقييم هذه المسائل على نحو مستقل والتحقق من الاتفاقيات والموافقات ذات الصلة.
الضرائب وضريبة القيمة المضافة عند الإبراء من الدين
إن تخفيض الدين طوعًا لا يُعد تلقائيًا صلحًا ضريبيًا معفى من الضريبة. تميّز مصلحة الضرائب السويدية، من بين أمور أخرى، بين الصلح خارج المحكمة، والإبراء الطوعي من أنواع أخرى، وتسويات الديون ضمن إعادة هيكلة الشركات. وتعتمد الآثار الضريبية على الوقائع الفعلية، مثل الإعسار، وطبيعة التسوية، والقواعد المطبقة على الخسائر المرحلة. اطلب من المسؤول عن المحاسبة أو الضرائب تقييم المعالجة لدى كلا الطرفين. إرشادات مصلحة الضرائب السويدية بشأن الصلح وتسويات الديون.
وفيما يخص ضريبة القيمة المضافة، من الضروري أيضًا التمييز بين الديون المعدومة المثبتة وتخفيض السعر بأثر رجعي، على سبيل المثال بعد تسوية نهائية للدين. وقد يُشترط إصدار إشعار دائن وإجراء التصحيحات المقابلة. ولا تستنتج الحزمة تلقائيًا وجوب تخفيض ضريبة القيمة المضافة. راجع إرشادات مصلحة الضرائب السويدية بشأن ضريبة القيمة المضافة في حالات الديون المعدومة وتخفيض الأسعار.
سجل Excel يتضمن تسع علامات تبويب
يتضمن ملف Excel لوحة المعلومات، والمطالبات، والإبراءات، والمدفوعات، والتحقق من الشروط، والضمانات، وضريبة القيمة المضافة والضرائب، وسجل الإثباتات، واقرأني. ويميّز السجل بين المطالبة الأصلية، والمدفوعات التي تم التحقق منها فعليًا، والإبراء النهائي الذي أصبح نافذًا. ولا ينبغي تسجيل إبراء مستقبلي أو غير مؤكد على أنه نهائي في الرصيد المتبقي الإداري. وتقتصر المعادلات على العمليات الحسابية، ولا تثبت الصلاحية القانونية.
كيفية استخدام النماذج
- حدّد هوية الشركتين والمفوّضين بالتوقيع والاتفاقية الأصلية.
- اجمع الفواتير والمدفوعات السابقة والفوائد والتكاليف وأي اعتراضات.
- تحقق من الضمانات والتحويلات السابقة وأي حقوق لأطراف ثالثة.
- اختر مستند الإبراء الفوري أو مستند التسوية النهائية المشروطة المنفصل.
- حدّد بدقة المبلغ المُبرأ منه وأي تحفظات وتاريخ السريان ذي الصلة.
- اطلب من المسؤول عن الشؤون المالية أو الضرائب تقييم ضريبة القيمة المضافة والضرائب ومتطلبات المستندات المحاسبية.
- وقّع ووثّق الصلاحية وتعليمات السداد المتفق عليها.
- لا تُصدر إيصال المخالصة النهائية إلا بعد استيفاء الشروط اللازمة والتحقق من السداد.
الأسئلة الشائعة
ماذا يعني الإبراء من الدين؟
أن يتنازل الدائن عن مطالبة محددة أو عن جزء منها. ويتوقف تحديد ما يشمله الإبراء فعليًا وموعد سريانه على صياغة الاتفاقية وصحتها.
هل الإبراء من الدين هو نفسه الصلح؟
ليس دائمًا. للصلح دلالة اقتصادية وضريبية خاصة. ولا يؤدي الإبراء الطوعي العادي تلقائيًا إلى المعاملة الضريبية ذاتها.
هل يحصل المدين على إيصال مخالصة نهائية فور توقيع الاتفاقية؟
ليس إذا كان الإبراء مشروطًا بالسداد أو بأداء آخر. وينبغي إصدار إيصال المخالصة النهائية بعد توثيق التنفيذ الكامل فقط.
هل يجوز للشركة تلقائيًا خصم ضريبة القيمة المضافة أو احتساب كامل المطالبة دينًا معدومًا؟
لا. فالمسألة تتطلب تقييم المعاملة على نحو منفصل، وكذلك أي إشعار دائن محتمل. وقد تؤدي قواعد مصلحة الضرائب السويدية بشأن الديون المعدومة وتخفيض الأسعار إلى معالجات محاسبية مختلفة.
هل يحسب Excel متى يصبح الدين ساقطًا قانونًا؟
لا. يقدم Excel حسابًا إداريًا استنادًا إلى أصل الدين المُدخل فعليًا، والمدفوعات التي تم التحقق منها، والإبراء النهائي المؤكد يدويًا.
هل تتضمن الحزمة اتفاقيات باللغة الإنجليزية؟
لا، نماذج العمل الخمسة باللغة السويدية. وتتضمن الحزمة دليل استخدام باللغة الإنجليزية.
نماذج ذات صلة
- اتفاقية التقسيط وخطة السداد بين الشركات
- قطع التقادم ومتابعة المطالبات
- حوالة المطالبة والإخطار بها
- سند دين بسيط
المصادر القانونية الرسمية
- قانون العقود (1915:218)
- قانون التقادم (1981:130)، ولا سيما المادتان 5–6
- مصلحة الضرائب السويدية – الصلح وتسويات الديون والضرائب
- مصلحة الضرائب السويدية – ضريبة القيمة المضافة والديون المعدومة وتخفيض الأسعار
إصدار 2027. أُجري تحقق داخلي من المصادر والمستندات بمساعدة الذكاء الاصطناعي في 20 أكتوبر 2026؛ ولم تُجرَ مراجعة من محامٍ أو مدقق حسابات أو مستشار ضرائب خارجي. مخصصة للمطالبات المحددة بين الشركات، وليست ائتمانات استهلاكية أو إجراءات إفلاس أو إعادة هيكلة رسمية للشركات.