حول هذا القالب
اتفاقية تقسيط وخطة سداد – حزمة نماذج للشركات
هل تحتاج شركتان إلى الاتفاق على سداد دين قائم على أقساط؟ تتيح لك هذه الحزمة إعداد اتفاقية تقسيط، وخطة سداد مكتوبة، ووثائق تثبت أساس الدين، ومستندات منفصلة للتأجيل والدفعات والتسوية النهائية. ويتابع سجل Excel الدفعات المخطط لها والدفعات المسددة فعليًا دون أن يفصل تلقائيًا في المسائل القانونية.
01. محتويات الحزمة
7 مستندات Word قابلة للتحرير (DOCX)، و7 ملفات PDF قابلة للبحث بحجم A4، ومصنف Excel واحد (XLSX). إجمالي 15 ملفًا بصيغة ZIP: خمسة مستندات عمل باللغة السويدية، ودليل استخدام باللغة السويدية، ودليل استخدام باللغة الإنجليزية. إصدار 2027، مخصص للشركات في السويد.
02. محتويات الملفات
مستندات محددة لإثبات الدين والفواتير، والأقساط المتفق عليها، وملحق خطة السداد، وتوثيق الاعتراضات، واتفاق تعديل التأجيل، ومستندات إثبات الدفعات المسددة فعليًا، وسجل Excel يضم تسع علامات تبويب للديون والخطط والدفعات والفوائد/التكاليف والاعتراضات والمراسلات والتحقق.
جميع الملفات في حزمة المستندات
| الرقم | المستند | المحتوى | التنسيق |
|---|---|---|---|
| 01 | اتفاقية تقسيط بين الشركات (B2B) | الدين المحدد، والأطراف، ومواعيد السداد، والفوائد، والتكاليف، والشروط عند الإخلال. | DOCX + PDF |
| 02 | خطة سداد وملحق للدفعات | ثمانية أسطر قابلة للتحرير للدفعات، مع التواريخ والمبالغ الجزئية وترتيب تخصيص الدفعات. | DOCX + PDF |
| 03 | مراجعة الدين وملحق الاعتراضات | سجل الرصيد الفعلي، والقيود الدائنة، والمبالغ المعترض عليها، والمستندات المؤيدة. | DOCX + PDF |
| 04 | التأجيل وتعديل خطة السداد | مستند منفصل للتأجيل أو وضع خطة جديدة دون إسقاط تلقائي للدين. | DOCX + PDF |
| 05 | إيصال سداد وتسوية نهائية | سجل للدفعات المتحقق منها وإقرار نهائي مشروط. | DOCX + PDF |
| 06 | دليل الاستخدام باللغة السويدية | نقاط التحقق القانونية، وخطوات العمل العملية، وأربع حالات افتراضية. | DOCX + PDF |
| 07 | دليل المستخدم باللغة الإنجليزية | إرشادات باللغة الإنجليزية لاستخدام نماذج المستندات السويدية. | DOCX + PDF |
| 08 | Excel – تسوية السداد 2027 | 9 علامات تبويب تشمل لوحة معلومات، والرصيد الفعلي المتبقي من أصل الدين، والتخصيص اليدوي للدفعات، والتحقق من السداد. | XLSX |
ما اتفاقية التقسيط بين الشركات؟
تحدد اتفاقية التقسيط كيفية سداد الأطراف على دفعات دين قائم ومحدد. ولا يعني تأجيل السداد تلقائيًا إسقاط الدين، كما لا يعني انقضاء أصل المطالبة. لذا يجب دائمًا تحديد الدين المشمول، ومبلغ أصل الدين الذي تم التحقق منه، ومواعيد السداد، وترتيب تخصيص الدفعات، وأي اعتراضات أو مبالغ مستثناة.
فوائد التأخير وخطة السداد والتكاليف المسموح بها
ينظم قانون الفائدة (1975:635) فوائد التأخير حيثما ينطبق. وتبلغ فائدة التأخير القانونية المنصوص عليها في المادة 6، في الحالات المعتادة، سعر الفائدة المرجعي للبنك المركزي السويدي مضافًا إليه ثماني نقاط مئوية. ويُحدد سعر الفائدة المرجعي بموجب المادة 9 لكل نصف سنة تقويمية؛ لذلك لا تستخدم سعر فائدة ثابتًا للفترات المقبلة. وبالنسبة إلى الأنشطة التجارية على وجه الخصوص، تحد المادة 4 أ من إمكانية الاتفاق مسبقًا على استبعاد بعض فوائد التأخير. يجب التحقق من الفائدة وفقًا للاتفاق الأصلي والقانون قبل توقيع الاتفاقية.
بموجب المادتين 3 و4 من قانون (1981:739) بشأن التعويض عن تكاليف تحصيل الديون وما إلى ذلك، قد يُستحق التعويض عن إعداد خطة سداد مكتوبة كاملة في ظروف معينة، مثل إعداد الخطة بالتشاور مع المدين وإرسالها إليه أو تسليمها له. والحد الأقصى المعتاد المحدد في القانون هو 170 كرونة سويدية. الرسوم غير إلزامية، ولا يجوز فرضها ما لم تتحقق الشروط اللازمة. وينبغي أيضًا التحقق تحديدًا من أي تعويضات عن التأخير وسائر تكاليف المطالبة، لتجنب الرسوم غير المسموح بها أو احتسابها مرتين.
التقادم والإقرار بالدين
تنص المادة 5 من قانون التقادم (1981:130) على أن التقادم قد ينقطع، من بين أمور أخرى، إذا تعهد المدين بالسداد، أو دفع فائدة أو قسطًا من أصل الدين، أو أقرّ بالمطالبة للدائن بأي طريقة أخرى. ويجب تقييم ذلك استنادًا إلى المطالبة المعنية وتوقيتها والأدلة المتاحة. ولا تُعد خطة السداد دليلًا على تسوية كل نزاع سابق، ولا على عودة مطالبة سقطت بالتقادم تلقائيًا.
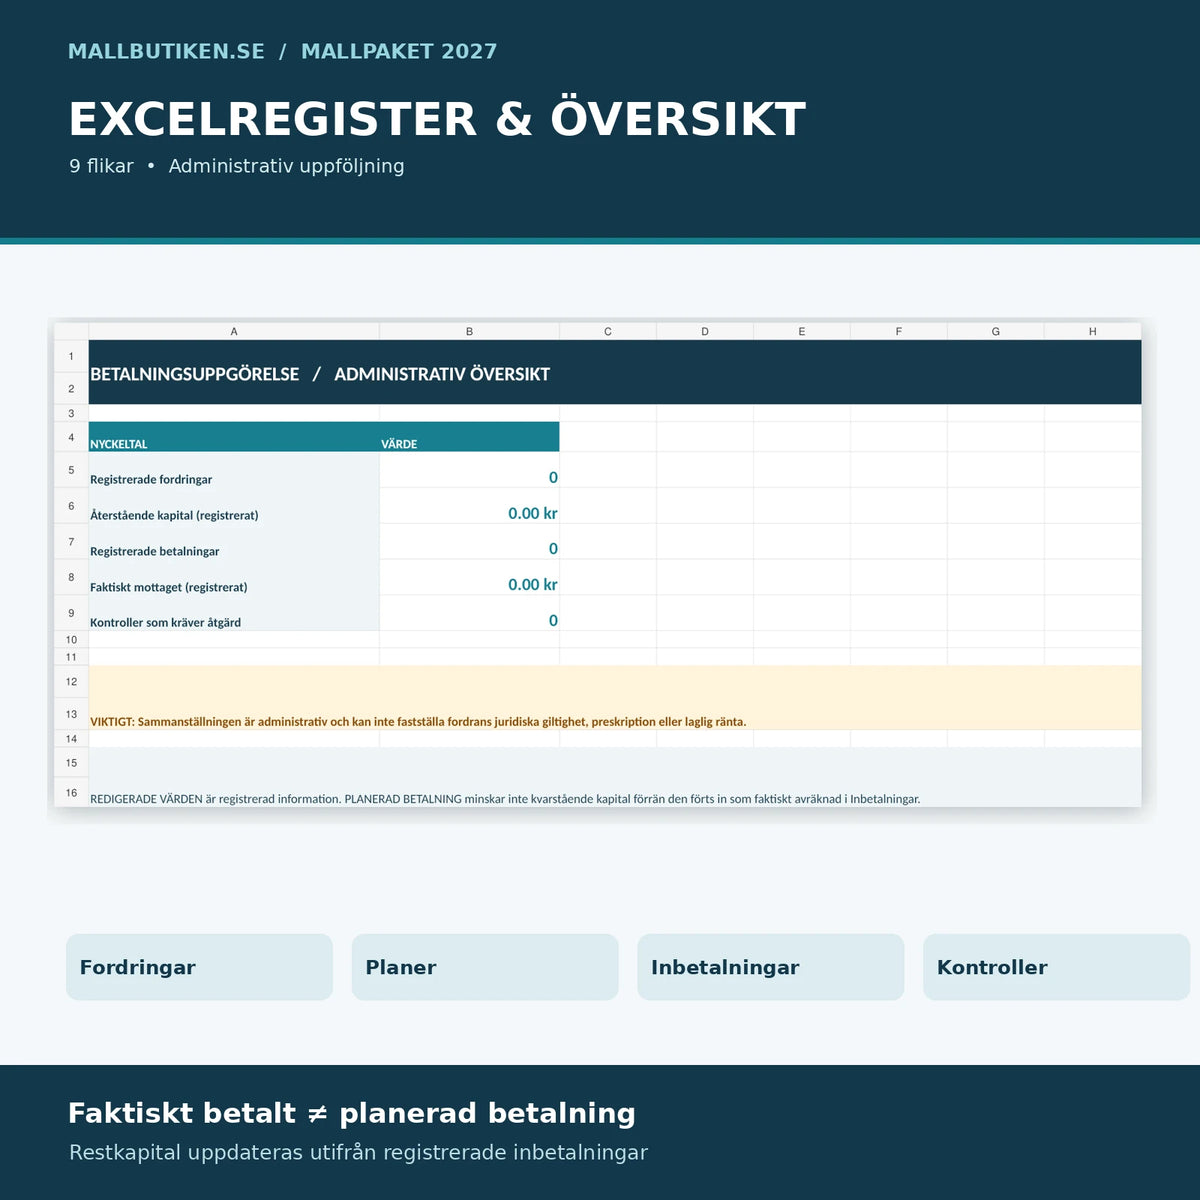
سجل Excel – تسع علامات تبويب ولوحة معلومات
يتضمن المصنف علامات التبويب التالية: لوحة المعلومات، والمطالبات، والخطط، والدفعات، والفوائد والتكاليف، والاعتراضات، والمراسلات، والتحقق، واقرأني. وتعرض معادلات التحقق المطالبات المسجلة، والدفعات المسددة التي تم التحقق منها، والرصيد المتبقي من أصل الدين، وأي فروق في تخصيص الدفعات. لا تؤدي الدفعات المخطط لها إلى تخفيض أصل الدين تلقائيًا. ويُحتسب الرصيد الإداري بالاعتماد فقط على دفعات أصل الدين الفعلية المسجلة والتسويات السابقة. ولا تُحسب تلقائيًا الضرائب أو فوائد التأخير أو التقادم أو المطالبات القانونية بالتعويض.
كيفية استخدام النماذج
- تحقق من بيانات الشركات الخاصة بالأطراف ومن صلاحية ممثليها في التوقيع.
- اجمع الفواتير والاتفاقيات والقيود الدائنة والدفعات المسددة فعليًا، ووثّق أي اعتراضات.
- حدد المبلغ المشمول بالاتفاق فعليًا.
- املأ اتفاقية التقسيط وملحق الدفعات بالتواريخ والمبالغ الجزئية المحددة لكل دفعة.
- قيّم الفوائد والتكاليف وشروط استحقاق السداد وأي تأجيل، وفقًا للقانون والاتفاق الفعلي.
- وقّع الاتفاقية بواسطة ممثلين مخولين، وسلّم الطرفين الخطة كاملة.
- سجّل الدفعات الفعلية في Excel، لا الدفعات المخطط لها فحسب.
- أصدر الإيصال النهائي بعد التحقق من سداد المبلغ كاملًا ومراجعة المطالبات المشمولة.
الأسئلة الشائعة حول اتفاقيات التقسيط
هل خطة التقسيط تعادل قرضًا جديدًا؟
ليس بالضرورة. يتعلق هذا النموذج بترتيب سداد مطالبة محددة قائمة بين شركتين (B2B). وقد يتطلب القرض الجديد أو تغيير الأساس القانوني اتفاقية أخرى ومراجعة مختلفة.
هل يجب على الدائن قبول خطة السداد على أقساط؟
لا. لا يمنح هذا النموذج الشركات حقًا عامًا في فرض خطة تقسيط جديدة من جانب واحد. وتستند الشروط إلى اتفاق فعلي بين الطرفين.
هل يجوز فرض رسوم على خطة السداد؟
فقط عند استيفاء الشروط القانونية ذات الصلة. ويفرض قانون تكاليف التحصيل، في المادتين 3 و4، متطلبات خاصة للتعويض عن إعداد خطة سداد كاملة. والرسوم ليست تلقائية.
هل ينقضي الدين الأصلي عند توقيع الخطة؟
ليس تلقائيًا. وتوضح الاتفاقية صراحةً ما إذا كان الأمر يتعلق بتأجيل، أو تعديل لشروط السداد، أو إسقاط متفاوض عليه بصورة منفصلة.
هل تتضمن الحزمة مستندات اتفاقية باللغة الإنجليزية؟
لا. مستندات العمل الخمسة باللغة السويدية. ويتضمن الملف دليل استخدام باللغة الإنجليزية لشرح كيفية استخدام النماذج.
هل يعمل Excel دون تحديد سعر فائدة؟
نعم. يتابع Excel أصل الدين لأغراض إدارية، وخطط السداد، والدفعات المستلمة. وتتطلب الفوائد والتكاليف تقييمًا فرديًا منفصلًا وتسجيلًا يدويًا.
نماذج ذات صلة بالمطالبات والمدفوعات
المصادر القانونية الرسمية
- قانون الفائدة (1975:635)
- قانون التقادم (1981:130)
- قانون (1981:739) بشأن التعويض عن تكاليف تحصيل الديون وما إلى ذلك
أُجري تدقيق داخلي للمصادر القانونية بمساعدة الذكاء الاصطناعي ومراجعة ضمان الجودة التقنية في 20 أكتوبر 2026. لم يراجع المواد محامٍ من خارج المؤسسة. الحزمة مواد عامة لدعم إعداد المستندات، وليست استشارة قانونية فردية. غير مخصصة للائتمان الاستهلاكي أو لتسوية رسمية للديون.