حول هذا القالب
فاتورة الفائدة وفائدة التأخير – حزمة قوالب للشركات
هل تحتاج شركة إلى إعداد فاتورة فائدة أو كشف تفصيلي بالفائدة بعد تأخر سداد فاتورة بين الشركات (B2B)؟ تمنحك الحزمة مطالبة فائدة قابلة للتحرير، وملحقًا مستقلًا لفترات الفائدة، وسجلًا للدفعات الجزئية المستلمة فعليًا، إلى جانب قوالب للتصحيح والاعتراضات والمراجعة القانونية. يحسب سجل Excel عدد الأيام والفائدة الإدارية استنادًا إلى أسعار فائدة للفترات تم التحقق منها يدويًا، وليس إلى سعر فائدة تخميني يُحدَّد تلقائيًا.
01. محتويات الحزمة
7 مستندات Word قابلة للتحرير (DOCX)، و7 ملفات PDF مماثلة قابلة للبحث، ومصنف Excel واحد (XLSX). المجموع 15 ملفًا في ملف ZIP رقمي. خمسة قوالب عمل باللغة السويدية، ودليل استخدام باللغة السويدية، ودليل استخدام باللغة الإنجليزية. إصدار 2027 للمطالبات المالية بين الشركات في السويد.
02. محتويات الملفات
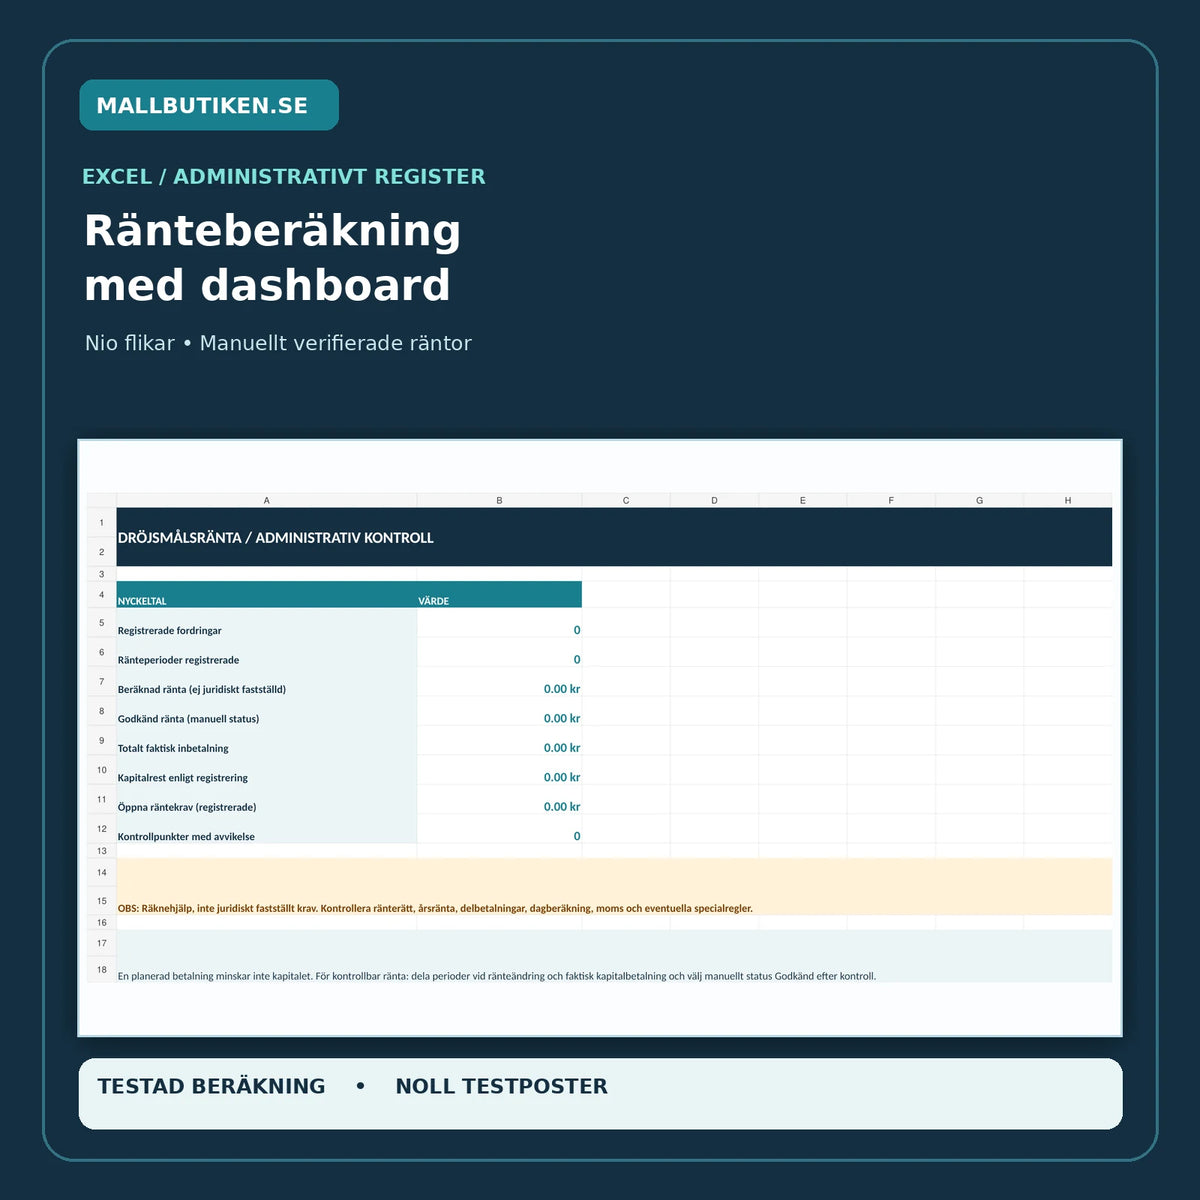
مطالبة فائدة تتضمن مرجع الفاتورة، وبيانات أساس احتساب الفائدة لكل فترة ورأس مال، وسجلًا لتسوية أصل الدين، وتصحيحًا لكشف الفائدة، ومراجعة قانونية ومحاسبية، وأدلة، وملف Excel يضم تسع علامات تبويب ولوحة معلومات. لا تُدرج أسعار الفائدة المرجعية المستقبلية تلقائيًا، ولا يحدد Excel استحقاق الفائدة قانونيًا.
القائمة الكاملة بالملفات
| رقم | المستند | الغرض | التنسيق |
|---|---|---|---|
| 01 | فاتورة الفائدة ومطالبة الفائدة بين الشركات (B2B) | مطالبة مستقلة بفائدة التأخير المستحقة، تتضمن الفاتورة الأصلية وبيانات أساس احتساب الفائدة. | DOCX + PDF |
| 02 | فترات الفائدة وملحق الحساب | سعر الفائدة السنوي الذي تم التحقق منه يدويًا لكل نصف سنة، ورأس المال، والتواريخ، والأيام والمبالغ. | DOCX + PDF |
| 03 | الدفعات الجزئية وتسوية أصل الدين | الدفعات المستلمة فعليًا وكيفية تسويتها مقابل أصل الدين والفائدة والتكاليف. | DOCX + PDF |
| 04 | التصحيح والرد على الاعتراض | تصحيح مطالبة فائدة سابقة وتوثيق الاعتراض والإرسال. | DOCX + PDF |
| 05 | المراجعة – الفائدة وضريبة القيمة المضافة والتحصيل | أسئلة المراجعة القانونية، وقيود الرسوم، والمستندات المؤيدة، والاعتماد. | DOCX + PDF |
| 06 | دليل الاستخدام باللغة السويدية | قانون الفائدة، وفترات الفائدة، وضريبة القيمة المضافة، والإجراءات العملية وأمثلة حسابية. | DOCX + PDF |
| 07 | دليل المستخدم باللغة الإنجليزية | دليل باللغة الإنجليزية لمستندات العمل السويدية بصيغتي Word وPDF. | DOCX + PDF |
| 08 | Excel – فائدة التأخير 2027 | تسع علامات تبويب تشمل لوحة المعلومات، والمطالبات، وفترات الفائدة، والمدفوعات، ومطالبات الفائدة، والاعتراضات، والمراجعة، والإعدادات، و«اقرأني». | XLSX |
متى يجوز فرض فائدة التأخير؟
يتضمن قانون الفائدة (1975:635) قواعد مختلفة للمطالبة التي حُدد تاريخ استحقاقها مسبقًا (المادة 3) وبعض الحالات التي تستند إلى توجيه مطالبة (المادة 4). كما يجب مراعاة المادة 4 أ في العلاقات التجارية. لذا لا تبدأ الحساب من تاريخ اعتباطي. تحقّق من الاتفاق الأصلي، وتاريخ استحقاق الفاتورة، وأي مهلة للمطالبة، ومن أن الدين مستحق السداد فعلًا.
الفرق بين الفاتورة ومطالبة الفائدة: تحقّق أولًا من صحة بيانات الفاتورة الأصلية وشروط الدفع وتاريخ الاستحقاق. يتناول دليلنا إلى قالب فواتير الشركات والبيانات الإلزامية في الفاتورة الفاتورة العادية. تُستخدم حزمة الفائدة بعد التحقق بشكل منفصل من استحقاق فائدة التأخير؛ فكشف الفائدة لا يحل محل الفاتورة الأصلية.
ما سعر فائدة التأخير القانوني الساري حاليًا؟
بموجب المادة 6 من قانون الفائدة، يعادل سعر الفائدة، كقاعدة عامة، سعر الفائدة المرجعي الساري الذي يحدده البنك المركزي السويدي مضافًا إليه 8 نقاط مئوية متى انطبق هذا الحكم. ويُحدد سعر الفائدة المرجعي لكل نصف سنة تقويمية وفقًا للمادة 9. خلال الفترة من 1 يوليو إلى 31 ديسمبر 2026، يبلغ سعر الفائدة المرجعي 2,00%، ما يعني في الحالة القياسية سعر فائدة قدره 10,00% سنويًا لهذه الفترة تحديدًا. يجب التحقق مجددًا من سعر الفائدة المرجعي الساري لعام 2027 والسنوات اللاحقة. اطّلع على سعر الفائدة المرجعي الرسمي للبنك المركزي السويدي.
كيف تُحسب فائدة التأخير في Excel؟
يستخدم Excel مبلغ أصل الدين الذي يحمل فائدة والمُدخل يدويًا، وتاريخ بدء مشمولًا في الحساب، وتاريخ انتهاء غير مشمول فيه، وسعر فائدة سنويًا تم التحقق منه يدويًا، وأساسًا سنويًا محددًا وموثقًا. طريقة الحساب هي الفائدة البسيطة: أصل الدين × سعر الفائدة السنوي × عدد الأيام / الأساس السنوي. وتتضمن أداة الحساب المساعدة 365 أساسًا سنويًا قابلًا للتعديل كمثال، لا كحل قانوني عام. يجب تحديد الفترة الصحيحة لكل تغيير في سعر الفائدة أو سداد فعلي لأصل الدين. ولا تُضاف أي فائدة تلقائيًا إلى الفائدة السابقة.
مثال حسابي بحت: 10 000 كرونة × 10% × 10 أيام / 365 = 27,40 كرونة. وهذا لا يعني أن مطالبة الفائدة صحيحة قانونيًا قبل التحقق من استحقاق الفائدة وتاريخ البدء والمبلغ. ويميّز عرض لوحة المعلومات بين الفائدة المحسوبة وفترات الفائدة ذات الحالة «معتمدة يدويًا».
ضريبة القيمة المضافة وتعويض التأخير وتكاليف التحصيل
توضح مصلحة الضرائب السويدية أن فائدة التأخير الناشئة عن علاقة دين لا تدخل عادةً في الوعاء الخاضع لضريبة القيمة المضافة. لكن يجب التعامل بشكل صحيح مع ضريبة القيمة المضافة على الفاتورة الأصلية. ويخضع التعويض عن التأخير بين الشركات، إلى جانب تكاليف التذكير ومطالبات التحصيل وخطط التقسيط، لتنظيم مستقل، ولا سيما بموجب قانون (1981:739) التعويض عن تكاليف التحصيل وما إلى ذلك. ولا تضيف الحزمة هذه المبالغ تلقائيًا.
كيفية استخدام القوالب
- تحقّق من صحة الفاتورة الأصلية والأطراف وتاريخ الاستحقاق المتفق عليه.
- حدّد ما إذا كان يجوز فرض فائدة التأخير، ومن أي تاريخ، وفقًا للاتفاق والقانون الواجب التطبيق.
- احصل على سعر الفائدة المرجعي لكل نصف سنة تقويمية معنية من البنك المركزي السويدي.
- قسّم الحساب إلى فترات عند كل انتقال بين أنصاف السنوات، وكل دفعة جزئية، وأي تغيير آخر في أصل الدين الحامل للفائدة.
- سجّل الفترات في Excel وتحقق من النتيجة بالحساب المستقل.
- أعد كشف الفائدة، وتحقق بشكل منفصل من ضريبة القيمة المضافة والتكاليف الأخرى للمطالبة، وأرفق ملحق الفائدة.
- وثّق الإرسال والاستلام والاعتراضات وأي تصحيحات.
- احتفظ بالمستندات الأصلية ومستندات الدفع مع سجل صحيح للحسابات المدينة والمستندات المؤيدة.
الأسئلة الشائعة
هل فاتورة الفائدة هي نفسها مطالبة التحصيل؟
لا. يوضح كشف الفائدة مطالبة بالفائدة. ولمطالبات التحصيل والتعويض عن التكاليف شروط قانونية خاصة بها؛ ولا تحل الحزمة محل إجراءات التحصيل الكاملة.
هل تبلغ فائدة التأخير دائمًا 10%؟
لا. تعادل نسبة 10% الحساب القياسي للنصف الثاني من عام 2026 عندما يبلغ سعر الفائدة المرجعي 2% وتنطبق المادة 6 من قانون الفائدة. وقد تسري نسبة أخرى في فترات مختلفة وبموجب اتفاقات أخرى.
كيف تُعالج الدفعة الجزئية؟
لا يغيّر أساس احتساب أصل الدين إلا تسديد فعلي تم التحقق منه. سجّل فترة جديدة ابتداءً من التاريخ الصحيح، كيلا تُحتسب الفائدة على أصل الدين نفسه بعد تسويته فعليًا.
هل يجب إضافة ضريبة القيمة المضافة إلى فائدة التأخير؟
لا تدخل فائدة التأخير الناشئة عن علاقة الدين عادةً في الوعاء الخاضع لضريبة القيمة المضافة. قيّم الطبيعة الفعلية للمعاملة بشكل منفصل، ولا تعدّل ضريبة القيمة المضافة على الفاتورة الأصلية تلقائيًا.
هل Excel أداة حساب فائدة معتمدة قانونيًا؟
Excel أداة حساب إدارية مساعدة. ويجب التحقق من استحقاق الفائدة والأيام وأسعار الفائدة وأي ترتيب خاص للتسوية والتقادم والنزاعات، كل حالة على حدة.
هل تتوفر القوالب باللغة الإنجليزية أيضًا؟
قوالب العمل باللغة السويدية. وتتضمن الحزمة دليل مستخدم منفصلًا باللغة الإنجليزية، لكنها لا تتضمن اتفاقات لمطالبات الفائدة باللغة الإنجليزية.
قوالب ذات صلة
- خطاب مطالبة وتذكير بالدفع – Word/PDF/Excel
- اتفاق تقسيط وخطة سداد بين الشركات (B2B)
- قطع التقادم ومتابعة المطالبات
- تنازل عن المطالبة وإشعار المدين
المصادر القانونية الرسمية
- قانون الفائدة (1975:635)، ولا سيما المواد 3 و4 و4 أ و6 و9
- البنك المركزي السويدي – سعر الفائدة المرجعي، بما في ذلك السجل التاريخي
- قانون (1981:739) التعويض عن تكاليف التحصيل وما إلى ذلك
- مصلحة الضرائب السويدية – ما يجب إدراجه في الوعاء الخاضع لضريبة القيمة المضافة
إصدار 2027. أُجري في 20 أكتوبر 2026 فحص جودة داخلي للمصادر والجوانب التقنية بمساعدة الذكاء الاصطناعي. لم يراجع المواد محامٍ أو مستشار ضرائب خارجي. تقتصر على المطالبات المالية بين الشركات في السويد، ولا تشمل ائتمان المستهلك أو التحصيل في الحالات الخاضعة لتنظيمات خاصة.