حول هذا القالب
اتفاقية دفع مقدّم بين الشركات – Word وPDF وExcel
هل يحتاج المشتري والمورّد إلى إبرام اتفاقية دفع مقدّم بين الشركات (B2B) قبل تسليم السلع أو الخدمات المطلوبة؟ تساعدكم حزمة المستندات هذه على الاتفاق بشأن المبلغ، وتاريخ الدفع، ومراحل التسليم، وفحص التسليم، وتسوية الدفعة المقدّمة، وما يجب توثيقه إذا لم يتم التسليم وكان من الممكن المطالبة بردّ المبلغ.
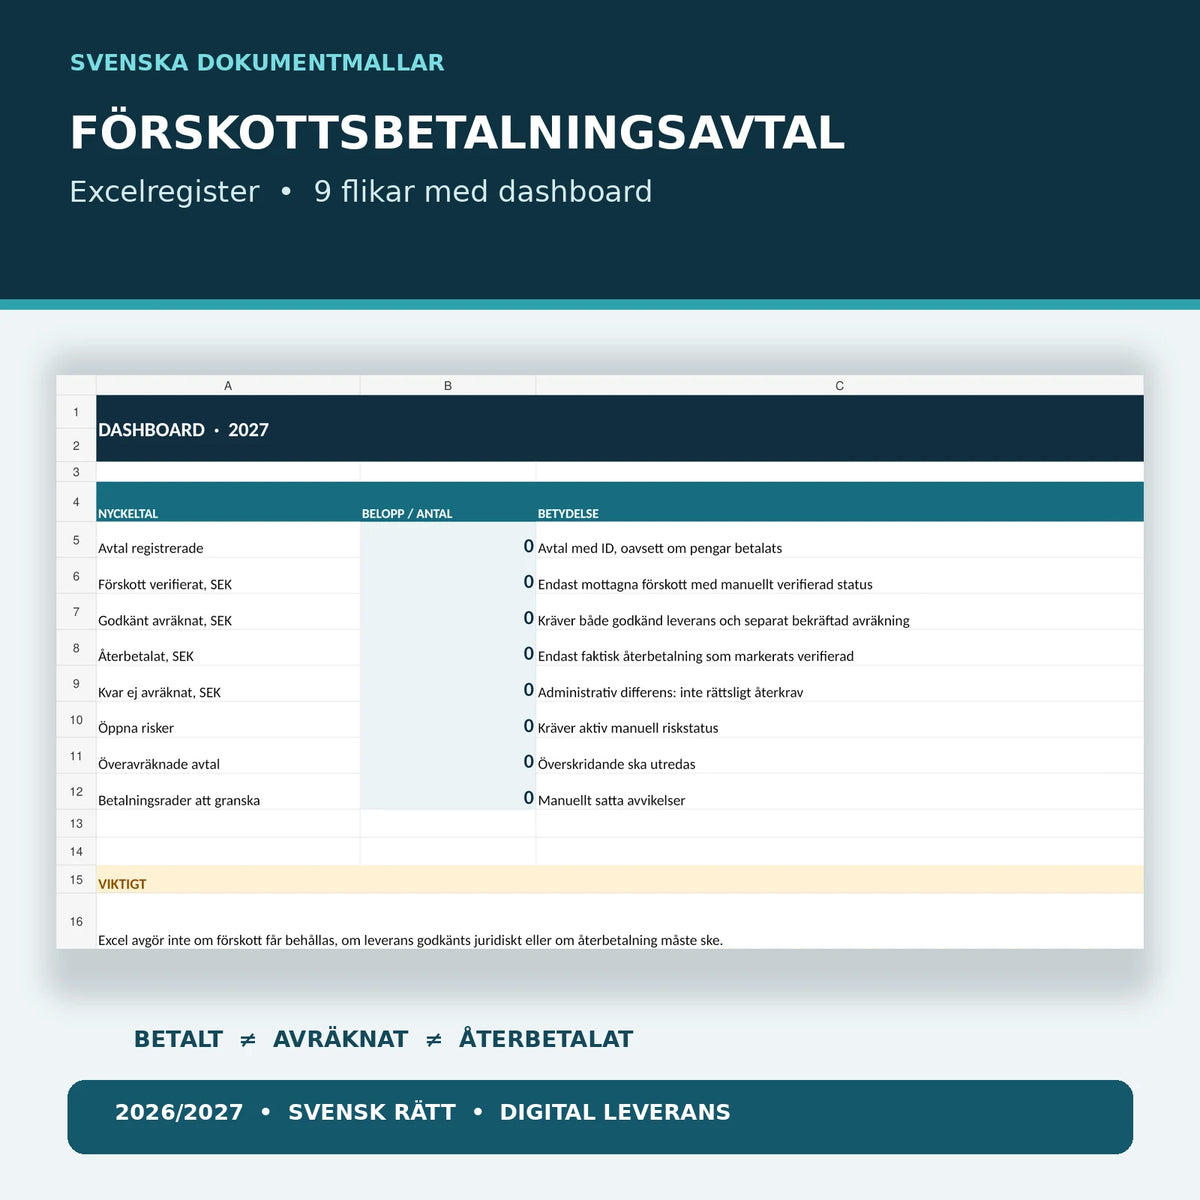
يتيح لكم سجل Excel التمييز بين الدفعة المقدّمة المخططة، والدفع المتحقق منه مصرفيًا، والتسليم المقبول فعليًا، والتسوية المؤكدة يدويًا، والمبلغ المسترد المتحقق منه. وبذلك لا تختلط القرارات التعاقدية بالمعاملات الفعلية.
01. محتويات الحزمة
7 مستندات Word قابلة للتحرير (DOCX)، و7 ملفات PDF قابلة للبحث بمقاس A4، ومصنف Excel واحد (XLSX) يضم تسع علامات تبويب. إجمالي 15 ملفًا في حزمة ZIP. خمسة نماذج عمل باللغة السويدية، ودليل استخدام باللغة السويدية، ودليل استخدام باللغة الإنجليزية. إصدار 2027، ومخصص للدفعات التجارية المقدّمة بين الشركات في السويد.
02. محتوى الملفات
اتفاقية دفع مقدّم كاملة، وخطة للدفعة المقدّمة والتسليم، وإيصال، ومحضر قبول التسليم، ومطالبة باسترداد المبلغ، ودليل باللغتين السويدية والإنجليزية، وسجل Excel يضم لوحة معلومات، ودفعات مقدّمة منفصلة، وتسليمات، ومبالغ مستردة، وبيانات ضريبة القيمة المضافة، ومخاطر، وضوابط. لا تحدد الأداة تلقائيًا الحق في استرداد المبلغ.
الملفات الـ15 جميعها – قائمة المستندات
| رقم | المستند | المحتوى | الصيغة |
|---|---|---|---|
| 01 | اتفاقية دفع مقدّم بين الشركات | السعر، ومبلغ الدفعة المقدّمة، والتسليم، والتسوية، والاسترداد، والشروط. | DOCX + PDF |
| 02 | خطة الدفعة المقدّمة والتسليم | المراحل، والتواريخ، ومبالغ كل مرحلة، والأدلة، والقبول. | DOCX + PDF |
| 03 | إيصال باستلام الدفعة المقدّمة | تأكيد الاستلام، ومستندات البنك، وفحص منفصل لضريبة القيمة المضافة. | DOCX + PDF |
| 04 | محضر التسليم والقبول | تسليم مقبول أو محل نزاع، وتسوية مؤكدة على نحو منفصل. | DOCX + PDF |
| 05 | مطالبة باسترداد المبلغ والتسوية النهائية | أساس أي مطالبة محتملة بالاسترداد، والمبالغ المسوّاة، والمبالغ المستردة سابقًا، والفائدة. | DOCX + PDF |
| 06 | دليل الاستخدام باللغة السويدية | سير العمل، ونقاط التحقق، والنطاق، والمراجع القانونية. | DOCX + PDF |
| 07 | دليل الاستخدام باللغة الإنجليزية | إرشادات باللغة الإنجليزية لنماذج العمل السويدية. | DOCX + PDF |
| 08 | Excel – سجل الدفعات المقدّمة 2027 | تسع علامات تبويب: لوحة المعلومات، والاتفاقيات، والدفعات المقدّمة، والتسليمات، والمبالغ المستردة، والفواتير_ضريبة القيمة المضافة، والمخاطر، والضوابط، واقرأني. | XLSX |
كيف يعمل الدفع المقدّم بين الشركات؟
تعني الدفعة المقدّمة أن المشتري يدفع كامل المقابل المتفق عليه أو جزءًا منه قبل التسليم المتفق عليه. تخضع مشتريات السلع عادةً لقانون البيع السويدي (1990:931)، غير أن أحكامه قابلة للتعديل باتفاق الطرفين في جوانب كثيرة بموجب المادة 3. لذلك يجوز للطرفين الاتفاق على الدفع المقدّم، وشروط التسليم الموضوعية، والتسوية. وبموجب المادة 49، إذا لم يُتفق على خلاف ذلك، فإن الأصل هو الدفع عند إتاحة السلعة؛ ولذلك ينبغي النص بوضوح على الدفع المقدّم إذا كان مطلوبًا قبل التسليم.
ما الفرق بين الدفع المقدّم والعربون؟
يكون الدفع المقدّم عادةً جزءًا من المقابل المتفق عليه، ويُسوّى عند قبول التسليم وفقًا للاتفاقية. أما العربون فهو مصطلح ذو صلة، لكنه لا يعني تلقائيًا أن للبائع الحق في الاحتفاظ بالمبلغ عند إلغاء الطلب. ويجب تقييم ذلك وفقًا لشروط الطرفين والقانون الواجب التطبيق. لا تنطبق هذه الحزمة عمومًا على شراء العقارات أو العربون في مشتريات المستهلكين.
هل يجوز للمورّد الاحتفاظ بالدفعة المقدّمة إذا لم يتم التسليم؟
ليس تلقائيًا. يتضمن قانون البيع أحكامًا بشأن التأخر في تسليم السلع، ومنها أحكام التنفيذ العيني، والفسخ، والتعويض (المواد 22–29). وعند الفسخ الصحيح، تنظم المادتان 64–65 إعادة الحال إلى ما كانت عليه في مبيعات السلع. أما الخدمات أو الاتفاقيات الخاضعة لقواعد خاصة فتستلزم تقييمًا منفصلًا للعقد الأساسي والوضع القانوني. وقد تكون المطالبة باسترداد المبلغ محل نزاع؛ ولا يجعل ملء أحد الطرفين لنموذج ما المطالبة مبررة تلقائيًا.
هل يمكن احتساب فائدة على دفعة مقدّمة تُردّ؟
نعم، في بعض الحالات. تنص المادة 2 من قانون الفائدة (1975:635) على قواعد خاصة بشأن الفائدة عندما يتعين ردّ دفعة بعد الفسخ بسبب إخلال بالعقد أو لسبب مماثل. ويجب تقييم نوع الفائدة والفترة وما يسري لاحقًا عند التأخر في السداد وفقًا لوقائع الحالة المعنية. لا يحسب Excel أي فائدة قانونية من هذا القبيل من دون مراجعة.
متى يجب الإقرار بضريبة القيمة المضافة على دفعة مقدّمة؟
بالنسبة إلى سلعة أو خدمة خاضعة لضريبة القيمة المضافة ومطلوبة بالطلب، قد تقع الواقعة المنشئة للضريبة عندما يستلم البائع الدفع مقدّمًا، حتى قبل التسليم. ومن الشروط المهمة، على سبيل المثال، أن تكون المعاملة المعنية خاضعة لضريبة القيمة المضافة عند استلام الدفعة المقدّمة، وأن تكون المعاملة محددة بما يكفي. وترد القواعد الحاسمة، من بين أمور أخرى، في الفصل 7، المادة 7 من قانون ضريبة القيمة المضافة (2023:200). وتُعالج ضريبة القيمة المضافة على الدفعات المقدّمة المستحقة في المصنف بصورة منفصلة عن قبول التسليم. الإرشادات القانونية الصادرة عن مصلحة الضرائب السويدية بشأن الدفعات المقدّمة.
Excel بتسع علامات تبويب وضوابط واضحة
يجمع سجل الدفعات المقدّمة فقط المدفوعات التي وضع المستخدم يدويًا علامة تم التحقق عليها. ولا تُحتسب التسوية إلا بعد أن تكون حالة التسليم مقبول وحالة التسوية مؤكد بصورة منفصلة. ولا يُدرج المبلغ المسترد إلا بعد استرداده فعليًا ووضع علامة تم التحقق عليه يدويًا. وتُعلَّم أي تسوية زائدة لمراجعتها.
مثال على المطابقة الإدارية: دفعة مقدّمة مستلمة بقيمة 20 000 كرونة − تسوية مقبولة بقيمة 8 000 كرونة − مبلغ مسترد فعليًا بقيمة 4 000 كرونة = 8 000 كرونة لم تُسوَّ بعد. وهذا لا يعني أن القانون يوجب استرداد 8 000 كرونة.
كيفية استخدام حزمة النماذج
- حدّد المشتري والمورّد ورقم المؤسسة والطلب والعقد الأساسي.
- حدّد السلعة أو الخدمة، والمبلغ الصافي، وضريبة القيمة المضافة، ومبلغ الدفعة المقدّمة بدقة.
- اتفق على المراحل، وشروط الدفع، والضمانات، وما يسري إذا لم يتم التسليم.
- أكّد استلام الدفع فعليًا بالاستناد إلى مستندات البنك والإثباتات المحاسبية.
- وثّق التسليم والقبول وأي اعتراضات.
- طابق التسوية مع الدفعة المقدّمة بعد الحصول على موافقة كتابية منفصلة.
- قيّم الحق في أي مطالبة محتملة بالاسترداد، وتعامل مع الفائدة وضريبة القيمة المضافة كلٌّ على حدة.
- أرشف جميع المستندات مع العقد الأساسي وإثباتات القيود المحاسبية.
أسئلة شائعة عن اتفاقيات الدفع المقدّم
هل يجب على الشركات إبرام اتفاقية منفصلة بشأن الدفعة المقدّمة؟
ليس دائمًا، لكن الاتفاقية المكتوبة تسهّل إثبات المبلغ والشروط وتاريخ التسليم وأي أساس لاسترداد المبلغ. وأحكام قانون البيع قابلة للتعديل باتفاق الطرفين في جوانب كثيرة.
هل تتحول الدفعة المقدّمة تلقائيًا إلى عربون مُصادَر؟
لا. تحدد شروط الاتفاقية والقانون الواجب التطبيق ما إذا كان للبائع حق في الاحتفاظ بمبلغ أو تسويته.
هل تُعد الفاتورة دليلًا على دفع الدفعة المقدّمة؟
لا. يجب أن يستند الإيصال إلى الدفع الفعلي، مثل مستندات مصرفية جرى التحقق منها.
إذا قُبل التسليم، فهل تُسجّل الدفعة المقدّمة تلقائيًا على أنها مسوّاة؟
لا. يشترط Excel قرار تسوية منفصلًا ومؤكدًا يدويًا. كما يجب التحقق من ضريبة القيمة المضافة والمحاسبة.
هل تتضمن الحزمة ضمانًا للدفعة المقدّمة أو حساب ضمان مجمّدًا؟
لا. يجب إعداد أي ضمان أو كفالة مصرفية أو ترتيب ضمان (Escrow) محتمل والتحقق منه ضمن مستند قانوني منفصل.
هل يمكن استخدام النموذج لمشاريع المقاولات أو مشتريات المستهلكين؟
لم يُصمم النموذج لهذه الحالات. وتتطلب عقود AB/ABT وقواعد حماية المستهلك والشروط الخاصة بالقطاع مستندات مستقلة.
هل تتضمن الحزمة اتفاقيات باللغة الإنجليزية؟
لا. نماذج العمل الخمسة باللغة السويدية. وتتضمن الحزمة دليل استخدام منفصلًا باللغة الإنجليزية.
نماذج مستندات ذات صلة
- اتفاقية عربون – نموذج منفصل
- تأكيد التكليف وتأكيد الطلب بين الشركات (B2B)
- اتفاقية تقسيط وخطة سداد بين الشركات (B2B)
- ضمان الشركة الأم – تعهد كفالة منفصل
المصادر القانونية الرسمية
- قانون البيع (1990:931)، ولا سيما المواد 1–3 و22–29 و49 و64–65
- قانون الفائدة (1975:635)، ولا سيما المواد 2–4 و6
- مصلحة الضرائب السويدية – الدفعات المقدّمة ومدفوعات الحساب
- قانون شروط العقود بين أصحاب الأعمال (1984:292)
إصدار 2027. أُجريت مراجعة داخلية بمساعدة الذكاء الاصطناعي للمصادر القانونية والمستندات في 20 أكتوبر 2026. لم يراجع الحزمةَ محامٍ أو مستشار ضرائب من خارج الجهة. تشكل المستندات نماذج عمل عامة، ولا تغني عن تقييم قانوني فردي.