حول هذا القالب
اتفاقية نقل ملكية لتحويل النشاط التجاري الفردي إلى شركة مساهمة – حزمة محدثة لعام 2026/2027 لنقل الأصول (Inkråmsöverlåtelse) وفقاً للقانون السويدي. تحتوي الحزمة على النموذج السويدي الرئيسي بصيغتي Word/PDF، ومرجع باللغة الإنجليزية، وأدلة استخدام باللغتين السويدية والإنجليزية.
مُراجع قانونياً وضريبياً: 6 أكتوبر 2026
مُحدّثة بالقواعد الحالية المتعلقة بنقل الملكية بأقل من القيمة السوقية، وصندوق الفترة (periodiseringsfond)، وصندوق التوسع (expansionsfond)، ونقل الأعمال وفقاً لقانون ضريبة القيمة المضافة، والمحاسبة، وانتقال العمل للموظفين.
محتويات الحزمة
| اتفاقية نقل الملكية – DOCX | نموذج سويدي رئيسي قابل للتعديل لنقل الأصول. |
| اتفاقية نقل الملكية – PDF | نسخة سويدية جاهزة للطباعة. |
| دليل المستخدم السويدي – DOCX + PDF | يشرح الضرائب، ضريبة القيمة المضافة، الصناديق، الديون، العقود، شؤون الموظفين، والمحاسبة. |
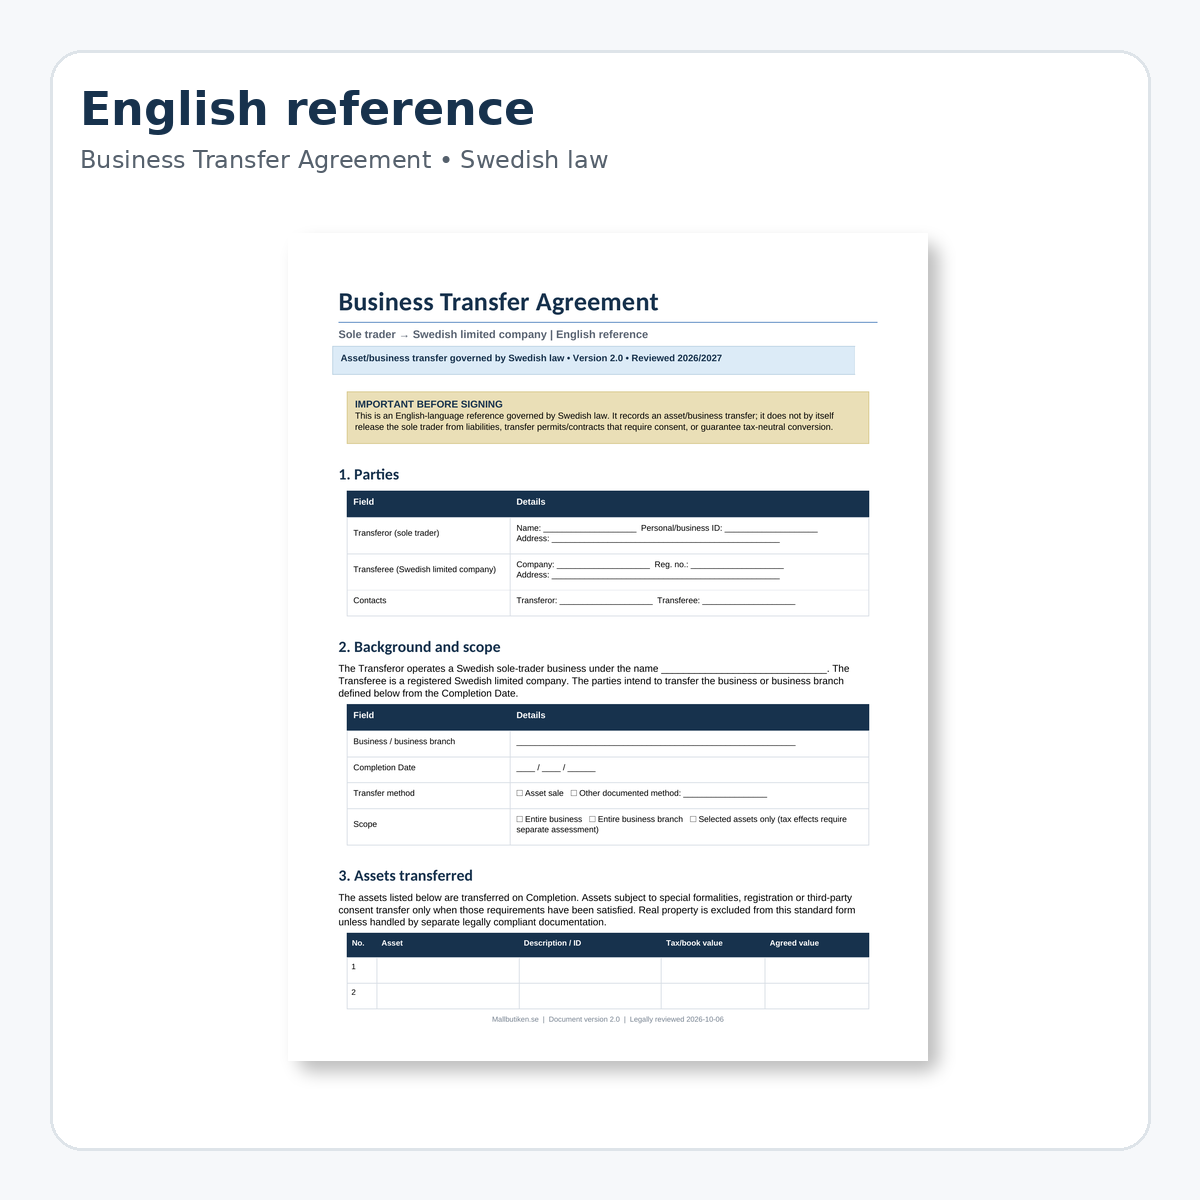
| English reference – DOCX + PDF | اتفاقية نقل أعمال خاضعة للقانون السويدي. |
| English user guide – DOCX + PDF | دليل إرشادي باللغة الإنجليزية لنفس الإطار التنظيمي السويدي. |
هام: التحويل هو أكثر من مجرد عقد
النشاط التجاري الفردي ليس كياناً قانونياً منفصلاً عن صاحب العمل، بينما تعد شركة المساهمة كياناً قانونياً مستقلاً. لذلك، يجب التعامل بشكل صريح مع الأصول والديون والعقود والتراخيص والموظفين والتسجيلات الضريبية والمحاسبة.
وبالتالي، يميّز العقد الجديد بين ما يتم نقله بموجب القانون المدني، وما يتطلب موافقة طرف ثالث، والشروط الضريبية التي يجب التحقق منها بشكل منفصل.
نقل الأصول (Inkråmsöverlåtelse) أم الحصة العينية (Apport)?
يمكن إجراء التحويل عادةً من خلال قيام شركة المساهمة المسجلة بشراء أصول النشاط التجاري أو عن طريق حصة عينية عند تأسيس الشركة. هذا المنتج مصمم أساساً لـ نقل الأصول.
في حالة الحصة العينية، يلزم وجود مستندات خاصة بقانون الشركات وشهادات مراجع حسابات. لذلك، لا ينبغي استخدام النموذج القياسي كبديل لوثائق الحصة العينية.
الأصول وتوزيع القيمة
يحتوي النموذج على جداول منفصلة للمعدات، المخزون، الشهرة (Goodwill)، حقوق الملكية الفكرية، ذمم العملاء المدينة، والأصول الأخرى. يتم الفصل بين القيمة الدفترية/الضريبية وقيمة النقل المتفق عليها لتسهيل المحاسبة والتقييم الضريبي.
الديون – لا يمكن للشركة إعفاؤك من المسؤولية الشخصية من طرف واحد
كان المنتج القديم يصف الديون وكأنها يمكن أن "تنتقل" ببساطة إلى شركة المساهمة. وهذا تبسيط مخل.
يمكن لشركة المساهمة أن تلتزم داخلياً بسداد دين، لكن صاحب النشاط الفردي لا يُعفى تلقائياً تجاه البنك أو المؤجر أو أي دائن آخر. إذا كان سيتم تغيير المدين فعلياً، فمن الضروري عادةً توثيق موافقة الدائن.
لذلك يحتوي النموذج الجديد على ملحق خاص للديون، والضمانات، وموافقات الدائنين.
العقود والتراخيص لا تنتقل تلقائياً
قد تحتوي عقود التأجير، عقود الإيجار، عقود الموردين، عقود العملاء، تراخيص البرمجيات، النطاقات، والتراخيص الحكومية على بنود تمنع النقل أو تتطلب موافقة. يجب التقدم بطلب للحصول على بعض التراخيص من جديد عند نقل النشاط إلى كيان قانوني جديد.
يحتوي النموذج على قائمة فحص خاصة للعقود والتراخيص وحقوق الملكية الفكرية.
نقل الملكية بأقل من القيمة السوقية وضريبة السحب (Uttagsbeskattning)
إذا تم نقل أصول النشاط التجاري إلى شركة المساهمة بسعر أقل من القيمة السوقية، فقد تنشأ عادةً ضريبة السحب. ومع ذلك، عند التحويل، توجد قواعد تسمح في ظل ظروف معينة بنقل الأصول بالقيمة الضريبية دون فرض ضريبة سحب.
تشير توجيهات مصلحة الضرائب السويدية (Skatteverket) بالنسبة لوضع التحويل النموذجي، إلى أنه يجب نقل النشاط بالكامل أو فرع نشاط كامل، وأن تكون الأسهم مؤهلة، وألا تكون شركة المساهمة قد تكبدت خسائر سابقة.
بالإضافة إلى ذلك، تُحتسب الديون المكتسبة كجزء من المقابل للأصول.
صندوق الفترة (Periodiseringsfond)
يمكن نقل صناديق الفترة إلى شركة المساهمة في ظل ظروف خاصة. يجب ألا يؤدي النقل إلى إثارة ضريبة السحب، ويجب على صاحب النشاط الفردي تقديم مساهمة لشركة المساهمة تعادل صناديق الفترة التي يتم نقلها.
يجب على شركة المساهمة أيضاً إجراء مخصص مقابل في حساباتها. تحتوي الحزمة على حقول خاصة لمبالغ الصناديق، والسنة، والمساهمة.
صندوق التوسع (Expansionsfond) – 79,4 %
تطبق متطلبات أخرى على صندوق التوسع. وفقاً للقواعد الحالية، يمكن إنهاء صندوق التوسع دون إعادة تقييم ( återföring) إذا تم، من بين أمور أخرى، نقل جميع الأصول الحقيقية إلى شركة المساهمة، وطلب صاحب العمل عدم إعادة تقييم الصندوق، وتقديم مساهمة تعادل 79,4 % على الأقل من صندوق التوسع للشركة.
هذا مدمج الآن صراحةً في كل من نموذج العقد ودليل المستخدم.
ضريبة القيمة المضافة عند نقل الأعمال
كان نص المنتج القديم يصف نقل الأعمال بأنه معفى عموماً من ضريبة القيمة المضافة. النسخة الجديدة أكثر دقة.
وفقاً للفصل 5، المادة 38 من قانون ضريبة القيمة المضافة، لا يُعامل النقل المؤهل للأصول في سياق نقل الأعمال على أنه توريد سلع أو تقديم خدمات، ولكن فقط عندما يتم استيفاء شروط القانون. ومن بين أمور أخرى، يجب أن تكون ضريبة القيمة المضافة التي كانت ستُفرض لولا ذلك قابلة للخصم أو الاسترداد للمتلقي.
قد تتطلب الأصول الاستثمارية والعقارات تقييماً إضافياً لضريبة القيمة المضافة.
الموظفون وانتقال الأعمال
إذا كان النقل مشمولاً بالمادة 6 ب من قانون حماية التوظيف (LAS)، فقد تنتقل الحقوق والالتزامات المتعلقة بعلاقات العمل إلى شركة المساهمة. يمكن للعامل الاعتراض على الانتقال، وقد يظل صاحب العمل السابق مسؤولاً عن الالتزامات المالية المتعلقة بالفترة التي سبقت الانتقال.
لذلك يجب تقييم أي مفاوضات MBL، أو اتفاقيات جماعية، أو ديون متعلقة بالموظفين بشكل منفصل. يحتوي النموذج على ملحق خاص للموظفين.
المحاسبة وتاريخ الفصل (Brytdag)
يحتوي العقد الآن على حقول لتحديد تاريخ فصل واضح، وفواتير العملاء والموردين حول وقت الانتقال، والمخزون، وذمم العملاء، والديون، والتسليم العملي للمواد المحاسبية.
كقاعدة عامة، يجب حفظ المعلومات المحاسبية لمدة سبع سنوات بعد انتهاء السنة التقويمية التي انتهت فيها السنة المالية. لا يعني التحويل زوال مسؤولية الأرشفة التاريخية.
العقارات تتطلب معالجة منفصلة
إذا كان النشاط التجاري يتضمن عقاراً تجارياً، فلا ينبغي استخدام هذا النموذج القياسي بمفرده. يتطلب نقل العقارات متطلبات شكلية خاصة وقد يؤدي إلى مسائل تتعلق بسند الملكية (Lagfart)، وضريبة الدمغة، وضريبة الأرباح الرأسمالية، وتعديل ضريبة القيمة المضافة.
أسماء الشركات، النطاقات، العلامات التجارية وسجلات العملاء
يجب أيضاً تحديد الأصول غير الملموسة والرقمية صراحةً. لا يجوز نقل سجلات العملاء والبيانات الشخصية الأخرى بشكل روتيني، بل يجب التعامل معها وفقاً لقواعد حماية البيانات المعمول بها.
سبعة أنواع من الملاحق المنفصلة
- قائمة الأصول وتوزيع القيمة
- الديون والضمانات وموافقات الدائنين
- العقود، التراخيص، الملكية الفكرية والموافقات
- الموظفون والديون المتعلقة بشؤون الموظفين
- صندوق الفترة، صندوق التوسع، والقاعدة الضريبية
- تقييم ضريبة القيمة المضافة والأصول الاستثمارية المحتملة
- المحاسبة، تاريخ الفصل، والتسليم العملي
يتضمن مرجعاً باللغة الإنجليزية
تحتوي الحزمة أيضاً على نسخة كاملة من Business Transfer Agreement – Sole Trader to Swedish Limited Company باللغة الإنجليزية. النسخة الإنجليزية هي نسخة مرجعية وتخضع صراحةً للقانون السويدي.
متى تكون الاستشارة المهنية مناسبة بشكل خاص
احصل على استشارة ضريبية أو محاسبية أو قانونية فردية في حالات وجود قيم كبيرة للشهرة، أو عقارات، أو صناديق فترة/توسع، أو عدة فروع نشاط، أو قروض/تأجير كبير، أو موظفين، أو رأس مال ضريبي سلبي، أو ضريبة قيمة مضافة معقدة، أو قيم مالية كبيرة.
هل تحتاج إلى توثيق ثمن الشراء بسند إذني؟ انظر أيضاً "السند الإذني عند الاستحواذ على شركة" →
تنسيق الملفات والتسليم
التنسيق: DOCX، PDF و ZIP.
اللغة: النسخة السويدية الرئيسية + مرجع بالإنجليزية.
عدد الملفات: 8.
الإجمالي: 17 صفحة في الوثائق الأربع.
التسليم: تحميل رقمي. لا يتم إرسال أي منتج مادي.
أسئلة متكررة
هل يمكنني نقل كل شيء بالقيمة الدفترية دون ضرائب؟
ليس تلقائياً. يجب استيفاء قواعد ضريبة السحب والسعر الأقل من السوق. في حالة القيم الكبيرة، يجب فحص الترتيب من قبل مستشار ضريبي أو محاسب.
هل تختفي ديوني القديمة عندما تتولاها شركة المساهمة؟
لا، ليس تلقائياً. الاتفاق الداخلي مع شركة المساهمة لا يعفيك عادةً تجاه الدائن الأصلي. تحقق مما إذا كان الدائن يقبل تغيير المدين.
هل يمكن معالجة صندوق الفترة وصندوق التوسع بنفس الطريقة؟
لا. تخضع لقواعد مختلفة. يحتوي صندوق التوسع من بين أمور أخرى على متطلب مساهمة حالي بنسبة 79,4 % على الأقل من مبلغ الصندوق.
هل يجب فرض ضريبة القيمة المضافة على النقل؟
يعتمد ذلك على ما إذا كانت قاعدة نقل الأعمال في قانون ضريبة القيمة المضافة قابلة للتطبيق. يجب إجراء التقييم قبل إصدار الفواتير ومحاسبة النقل.
هل العقد مناسب إذا كان النشاط يتضمن عقاراً؟
ليس كوثيقة وحيدة. تتطلب العقارات وثائق خاصة وتقييماً قانونياً وضريبياً منفصلاً.
تعد هذه الحزمة دعماً توثيقياً عاماً ولا تحل محل الاستشارة القانونية أو الضريبية أو المحاسبية الفردية.