حول هذا القالب
سند مديونية بدون إطفاء – Word وPDF وExcel 2026/2027
هل تحتاج إلى كتابة سند مديونية بدون إطفاء دوري (سداد أقساط) لقرض شخصي فردي؟ تتضمن الحزمة نماذج منفصلة لسند مديونية بسيط مع تاريخ استحقاق نهائي محدد، وسند مديونية عند الطلب، وقرض بدون فوائد وبدون إطفاء، وإيصال صرف، وإيصال سداد نهائي. ستحصل بالإضافة إلى ذلك على أدلة إرشادية باللغتين السويدية والإنجليزية وسجل Excel لإدارة القروض.
التسليم الرقمي: 15 ملفاً: 7 ملفات Word قابلة للتحرير (DOCX)، و7 ملفات PDF مطابقة قابلة للبحث بصيغة A4، وملف Excel واحد (XLSX). خمس وثائق رئيسية باللغة السويدية، ودليل مستخدم باللغة السويدية، ودليل مستخدم باللغة الإنجليزية (English User Guide). لا تتضمن الحزمة نموذج عقد رئيسي باللغة الإنجليزية.
01. محتويات الحزمة
15 ملفاً رقمياً في ملف ZIP: 7 ملفات DOCX، و7 ملفات PDF قابلة للبحث، وملف XLSX واحد. خمس وثائق قانونية سويدية منفصلة، ودليل سويدي، ودليل مستخدم باللغة الإنجليزية. يتم التسليم رقمياً؛ لا يوجد شحن مادي أو اشتراك.
الإصدار: 1.0 / 2026–2027. المراجعة القانونية التحريرية: 16 أكتوبر 2026. العام 2027 ليس ضماناً لأي تغييرات قانونية مستقبلية. الوثائق ليست نماذج حكومية وليست معتمدة من محامين خارجيين.
02. ما تحتويه الملفات – وثيقة تلو الأخرى
| الوثيقة | الغرض والمحتوى | التنسيق |
|---|---|---|
| 01. سند مديونية بتاريخ استحقاق نهائي | سند مديونية بسيط بدون إطفاء دوري لرأس المال؛ يتم سداد كامل المبلغ المتبقي في تاريخ محدد. | DOCX + PDF |
| 02. سند مديونية عند الطلب | سند مديونية بسيط بدون تاريخ استحقاق متفق عليه؛ السداد عند الطلب وفقاً للمادة 5 من قانون سندات المديونية. | DOCX + PDF |
| 03. قرض بدون فوائد وبدون إطفاء | نموذج منفصل مع نسبة فائدة ائتمانية متعاقد عليها بصفر قبل تاريخ الاستحقاق المحدد. | DOCX + PDF |
| 04. إيصال الصرف وملحق رأس المال | للتحقق من الصرف الفعلي وأي انحرافات عن مبلغ القرض المتفق عليه. | DOCX + PDF |
| 05. إيصال السداد النهائي واتفاقية التعديل | خياران منفصلان بوضوح للسداد النهائي الفعلي أو الشروط المعدلة. | DOCX + PDF |
| 06. دليل المستخدم السويدي | اختيار الوثيقة، عشر خطوات، تاريخ الاستحقاق، الفائدة، التقادم، والتعديلات القانونية لعام 2026. | DOCX + PDF |
| 07. دليل المستخدم الإنجليزي (English User Guide) | إرشادات باللغة الإنجليزية للوثائق السويدية الرئيسية، وليست نماذج عقود إنجليزية. | DOCX + PDF |
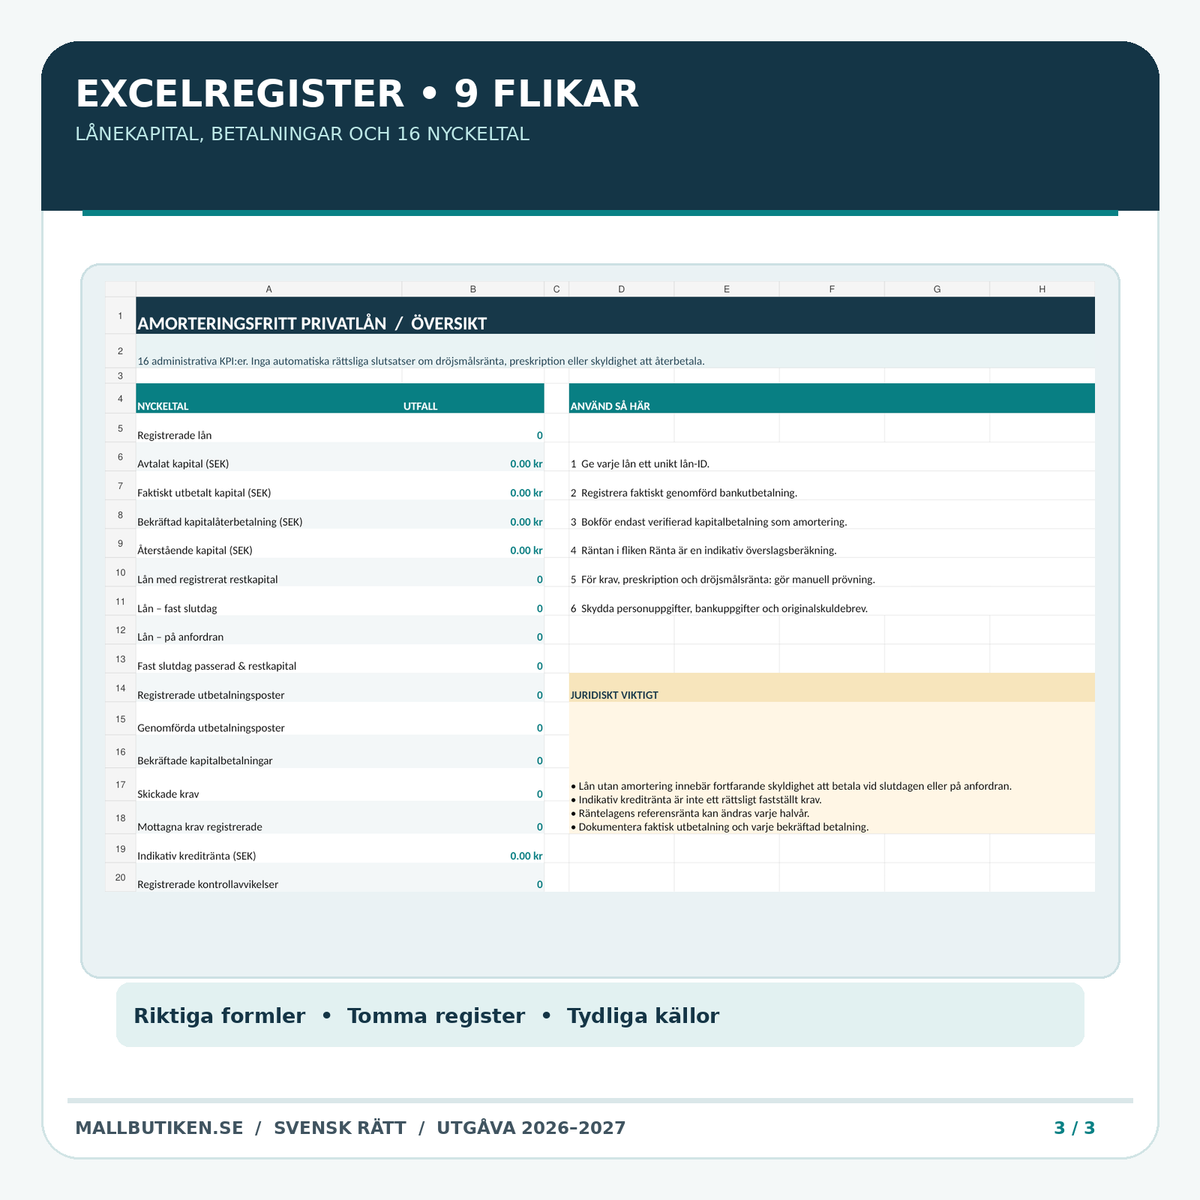
| 08. سجل القروض في Excel | تسع تبويبات تتضمن سجل الدفع، والفائدة التقديرية، والتحكم، و16 معادلة مؤشرات أداء رئيسية. | XLSX |
تحتوي جميع وثائق Word/PDF على مربعي المعلومات المحددين 01. محتويات الحزمة و02. ما تحتويه الملفات. جميع الاتفاقيات بها حقول تعبئة ظاهرة ولا تحتوي على بيانات شخصية وهمية.
03. Excel – سجل القروض بتسع تبويبات
التبويبات: القرض · الأطراف · الصرف · المدفوعات · الفائدة · المطالبات · التحكم · نظرة عامة · اقرأني (Read me).
يحتوي ملف Excel على 16 معادلة لمؤشرات الأداء الإدارية وحقول مساعدة تلقائية للأيام، والفائدة البسيطة التقديرية، ورأس المال المتبقي بناءً على مدفوعات رأس المال المسجلة يدوياً. يكون الإدخال فارغاً عند التسليم مع وجود خيارات حالة قابلة للاختيار.
القيود: يستخدم حساب الفائدة التقديري العدد الفعلي للأيام / 365 دون تعديل للمدفوعات الجزئية. لا يحدد ملف Excel الحقوق الإلزامية، أو التقادم، أو فائدة التأخير الصحيحة، أو القدرة على السداد. قم بتحديث المدفوعات الفعلية وتحقق من شروط الاتفاقية.
كيفية إعداد سند مديونية بدون إطفاء
- حدد المقترض والمقرض.
- اختر نموذجاً: تاريخ استحقاق نهائي أو سداد عند الطلب.
- حدد مبلغ القرض والصرف الفعلي المتحقق منه.
- قرر ما إذا كانت الفائدة الائتمانية المتفق عليها ستكون 0% أو نسبة فائدة محددة.
- نظّم عملية السداد، وأي سداد مبكر، وإيصال الاستلام.
- ميز بين الفائدة الائتمانية المتفق عليها وأي فائدة تأخير.
- تحقق مما إذا كانت قواعد الائتمان الاستهلاكي والقوانين الخاصة الأخرى قابلة للتطبيق.
- وقّع جميع الوثائق ذات الصلة.
- احتفظ بملاحظات مستمرة عن المدفوعات الفعلية في Excel.
- أصدر إيصالاً نهائياً فقط عندما يتم تسوية الدين بالكامل بالفعل.
ماذا يقول القانون السويدي؟
قانون سندات المديونية – تاريخ استحقاق محدد أو عند الطلب
وفقاً للمادة 5 من قانون سندات المديونية (1936:81)، يجب سداد الدين الذي لا يحتوي على تاريخ استحقاق متفق عليه عندما يطالب الدائن بذلك؛ ويمكن للمدين أيضاً السداد في وقت مبكر. وهذا يختلف عن الدين ذي تاريخ الاستحقاق المتفق عليه مسبقاً.
قانون الفائدة – قواعد مختلفة قبل وبعد الاستحقاق
يجب التمييز بين الفائدة أثناء فترة القرض وفائدة التأخير. يحتوي قانون الفائدة (1975:635)، من بين أمور أخرى، على قواعد مختلفة للتأخير اعتماداً على ما إذا كان تاريخ الاستحقاق محدداً مسبقاً. تتغير الفائدة المرجعية بمرور الوقت ولا ينبغي ترميزها بشكل ثابت في النموذج.
التقادم
قانون التقادم (1981:130) يتضمن قاعدة العشر سنوات العامة، واستثناءات، وقواعد لقطع التقادم. لا تستخدم تاريخاً تلقائياً في Excel فقط لتحديد ما إذا كان الحق قائماً.
قانون الائتمان الاستهلاكي الجديد اعتباراً من 20 نوفمبر 2026
قانون الائتمان الاستهلاكي (2026:1011) يحل محل قانون الائتمان الاستهلاكي القديم في 20 نوفمبر 2026، مع أحكام انتقالية خاصة. يحتاج المقرضون المحترفون إلى التحقق من اللوائح الخاصة بهم؛ وثائق القروض الشخصية في هذه الحزمة ليست بديلاً عن عقود الائتمان الاستهلاكي الكاملة.
نماذج وثائق ذات صلة
سند مديونية بسيط – نموذج عام · سند مديونية متداول – نوع منفصل · اتفاقية تعايش وسند مديونية · جميع نماذج سندات المديونية. هذه منتجات منفصلة وليست مدرجة في ملف ZIP.
الأسئلة الشائعة حول سند مديونية بدون إطفاء
هل "بدون إطفاء" هو نفسه "بدون فوائد"؟
لا. الإطفاء هو سداد رأس المال نفسه. الفائدة هي تكلفة الاقتراض. حزمة النماذج تميز بين هذين الشرطين.
متى يجب سداد الدين؟
في حال وجود تاريخ استحقاق نهائي، يُسدد الدين المتبقي في ذلك اليوم. إذا لم يتم الاتفاق على تاريخ استحقاق، فمن حيث المبدأ يتم السداد عند الطلب وفقاً للمادة 5 من قانون سندات المديونية.
هل النموذج بدون إطفاء هو اتفاقية بعدم السداد أبداً؟
لا. حتى عندما لا يكون الإطفاء الدوري لرأس المال مطلوباً، يجب سداد القرض وفقاً للاتفاقية أو القانون المعمول به.
هل يمكن الاتفاق على فائدة بنسبة 0%؟
في حالة قرض شخصي فردي، يمكن أن تكون الفائدة الائتمانية المتفق عليها صفراً. وهذا لا يعني أن فائدة التأخير لا يمكن أن تصبح واجبة التطبيق أبداً.
هل يحسب Excel فائدة التأخير بشكل صحيح قانونياً؟
لا. حساب الفائدة البسيطة هو تقديري ويتجاهل، من بين أمور أخرى، المدفوعات الجزئية والمطالبات القانونية. يجب التحقق من فائدة التأخير بشكل منفصل.
هل تعمل الحزمة للبنوك والشركات التي تقدم ائتمانات استهلاكية؟
لا، ليس كمنتج كامل. يتم تنظيم الائتمان الاستهلاكي المهني بشكل خاص، ويبدأ تطبيق قانون الائتمان الاستهلاكي الجديد (2026:1011) في 20 نوفمبر 2026.
هل تتضمن سندات مديونية إنجليزية كاملة؟
لا. الوثائق الرئيسية باللغة السويدية. تتضمن الحزمة دليل مستخدم باللغة الإنجليزية كدعم.
هل الاتفاقية معتمدة قانونياً من قبل جهة حكومية؟
لا. إنها مسودة عمل قابلة للتحرير مع مراجعة تحريرية للمصادر، وليست نموذجاً حكومياً أو وثيقة معتمدة من محامٍ خارجي.
المصادر القانونية ومعلومات الإصدار: البرلمان السويدي – قانون سندات المديونية، قانون الفائدة، قانون التقادم، وقانون الائتمان الاستهلاكي (2026:1011). مراجعة تحريرية في 16 أكتوبر 2026. تتطلب الوثائق تكييفاً فردياً ولم يتم مراجعتها من قبل قانوني خارجي.