À propos du modèle de document
Contrat de paiement anticipé entre entreprises – Word, PDF et Excel
L'acheteur et le fournisseur doivent-ils rédiger un contrat de paiement anticipé B2B avant la livraison de biens ou de services commandés ? Ce pack de documents vous aide à convenir des montants, de la date de paiement, des étapes de livraison, du contrôle de livraison, de la compensation de l'acompte et des modalités à documenter en cas d'absence de livraison nécessitant un remboursement.
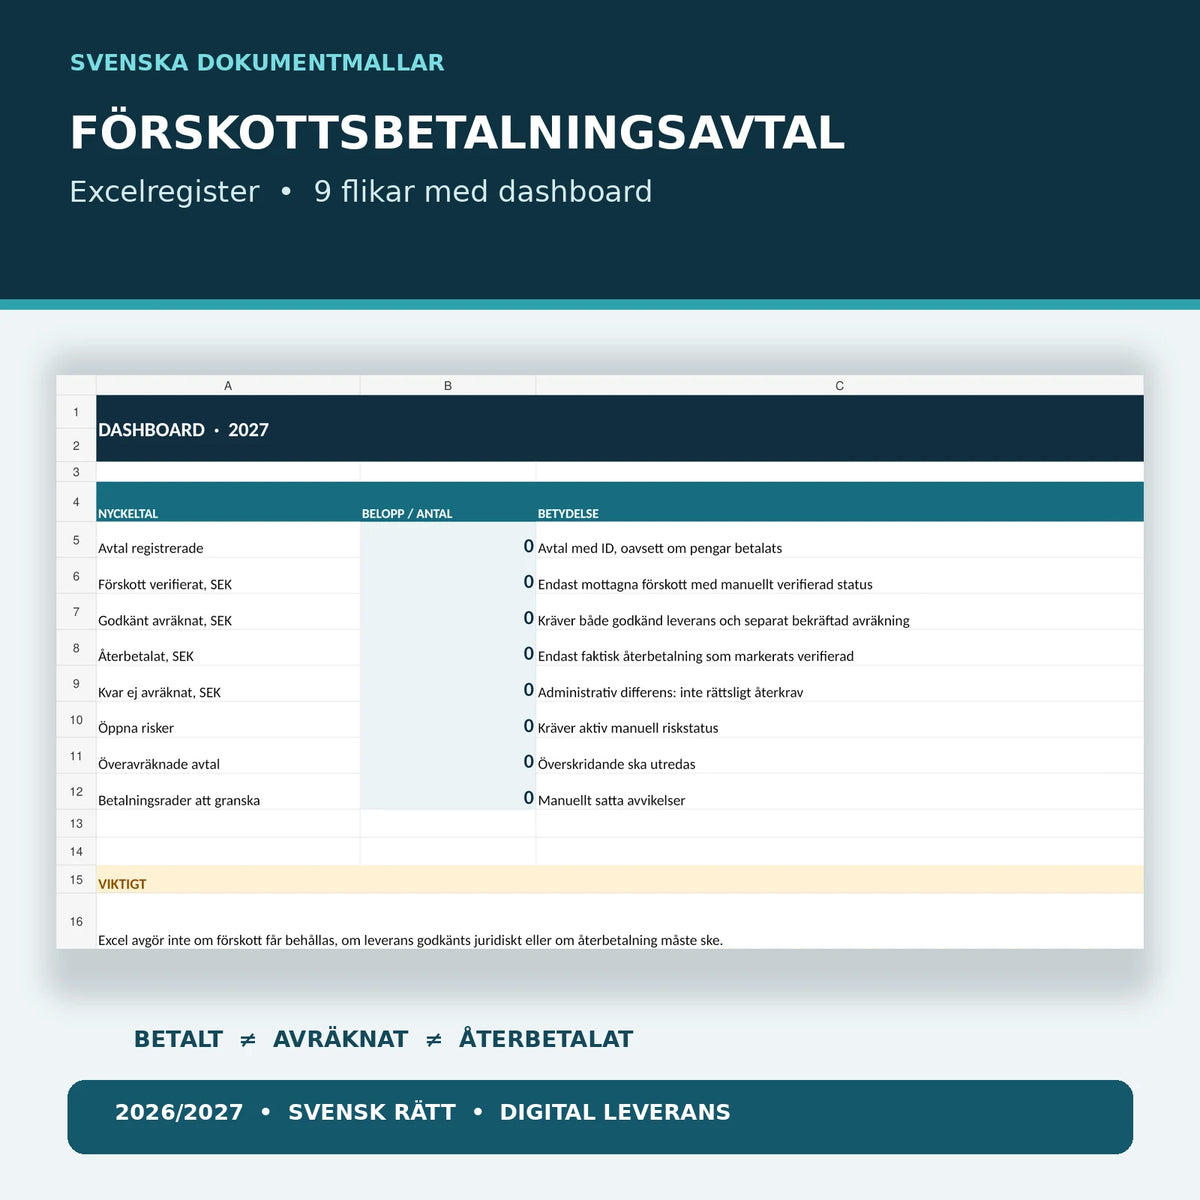
Grâce au registre Excel, vous pouvez distinguer l'acompte prévu, le paiement vérifié par banque, la livraison réellement approuvée, la compensation confirmée manuellement et le remboursement vérifié. De cette façon, les décisions contractuelles ne sont pas confondues avec les transactions réelles.
01. Contenu du pack
7 documents Word modifiables (DOCX), 7 PDF A4 interrogeables et 1 classeur Excel (XLSX) avec neuf onglets. Total de 15 fichiers dans un pack ZIP. Cinq modèles de travail en suédois, un guide utilisateur en suédois et un « English User Guide ». Édition 2027, limitée aux acomptes commerciaux suédois entre professionnels.
02. Contenu des fichiers
Contrat de paiement anticipé complet, planning d'acomptes et de livraison, reçu, approbation de livraison, demande de remboursement, guides en suédois et en anglais, ainsi qu'un registre Excel avec tableau de bord, acomptes distincts, livraisons, remboursements, bases de TVA, risques et contrôles. L'outil ne détermine pas automatiquement le droit au remboursement.
Liste des 15 fichiers – inventaire des documents
| N° | Document | Contenu | Format |
|---|---|---|---|
| 01 | Contrat de paiement anticipé entre entreprises | Prix, montant de l'acompte, livraison, compensation, remboursement et conditions. | DOCX + PDF |
| 02 | Planning d'acomptes et de livraison | Étapes, dates, montants par phase, preuves et approbation. | DOCX + PDF |
| 03 | Reçu d'acompte reçu | Accusé de réception, documents bancaires et contrôle de TVA distinct. | DOCX + PDF |
| 04 | Protocole de livraison et d'acceptation | Livraison approuvée ou contestée et compensation confirmée séparément. | DOCX + PDF |
| 05 | Demande de remboursement et solde de tout compte | Fondement d'une éventuelle demande de remboursement, montants compensés, remboursement antérieur et intérêts. | DOCX + PDF |
| 06 | Guide utilisateur suédois | Flux de travail, points de contrôle, limites et sources juridiques. | DOCX + PDF |
| 07 | English User Guide | Guide en anglais pour les modèles de travail suédois. | DOCX + PDF |
| 08 | Excel – Registre d'acomptes 2027 | Neuf onglets : Tableau de bord, Contrat, Acomptes, Livraisons, Remboursements, Factures_TVA, Risques, Contrôle et Lisez-moi. | XLSX |
Comment fonctionne le paiement anticipé entre entreprises ?
Un acompte implique qu'un acheteur paie tout ou partie de la somme avant la livraison convenue. Pour les achats de biens, la loi sur la vente (köplagen 1990:931) s'applique normalement, mais elle est en grande partie supplétive selon son article 3. Les parties peuvent donc convenir d'un paiement anticipé, de conditions de livraison objectives et d'une compensation. Selon l'article 49, sauf convention contraire, le paiement s'effectue au moment où la marchandise est tenue à disposition ; l'acompte doit donc être clairement convenu s'il est exigé avant la livraison.
Quelle est la différence entre un acompte et des arrhes ?
Le paiement anticipé est généralement une partie de la rémunération convenue qui doit être déduite lors de l'approbation de la livraison conformément au contrat. Les arrhes (handpenning) sont un concept voisin, mais ne signifient pas automatiquement que le vendeur peut conserver l'argent en cas d'annulation. Cela doit être évalué selon les conditions des parties et le droit applicable. Ce pack ne concerne pas, en règle générale, l'achat de biens immobiliers ou les arrhes pour les achats de consommateurs.
Le fournisseur peut-il conserver l'acompte en cas d'absence de livraison ?
Pas automatiquement. En cas de retard de livraison des marchandises, la loi sur la vente contient, entre autres, des règles sur l'exécution forcée, la résolution du contrat et les dommages et intérêts (articles 22–29). En cas de résolution valide, les articles 64–65 régissent la restitution pour les achats de marchandises. Pour les services ou contrats avec des règles spécifiques, une évaluation distincte du contrat principal et de la situation juridique est requise. Une demande de remboursement peut être contestée ; le fait qu'une partie remplisse un modèle ne rend pas la réclamation automatiquement fondée.
Des intérêts peuvent-ils être appliqués sur un acompte remboursé ?
Oui, dans certaines situations. L'article 2 de la loi sur les intérêts (räntelagen 1975:635) précise des règles particulières concernant les intérêts lorsqu'un paiement doit être restitué après une résolution du contrat due à une rupture contractuelle ou une cause similaire. Le taux d'intérêt, la période et les modalités en cas de retard doivent être examinés pour chaque cas concret. Excel ne calcule aucun intérêt juridique de ce type sans vérification.
Quand la TVA sur un acompte doit-elle être déclarée ?
Pour un bien ou un service soumis à la TVA, le fait générateur peut survenir lorsque le vendeur reçoit un paiement anticipé, avant même que la livraison n'ait eu lieu. Une condition importante est notamment que la transaction concernée soit soumise à la TVA lors de la réception de l'acompte et qu'elle soit suffisamment identifiée. Les règles décisives se trouvent, entre autres, dans l'article 7 du chapitre 7 de la loi sur la TVA (mervärdesskattelagen 2023:200). La TVA sur les acomptes perçus est gérée dans le classeur séparément de l'approbation de livraison. Guide juridique de l'administration fiscale suédoise sur les acomptes.
Excel avec neuf onglets et des verrouillages clairs
Le registre d'acomptes additionne uniquement les paiements que l'utilisateur a marqués manuellement comme Vérifié. Une compensation n'est prise en compte que lorsque le statut de livraison est Approuvé et que le statut de compensation est séparément Confirmé. Un remboursement n'est inclus que lorsqu'il a effectivement eu lieu et qu'il a été marqué manuellement comme Vérifié. Toute sur-compensation est signalée pour contrôle.
Exemple de rapprochement administratif : 20 000 SEK d'acompte reçu − 8 000 SEK de compensation approuvée − 4 000 SEK réellement remboursés = 8 000 SEK non encore compensés. Cela ne signifie pas que 8 000 SEK doivent être juridiquement remboursés.
Comment utiliser le pack de modèles
- Identifiez l'acheteur, le fournisseur, le numéro d'organisation, la commande et le contrat principal.
- Spécifiez le bien ou le service, le montant net, la TVA et le montant exact de l'acompte.
- Convenez des étapes clés, des conditions de paiement, des garanties et des conséquences en cas d'absence de livraison.
- Confirmez le paiement réellement reçu avec des justificatifs bancaires.
- Documentez la livraison, l'approbation et les éventuelles objections.
- Rapprochez la compensation de l'acompte après une approbation écrite distincte.
- Évaluez le droit à un éventuel remboursement et gérez les intérêts et la TVA individuellement.
- Archivez tous les documents avec le contrat principal et les justificatifs comptables.
Questions fréquentes sur les contrats de paiement anticipé
Les entreprises doivent-elles rédiger un contrat d'acompte séparé ?
Pas toujours, mais un contrat écrit facilite la preuve des montants, des conditions, de la date de livraison et du fondement d'un éventuel remboursement. Les règles de la loi sur la vente sont en grande partie supplétives.
Un acompte devient-il automatiquement des arrhes perdues ?
Non. Les conditions contractuelles et le droit applicable déterminent le droit du vendeur de conserver ou de déduire un montant.
Une facture est-elle une preuve que l'acompte a été payé ?
Non. Le reçu doit être basé sur le paiement effectif, par exemple, des relevés bancaires vérifiés.
Si une livraison est approuvée, l'acompte est-il automatiquement comptabilisé comme compensé ?
Non. Excel exige une décision de compensation manuelle confirmée séparément. La TVA et la comptabilité doivent également être contrôlées.
Le pack fournit-il une garantie d'acompte ou un compte séquestre ?
Non. Une éventuelle garantie, garantie bancaire ou solution de séquestre doit être créée et vérifiée via un instrument juridique distinct.
Le modèle peut-il être utilisé pour des contrats de construction ou des achats de consommateurs ?
Il n'est pas conçu pour ces situations. Les normes AB/ABT, les règles de protection des consommateurs et les conditions spécifiques au secteur nécessitent des documents appropriés.
Des contrats en anglais sont-ils inclus ?
Non. Les cinq modèles de travail sont en suédois. Un guide utilisateur anglais séparé est inclus.
Modèles de documents associés
- Contrat d'arrhes – modèle séparé
- Confirmation de mission & confirmation de commande B2B
- Contrat de paiement échelonné & plan de paiement B2B
- Garantie de société mère – engagement de caution séparé
Sources juridiques officielles
- Loi sur la vente (köplagen 1990:931), notamment articles 1–3, 22–29, 49, 64–65
- Loi sur les intérêts (räntelagen 1975:635), notamment articles 2–4 et 6
- Skatteverket – acomptes et paiements a conto
- Loi (1984:292) sur les conditions contractuelles entre professionnels
Édition 2027. Contrôle interne des sources juridiques et des documents assisté par IA effectué le 20 octobre 2026. Aucun juriste externe ou conseiller fiscal n'a examiné le pack. Les documents constituent des modèles de travail généraux et ne remplacent pas une évaluation juridique individuelle.