À propos du modèle de document
Accord de paiement échelonné et plan de règlement – kit de modèles pour entreprises
Deux entreprises doivent-elles convenir du règlement d'une dette existante par versements échelonnés ? Avec ce kit, vous créez un accord de paiement échelonné, un plan d'amortissement écrit, la documentation des justificatifs de créance ainsi que des documents distincts pour les reports, les versements et le règlement final. Le registre Excel assure le suivi des paiements planifiés et des versements réels sans trancher automatiquement les questions juridiques.
01. Contenu du kit
7 documents Word modifiables (DOCX), 7 fichiers PDF A4 consultables et 1 classeur Excel (XLSX). 15 fichiers au total au format ZIP : cinq documents de travail en suédois, un guide utilisateur en suédois et un guide utilisateur en anglais. Édition 2027, destinée aux entreprises en Suède.
02. Ce que contiennent les fichiers
Justificatifs de créances et de factures identifiés, versements échelonnés convenus, annexe d'amortissement, documentation des objections, accord modificatif pour reports, justificatifs de réception des paiements réels ainsi qu'un registre Excel avec neuf onglets pour les créances, les plans, les versements, les intérêts/frais, les objections, la communication et le contrôle.
Tous les fichiers du kit de documents
| N° | Document | Contenu | Format |
|---|---|---|---|
| 01 | Accord de paiement échelonné B2B | Dette identifiée, parties, délais de paiement, intérêts, frais et conditions en cas de déviation. | DOCX + PDF |
| 02 | Plan d'amortissement et annexe de paiement | Huit lignes de paiement modifiables, dates, montants partiels et ordre d'imputation. | DOCX + PDF |
| 03 | Contrôle de la dette et annexe des objections | Historique réel des soldes, crédits, montants contestés et justificatifs. | DOCX + PDF |
| 04 | Report et modification du plan de paiement | Document séparé pour les reports ou un nouveau plan sans remise automatique. | DOCX + PDF |
| 05 | Quittance de paiement et règlement final | Journal des paiements vérifiés et confirmation finale sous conditions. | DOCX + PDF |
| 06 | Guide utilisateur suédois | Points de contrôle juridiques, procédures pratiques et quatre cas fictifs. | DOCX + PDF |
| 07 | English User Guide | Guide utilisateur en anglais pour les modèles de documents suédois. | DOCX + PDF |
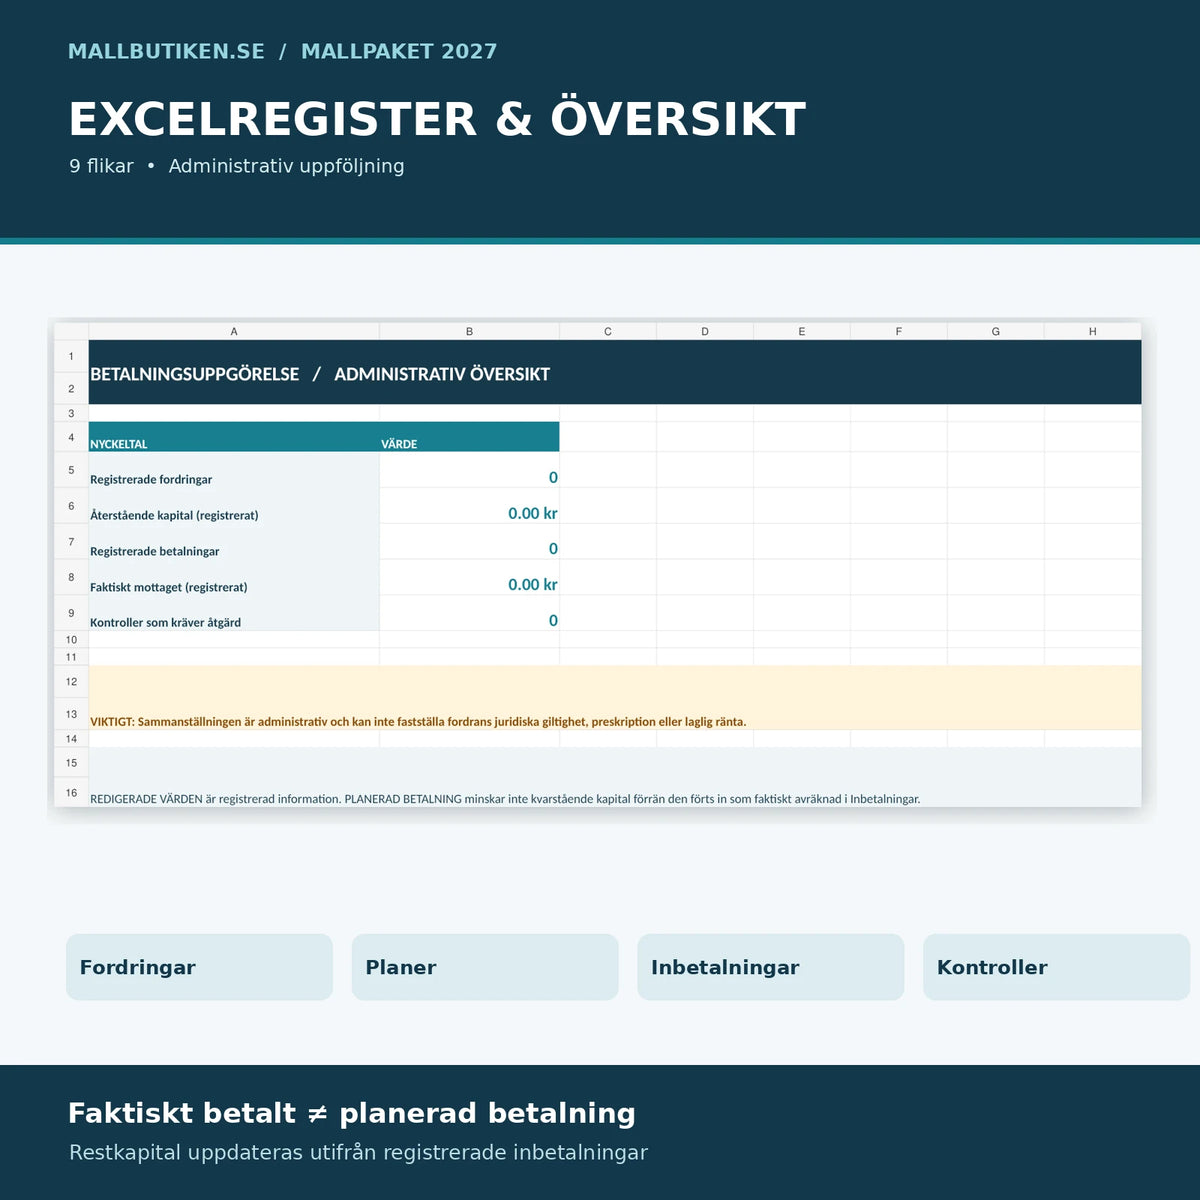
| 08 | Excel – règlement de paiement 2027 | 9 onglets avec tableau de bord, solde du capital réel, apurement manuel et contrôle des paiements. | XLSX |
Qu'est-ce qu'un accord de paiement échelonné entre entreprises ?
Un accord de paiement échelonné définit la manière dont les parties doivent régler une dette existante et spécifiée en plusieurs versements. Un report de paiement ne constitue pas automatiquement une remise de dette et ne signifie pas que la créance initiale s'éteint. Indiquez donc toujours quelle dette est couverte, le montant du capital contrôlé, les dates de paiement, l'ordre d'imputation ainsi que toute objection ou montant exclu.
Intérêts moratoires, plan d'amortissement et frais autorisés
La loi sur les intérêts (1975:635) régit les intérêts moratoires là où elle est applicable. L'intérêt moratoire légal selon le § 6 est normalement le taux de référence de la Banque centrale suédoise majoré de huit points de pourcentage. Le taux de référence est fixé chaque semestre civil conformément au § 9 ; n'utilisez donc pas un taux d'intérêt invariable pour les périodes futures. Pour les professionnels, le § 4 a limite les possibilités de déroger par avance à certains intérêts moratoires. Les intérêts doivent être vérifiés par rapport au contrat initial et à la loi avant la signature de l'accord.
Selon les § 3–4 de la loi (1981:739) sur l'indemnisation des frais de recouvrement, etc., des frais pour un plan d'amortissement écrit complet peuvent être facturés sous certaines conditions, par exemple lorsque le plan a été établi en concertation avec le débiteur et a été envoyé ou remis. Le montant normal maximal indiqué par la loi est de 170 SEK. Ces frais ne sont pas obligatoires et ne peuvent être perçus sans que les conditions soient remplies. Vérifiez également tout particulièrement les éventuelles indemnités de retard et autres frais de réclamation pour éviter des facturations illicites ou doubles.
Prescription et reconnaissance de dette
Le § 5 de la loi sur la prescription (1981:130) stipule que la prescription peut être interrompue si, entre autres, le débiteur promet le paiement, paie des intérêts ou un amortissement, ou reconnaît autrement la créance vis-à-vis du créancier. Cela doit être évalué en fonction de la créance individuelle, du moment et des preuves. Un plan de paiement ne constitue pas une preuve que tout litige antérieur est résolu, ni qu'une créance prescrite est automatiquement réapparue.
Registre Excel – neuf onglets et tableau de bord
Le classeur contient : Tableau de bord, Créances, Plans, Versements, Intérêts et frais, Objections, Communication, Contrôle et Lisez-moi. Les formules de contrôle affichent les créances enregistrées, les versements vérifiés, le capital restant et les éventuelles différences d'imputation. Les paiements planifiés ne réduisent pas automatiquement le capital. Seuls les paiements en capital effectifs et les apurements antérieurs sont utilisés pour le solde administratif. Les taux d'imposition, intérêts moratoires, prescriptions et demandes d'indemnisation juridiques ne sont pas calculés automatiquement.
Comment utiliser les modèles
- Vérifiez les coordonnées des entreprises et le droit de signature.
- Rassemblez factures, contrats, crédits et versements réels ; documentez toute objection.
- Déterminez le montant effectivement couvert par l'accord.
- Remplissez l'accord de paiement échelonné et son annexe de paiement avec les dates et les montants partiels individuels.
- Évaluez les intérêts, les frais, les conditions d'échéance et l'éventuel report selon la loi et le contrat réel.
- Signez avec les représentants habilités et remettez le plan complet aux deux parties.
- Enregistrez les paiements réels, et non seulement prévus, dans Excel.
- Délivrez une quittance finale uniquement après vérification du paiement final et contrôle des réclamations couvertes.
Questions fréquentes sur les accords de paiement échelonné
Un plan de paiement échelonné est-il la même chose qu'un nouveau prêt ?
Pas nécessairement. Ce modèle concerne l'ordre de paiement pour une créance B2B spécifique existante. Un nouveau prêt ou un changement de fondement juridique peut nécessiter un autre accord et un autre contrôle.
Le créancier doit-il accepter un plan de paiement échelonné ?
Non, aucun droit général pour les entreprises d'exiger unilatéralement un nouveau plan de paiement ne découle de ce modèle. Les conditions reposent sur un accord réel entre les parties.
Peut-on facturer des frais pour un plan d'amortissement ?
Seulement si les conditions légales pertinentes sont remplies. Selon les § 3–4 de la loi sur les frais de recouvrement, il existe des exigences particulières pour l'indemnisation de l'établissement d'un plan d'amortissement complet. Ces frais ne sont pas automatiques.
La dette initiale cesse-t-elle lorsque le plan est signé ?
Pas automatiquement. L'accord indique explicitement s'il s'agit d'un report, d'une modification des conditions de paiement ou d'une remise négociée spécifiquement.
Les documents contractuels en anglais sont-ils inclus ?
Non. Les cinq documents de travail sont en suédois. Un guide utilisateur en anglais est inclus pour expliquer l'utilisation des modèles.
Excel fonctionne-t-il sans qu'un taux d'intérêt soit indiqué ?
Oui. Excel assure le suivi du capital administratif, des plans de paiement et des paiements reçus. Les intérêts et les frais nécessitent une évaluation individuelle séparée et un enregistrement manuel.
Modèles liés pour les créances et les paiements
- Interruption de la prescription et suivi de créance
- Cession de créance et dénonciation
- Reconnaissance de dette simple
Sources juridiques officielles
- Loi sur les intérêts (1975:635)
- Loi sur la prescription (1981:130)
- Loi (1981:739) sur l'indemnisation des frais de recouvrement, etc.
Contrôle interne des sources juridiques et QA technique assistés par IA effectués le 20 octobre 2026. Aucun juriste externe n'a examiné le matériel. Le kit est un support documentaire général, non un conseil juridique individuel. Non destiné au crédit à la consommation ou aux concordats publics.