À propos du modèle de document
Accord de compensation et déclaration de compensation – Modèles B2B pour entreprises
Deux entreprises ont-elles des factures ou des créances pécuniaires opposées ? Ce pack vous aide à documenter une compensation volontaire par accord, à préparer une déclaration de compensation unilatérale distincte, à comparer les justificatifs de créances et à assurer le suivi des soldes et des accusés de réception. Les modèles s'appliquent aux créances B2B suédoises et distinguent l'accord commun de l'opposition de compensation unilatérale.
01. Contenu du pack
7 documents Word modifiables (DOCX), 7 fichiers PDF interrogeables correspondants et 1 classeur Excel (XLSX). Un total de 15 fichiers dans un pack ZIP téléchargeable. Cinq modèles de travail en suédois, un guide en suédois et un guide d'utilisation en anglais. Édition 2027 conforme au droit suédois.
02. Ce que contiennent les fichiers
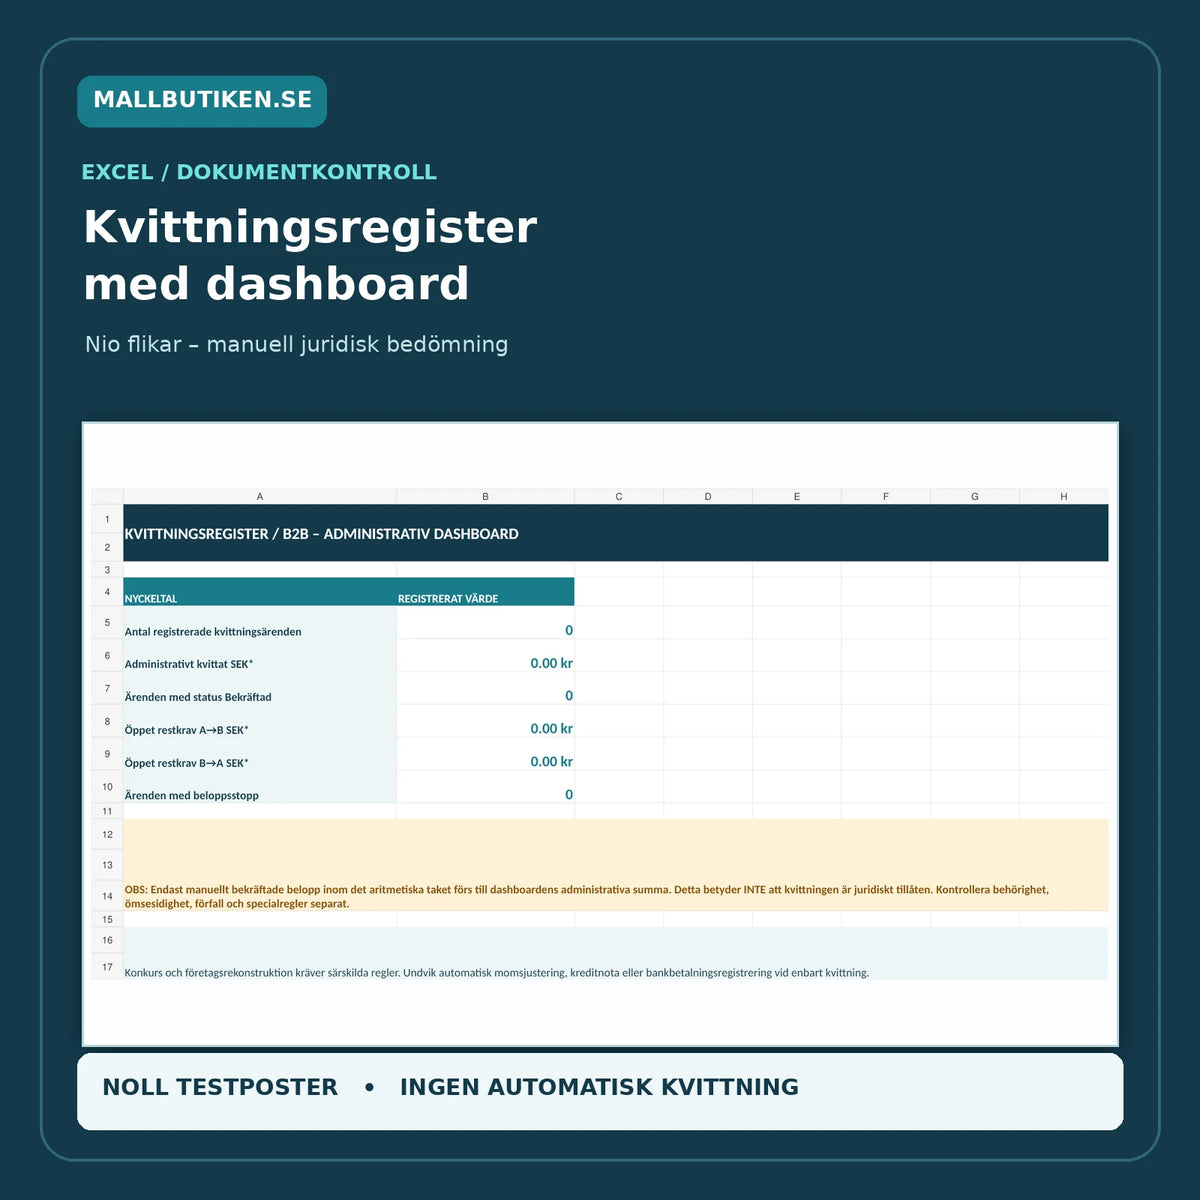
Accord de compensation volontaire écrit, déclaration unilatérale, spécification de solde, journal de réception, liste de contrôle des risques et de comptabilité, ainsi qu'un registre Excel à neuf onglets. Excel affiche les montants arithmétiques et les contrôles administratifs, mais ne détermine jamais automatiquement si une compensation est légale.
Liste des documents – les 15 fichiers
| N° | Document | Contenu | Format |
|---|---|---|---|
| 01 | Accord de compensation – B2B | Accord volontaire concernant deux créances opposées identifiées. | DOCX + PDF |
| 02 | Déclaration de compensation – unilatérale | Notification de compensation unilatérale alléguée avec points de contrôle et justificatifs. | DOCX + PDF |
| 03 | Annexe de créance et calcul de solde | Deux créances, oppositions, paiements, intérêts et montants restants. | DOCX + PDF |
| 04 | Notification et journal de réception | Envois, accusés de réception, oppositions et liste des preuves. | DOCX + PDF |
| 05 | Liste de contrôle des risques et de comptabilité | Réciprocité, habilitation, échéance, insolvabilité, TVA et pièces justificatives. | DOCX + PDF |
| 06 | Guide d'utilisation (SV) | Démarche pratique, limites juridiques et quatre cas de test. | DOCX + PDF |
| 07 | User Guide (EN) | Explication en anglais des modèles de documents suédois. | DOCX + PDF |
| 08 | Excel – registre de compensation 2027 | Neuf onglets : Tableau de bord, Créance A–B, Créance B–A, Compensations, Oppositions, Journal de preuves, Contrôle, Références et Lisez-moi. | XLSX |
Que signifie la compensation de créances ?
Lors d'une compensation, une contre-créance est utilisée pour régler totalement ou partiellement une autre créance entre les parties. Pour la compensation civile, il n'existe pas de loi unique et générale sur la compensation ; les conditions découlent principalement des principes juridiques généraux et, dans certains contextes, d'une loi spécifique. La réciprocité entre mêmes parties juridiques, l'existence des créances et leurs dates d'échéance sont des points de contrôle centraux en cas de compensation unilatérale.
Différence entre accord de compensation et déclaration de compensation
Accord de compensation volontaire : Les deux parties sont convenues des créances identifiées qui doivent être déduites et du montant. L'accord doit documenter les parties, les factures originales, la date de rapprochement, la date de compensation, les montants ainsi que le solde restant.
Déclaration de compensation unilatérale : Une partie notifie qu'elle fait valoir une compensation sans nouvel accord exprès. Cela exige une évaluation spécifique du droit à compensation. Une lettre envoyée ou un modèle rempli ne signifie pas automatiquement que la compensation a acquis un effet juridique. Les éventuelles oppositions doivent être traitées séparément.
Compensation en cas de faillite ou de restructuration d'entreprise
La loi sur la faillite (1987:672) contient des règles spécifiques sur la compensation aux chapitres 5, §§ 15–17. Entre autres, l'acquisition d'une créance peut, dans certaines conditions, entraîner une interdiction de compensation. Des règles de récupération peuvent également être pertinentes. En cas de restructuration d'entreprise, des dispositions spéciales s'appliquent et doivent être examinées individuellement. Ce pack standard ne doit donc pas être utilisé comme base de décision autonome en cas d'insolvabilité.
Comment fonctionne le registre de compensation dans Excel ?
Le classeur Excel affiche à la fois les créances originales et leur déduction administrative. Il calcule un plafond arithmétique correspondant au plus faible des deux montants saisis manuellement, mais l'utilisateur doit évaluer séparément le droit à compensation. Seuls les montants que l'utilisateur a saisis manuellement et marqués avec le statut Confirmé sont intégrés dans le récapitulatif. Une valeur administrative n'est pas une approbation juridique, et une créance contestée ne peut être enregistrée automatiquement comme réglée.
Comptabilité, TVA et pièces justificatives
La compensation ne remplace pas les exigences relatives aux factures ou aux justificatifs comptables traçables. Les factures originales peuvent toujours devoir être comptabilisées et déclarées à la TVA en fonction de chaque transaction commerciale. La compensation n'est pas automatiquement une réduction de prix, une note de crédit, une remise de dette ou un paiement bancaire effectif. Documentez la transaction avec une pièce justificative et laissez le responsable comptable contrôler le traitement correct.
Comment utiliser les modèles
- Identifiez les deux sociétés et vérifiez la réciprocité entre les mêmes sujets de droit.
- Rassemblez les factures, contrats, historique des paiements et dates d'échéance des deux créances.
- Vérifiez les litiges, cessions, gages, prescriptions et éventuelles conditions d'insolvabilité.
- Choisissez un accord volontaire ou une déclaration unilatérale après une évaluation juridique autonome.
- Spécifiez les montants, la date de compensation et les éventuelles créances restantes.
- Documentez les signatures, les envois, la réception et les oppositions.
- Établissez une pièce justificative correcte et effectuez le contrôle comptable.
- Remplissez Excel avec le statut réel – la compensation n'est jamais marquée comme confirmée automatiquement.
Questions fréquentes sur les accords de compensation
Deux entreprises peuvent-elles compenser leurs factures ?
Oui, sous réserve des conditions applicables. En cas de compensation volontaire, les parties doivent documenter leur accord. La compensation unilatérale nécessite une analyse spécifique du droit à compenser.
Doit-il s'agir des deux mêmes entreprises ?
La réciprocité est une condition principale centrale. Deux sociétés différentes au sein du même groupe ne sont pas automatiquement le même sujet de droit.
Suffit-il que les contre-créances aient le même montant ?
Non. Le montant ne dit rien sur la date d'échéance, la validité, l'appartenance ou les obstacles légaux à la compensation.
Peut-on compenser contre une facture contestée ?
Il peut y avoir des oppositions qui doivent être examinées. Le modèle ne traite pas une facture contestée comme étant automatiquement compensable.
Excel calcule-t-il automatiquement ce que l'entreprise peut compenser ?
Non. Excel calcule uniquement une proposition arithmétique et un montant restant administratif après une confirmation manuelle séparée.
Des accords de compensation en anglais sont-ils inclus ?
Non, les modèles de travail sont en suédois. Un guide d'utilisation en anglais est inclus.
Documents connexes
- Accord de paiement échelonné et plan de paiement B2B
- Cession de créance et dénonciation
- Remise de dette et règlement final B2B
- Interruption de prescription et suivi de créance
Sources juridiques officielles
- Skatteverket – principes de compensation en droit civil
- Loi sur la faillite (1987:672), en particulier chap. 5, §§ 15–17
- Skatteverket – facturation et justificatifs comptables
Édition 2027. Contrôle interne des documents et des sources juridiques assisté par IA effectué le 20 octobre 2026. Aucun avocat, expert-comptable ou consultant en comptabilité externe n'a examiné les fichiers. Ce pack standard est destiné aux créances pécuniaires B2B suédoises et ne remplace pas un conseil individuel.