À propos du modèle de document
Remise de dette et accord de règlement amiable pour entreprises – Word, PDF et Excel
Deux entreprises ont-elles besoin de documenter qu'une dette identifiée est totalement ou partiellement remise ou qu'une dette ne sera considérée comme définitivement réglée qu'après le paiement effectif d'un montant convenu ? Ce pack fournit des modèles distincts pour la remise de dette immédiate, le règlement définitif conditionnel, l'annexe de créance, le reçu pour solde de tout compte et le journal de contrôle, avec un registre Excel pour les montants administratifs. Destiné aux créances pécuniaires B2B suédoises uniquement.
01. Contenu du pack
7 documents Word modifiables (DOCX), 7 fichiers PDF consultables correspondants ainsi qu'un classeur Excel (XLSX). Un total de 15 fichiers au format ZIP. Cinq documents de travail en suédois, un guide utilisateur en suédois et un guide utilisateur en anglais. Édition 2027, droit suédois.
02. Que contiennent les fichiers
Contrats distinguant la remise définitive et l'accord conditionnel, spécification de créance et de solde, reçu pour solde de tout compte après exécution vérifiée, contrôle des risques/TVA/fiscalité, guides et fichier Excel avec neuf onglets. Aucun document ne certifie automatiquement qu'une dette est prescrite ou qu'une remise a un effet fiscal.
Tous les fichiers dans le pack ZIP
| N° | Document | Objet | Format |
|---|---|---|---|
| 01 | Contrat de remise de dette – B2B | Remise immédiate ou remise conditionnelle expresse d'une dette identifiée. | DOCX + PDF |
| 02 | Accord de règlement définitif conditionnel | La remise n'intervient qu'après paiement vérifié et respect des conditions. | DOCX + PDF |
| 03 | Annexe de créance et spécification de solde | Spécifier le capital, les intérêts, les crédits, les objections et les montants restants. | DOCX + PDF |
| 04 | Notification de remise et reçu pour solde | Confirmation que les conditions ont été remplies et que la créance est réglée. | DOCX + PDF |
| 05 | Contrôle et évaluation des risques | Habilitation, caution, garanties, TVA, impôts et contrôles de documentation. | DOCX + PDF |
| 06 | Guide utilisateur suédois | Limites juridiques, instructions et quatre cas pratiques fictifs. | DOCX + PDF |
| 07 | Guide utilisateur anglais | Guide en anglais pour les modèles suédois. Pas de modèle principal en anglais. | DOCX + PDF |
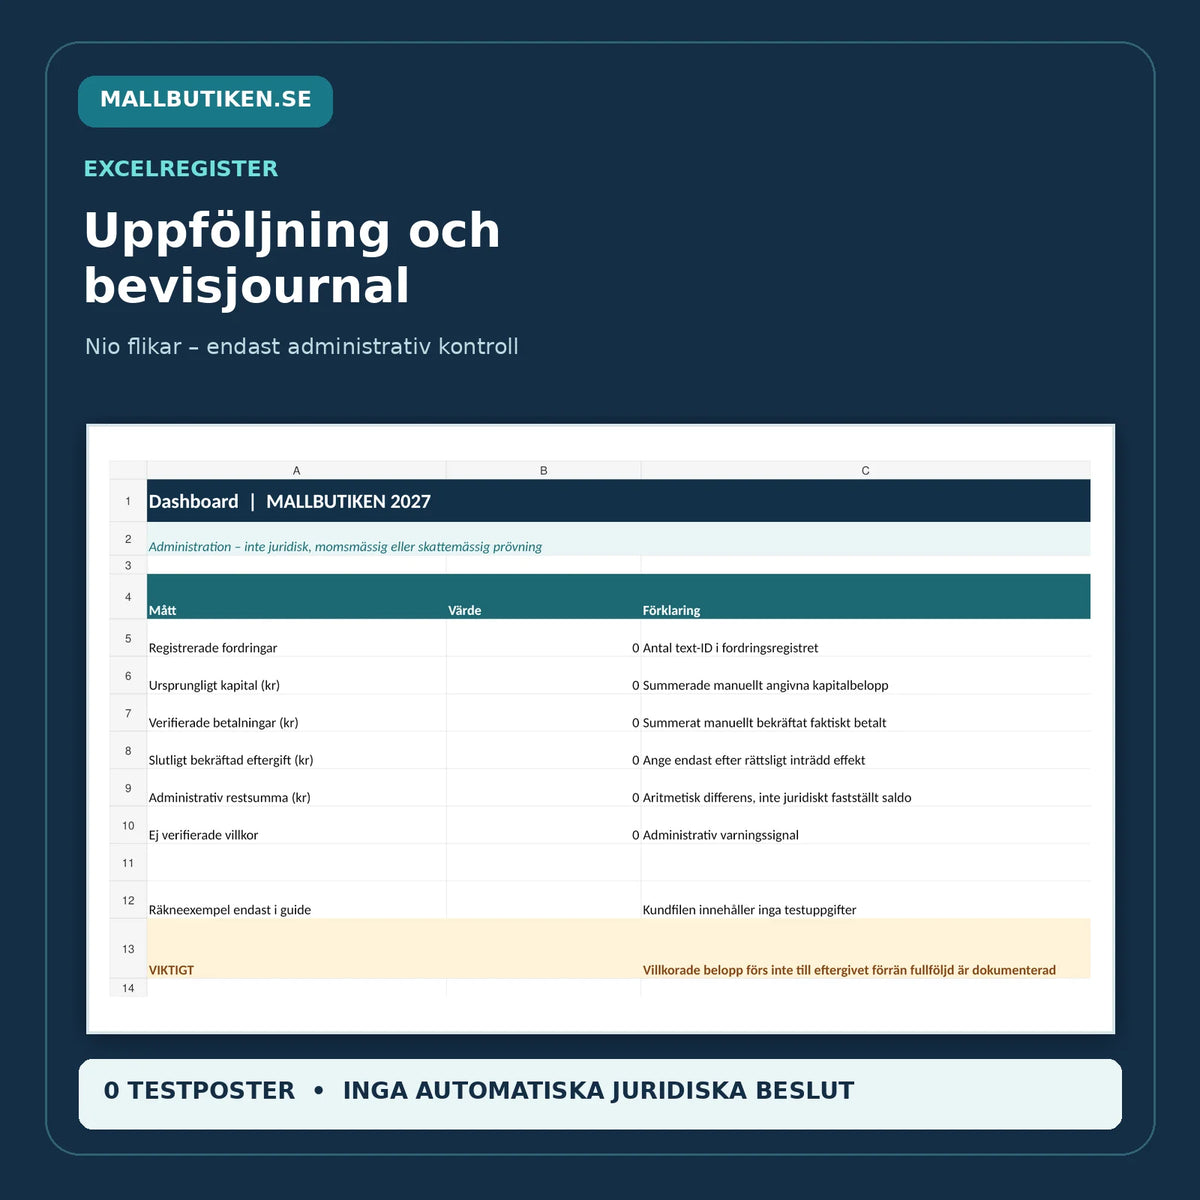
| 08 | Excel – Registre de remise 2027 | Neuf onglets pour les créances, remises, paiements réels, conditions, garanties, contrôle TVA, documentation et tableau de bord. | XLSX |
Remise de dette immédiate ou règlement conditionnel – quelle différence ?
En cas de remise de dette immédiate, les parties conviennent expressément que le créancier renonce définitivement à une partie spécifiée de la créance identifiée. En cas de règlement définitif conditionnel, la remise du montant restant n'intervient que si un paiement spécifique est effectivement parvenu au créancier et que les autres conditions convenues sont remplies. Par conséquent, il ne faut pas émettre de reçu pour solde de tout compte avant que le paiement ne soit vérifié.
Le contrat doit indiquer précisément quels postes sont concernés : capital, intérêts de retard, frais, objections et éventuelles réserves. Il est crucial de ne pas annuler par mégarde d'autres créances. La Loi sur les contrats (1915:218) constitue une partie de la base générale du droit des contrats. Selon l'article 36, les clauses contractuelles abusives peuvent être ajustées ou écartées après un examen individuel.
Caution, garanties et droits des tiers
Une dette peut être liée, par exemple, à un engagement de caution, un gage ou une cession de créance. On ne peut supposer qu'un accord de remise bilatéral produise automatiquement un effet déterminé sur la responsabilité d'une caution, un gage ou les droits d'un tiers. Ces questions doivent être évaluées séparément et les contrats et consentements pertinents doivent être vérifiés.
Fiscalité et TVA en cas de remise de dette
Une réduction de dette volontaire n'est pas automatiquement un concordat exonéré d'impôt. L'Agence suédoise du fisc (Skatteverket) distingue notamment le concordat amiable, d'autres remises volontaires et les règlements de dette dans le cadre d'une restructuration d'entreprise. Les effets fiscaux dépendent de circonstances réelles, comme l'insolvabilité, la nature de l'accord et les règles applicables en matière de report déficitaire. Laissez votre responsable comptable ou fiscal évaluer le traitement pour les deux parties. Guide de l'Agence fiscale sur les concordats et règlements de dette.
Pour la taxe sur la valeur ajoutée (TVA), il est également essentiel de distinguer la perte sur créance constatée et la réduction de prix a posteriori, par exemple après un règlement de dette définitif. Il peut y avoir des exigences concernant les notes de crédit et les corrections correspondantes. Ce pack ne tire aucune conclusion automatique sur la réduction de TVA. Voir le Guide de l'Agence fiscale sur la TVA en cas de pertes sur créances et réductions de prix.
Registre Excel à neuf onglets
Excel comprend un tableau de bord, les Créances, Remises, Paiements, Contrôle des conditions, Garanties, TVA & Impôts, Journal de preuves et un onglet Lisez-moi. Le registre distingue la créance initiale, les paiements effectivement vérifiés et la remise définitive intervenue. Une remise future ou non confirmée ne doit pas être enregistrée comme définitive dans le solde administratif. Les formules sont uniquement arithmétiques et ne prouvent pas la validité juridique.
Comment utiliser les modèles
- Identifiez les deux entreprises, les signataires autorisés et le contrat initial.
- Rassemblez les factures, paiements historiques, intérêts, frais et éventuelles objections.
- Vérifiez les garanties, cessions antérieures et éventuels droits des tiers.
- Choisissez le document pour une remise directe ou un règlement conditionnel séparé.
- Spécifiez précisément le montant remis, les réserves éventuelles et l'entrée en vigueur.
- Faites évaluer par le responsable comptable ou fiscal la TVA, l'impôt et les exigences de pièces justificatives.
- Signez et documentez l'habilitation et les instructions de paiement convenues.
- Émettez le reçu pour solde de tout compte uniquement après que les conditions requises sont remplies et que le paiement a été vérifié.
Questions fréquentes
Que signifie remise de dette ?
Le fait qu'un créancier renonce à une créance identifiée ou à une partie de celle-ci. Le libellé et la validité du contrat déterminent ce qui est réellement couvert et quand la remise prend effet.
Une remise de dette est-elle la même chose qu'un concordat ?
Non, pas toujours. Un concordat a une signification économique et fiscale particulière. Une remise volontaire classique n'entraîne pas automatiquement le même traitement fiscal.
Le débiteur reçoit-il un reçu pour solde dès la signature du contrat ?
Pas si la remise est conditionnée par un paiement ou une autre prestation. Le reçu pour solde ne doit être émis qu'après exécution documentée.
L'entreprise peut-elle automatiquement déduire la TVA ou toute la créance comme perte ?
Non. La question nécessite un examen séparé de la transaction et d'une éventuelle note de crédit. Les règles de l'Agence fiscale sur les pertes sur créances et réductions de prix peuvent conduire à une comptabilisation différente.
Excel calcule-t-il quand une dette est juridiquement éteinte ?
Non. Excel fournit un calcul administratif basé sur le capital réellement saisi, les paiements vérifiés et la remise finale confirmée manuellement.
Des contrats en anglais sont-ils inclus ?
Non, les cinq modèles de travail sont en suédois. Un guide utilisateur en anglais est inclus.
Modèles connexes
- Contrat de paiement échelonné et plan de paiement B2B
- Interruption de prescription et recouvrement de créances
- Cession de créance et dénonciation
- Reconnaissance de dette simple
Sources juridiques officielles
- Loi sur les contrats (1915:218)
- Loi sur la prescription (1981:130), notamment les articles 5–6
- Agence fiscale – concordats, règlements de dette et imposition
- Agence fiscale – TVA, pertes sur créances et réductions de prix
Édition 2027. Contrôle interne des sources et documents assisté par IA effectué le 20 octobre 2026 ; aucun examen externe par un juriste, un expert-comptable ou un conseiller fiscal n'a été effectué. Destiné aux créances B2B délimitées, pas aux crédits à la consommation, aux procédures de faillite ou à la restructuration d'entreprise formelle.