
حصر التركة 2026 – المواعيد النهائية، والتبليغات، والقواعد الجديدة
دليل شامل لجرد التركة لعام 2026: مهلة الأشهر الثلاثة، التقديم، الاستدعاء، الأصول والالتزامات، والتعديلات السارية اعتباراً من 1 يوليو 2026.

يعد جرد التركة (bouppteckning) بمثابة حصر للظروف المالية للتركة ووثيقة لإثبات صفة ورثة التركة. بالإضافة إلى ذلك، تغيرت القواعد خلال عام 2026 في عدة جوانب عملية، مما يجعل قوائم المراجعة القديمة غير موثوقة للاستخدام دون تدقيق.
نظرة عامة سريعة
- يجب عادةً إجراء جرد التركة في غضون ثلاثة أشهر من تاريخ الوفاة.
- يجب تقديم الجرد إلى مصلحة الضرائب (Skatteverket) في غضون شهر واحد من تاريخ تحريره.
- اعتباراً من 1 يوليو 2026، لم يعد هناك حاجة لإرفاق نسخة مصدقة؛ بل يجب إرسال النسخة الأصلية.
- يجب ذكر جميع الأشخاص المدعوين للجلسة مع تقديم بيانات الهوية التي تتطلبها القواعد الجديدة.
- يجب الإفصاح عن الأصول والديون بناءً على الوضع القائم في يوم الوفاة.
| جلسة الجرد | تحديد الزمان والمكان والأشخاص الذين يجب دعوتهم. |
| الدعوات | التأكد من دعوة جميع المعنيين في الوقت المناسب. |
| الأصول | البنوك، الأوراق المالية، العقارات، حقوق السكن، المركبات، التأمين، والمستحقات. |
| الديون | القروض، الفواتير، الضرائب، والديون الأخرى التي كانت قائمة يوم الوفاة. |
| المرفقات | الوصية، إثباتات الدعوة، التوكيلات، وأي وثائق أخرى ذات صلة. |
ثلاثة أشهر لإجراء الجرد
تنص المادة 1 من الفصل 20 من قانون الميراث على أن جرد التركة يجب أن يتم في موعد أقصاه ثلاثة أشهر من تاريخ الوفاة ما لم تمنح مصلحة الضرائب مهلة إضافية. وعند تحرير الجرد، يجب تقديمه في غضون شهر واحد وفقاً للقاعدة العامة.
الدعوة وجلسة جرد التركة
يجب دعوة جميع الأشخاص الذين تنص القواعد على دعوتهم في الوقت المناسب. تؤكد التوجيهات القانونية لمصلحة الضرائب أنه إذا تم عقد جلسة الجرد على عدة أيام، فيجب أن يكون جميع المعنيين قد دُعوا إلى الجلسة الختامية أو حاضرين فيها.
تغييرات هامة اعتباراً من 1 يوليو 2026
أبلغت مصلحة الضرائب عن متطلبات جديدة للبيانات المتعلقة بالأشخاص المدعوين للجلسة. لا يزال يتعين إرسال جرد التركة في نسخته الأصلية، ولكن لم تعد هناك حاجة لإرفاق نسخة مصدقة. ووفقاً لمعلومات مصلحة الضرائب لعام 2026، فإن التقديم الرقمي غير ممكن بعد.
البيانات الجديدة في جرد التركة لعام 2026 – قائمة مراجعة عملية
بالنسبة لمن يرث عقاراً، تطبق متطلبات هوية محدثة عند طلب سند الملكية (lagfart) اعتباراً من يوليو 2026. اقرأ تقسيم الميراث العقاري – سند الملكية، الرقم الشخصي، ورقم التنسيق.
بعد التعديلات القانونية في 1 يوليو 2026، يجب أن يتضمن جرد التركة اسم وعنوان ورقم الشخصي أو رقم التنسيق للأشخاص الذين كان يجب دعوتهم. في حال عدم توفر رقم شخصي أو رقم تنسيق، يتم ذكر تاريخ الميلاد. يوصى باستخدام استمارة مصلحة الضرائب SKV 4600 كنقطة انطلاق، ولكن يجب اتباع تعليمات المصلحة الحالية نظراً لأن بعض المسميات القديمة قد تظل موجودة في الاستمارة.
- فئة الأشخاص: تحديد ورثة التركة، الورثة اللاحقين، والزوج أو الشريك المسجل الباقي على قيد الحياة ممن يجب دعوتهم؛ توثيق كيفية وموعد إرسال الدعوة.
- أشخاص الجرد: تعيين شخصين مؤهلين وموثوقين للقيام بالجرد. يجب أن يكونا مستقلين عن المصالح المالية للتركة وفقاً للقواعد المعمول بها.
- المواعيد النهائية: يجب إجراء الجرد عادةً خلال ثلاثة أشهر من الوفاة وتقديمه في غضون شهر من تحريره. اطلب تمديد المهلة في الوقت المناسب عند الحاجة.
- التقديم: منذ 1 يوليو 2026، لا توجد حاجة لإرفاق نسخة مصدقة إضافية. بالنسبة للجرد الورقي، يتم تقديم الوثيقة الأصلية. تفتح القواعد الباب للتقديم الإلكتروني مستقبلاً إلى جهة استقبال تحددها مصلحة الضرائب، ولكن يرجى التحقق من توفر الخدمة الإلكترونية؛ فإرسال ملف PDF عبر البريد الإلكتروني لا يعد طلباً إلكترونياً معتمداً.
جرد التركة، الجرد التكميلي، والتسوية النهائية – ما الفرق؟
جرد التركة المسجل لا ينهي التركة التي لا تزال تحتوي على ممتلكات غير مقسمة. انظر التركة غير المقسمة – المسؤولية والإقرار الضريبي بعد الجرد.
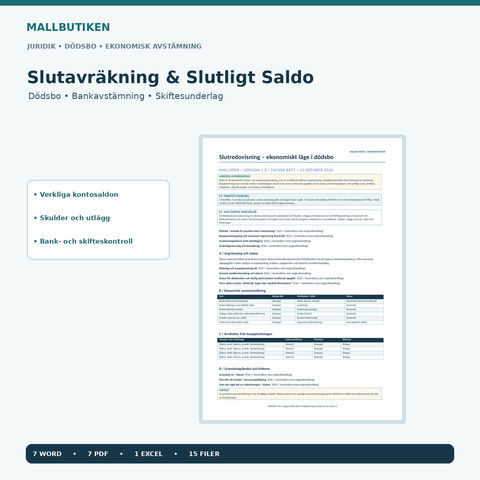
يوضح جرد التركة، من بين أمور أخرى، من له حق الميراث والأصول والديون بناءً على يوم الوفاة. قد يلزم عمل جرد تكميلي إذا تم اكتشاف أصل أو دين غير معروف سابقاً أو أي خطأ آخر في الجرد، وذلك وفقاً للفصل 20 المادة 10 من قانون الميراث. أما التسوية النهائية فهي وثيقة عمل عملية يمكنها إظهار رصيد البنك الحالي، المعاملات بعد الوفاة، التكاليف المدفوعة، وما تبقى قبل تقسيم الميراث.
مثال: إذا كان الحساب البنكي يحتوي على 120,000 كرونة في يوم الوفاة، ولكن التركة قامت لاحقاً بدفع فواتير واستلمت استرداداً ضريبياً، فقد يختلف رصيد الحساب لاحقاً عن جرد التركة دون أن يعني ذلك بالضرورة أن الجرد خاطئ. قم بتوثيق التغييرات بكشوف الحسابات، وقيّم بشكل منفصل ما إذا كان وجود أصل أو دين غير معروف سابقاً يتطلب جردًا تكميلياً.
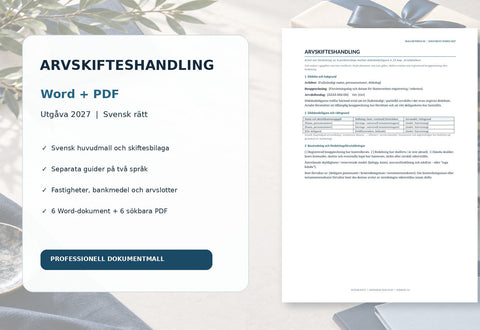
قبل جلسة الجرد، يمكنك استخدام حزمة جرد التركة للدعوات والبيانات. وعند الحاجة لتسوية أموال التركة لاحقاً، تتوفر نماذج منفصلة للتسوية النهائية والرصيد النهائي. يتم توثيق التوزيع الفعلي بين عدة ورثة عادةً في وثيقة تقسيم الميراث. اقرأ أيضاً تقسيم الميراث خطوة بخطوة.
المصادر: مصلحة الضرائب حول بيانات جرد التركة، أشخاص الجرد، والتقديم والتسجيل.
الأصول والديون والمرفقات
جرد التركة المسجل لا يعادل الموافقة على صرف دفعات جزئية من التركة. اقرأ تقسيم الميراث الجزئي وصرف الدفعات الجزئية – الديون، المسؤولية، وقائمة المراجعة العملية.
عندما كان المتوفى متزوجاً، قد يلزم توثيق طلب الزوج الباقي على قيد الحياة بالاحتفاظ بأمواله الزوجية منذ جلسة جرد التركة. انظر الدليل حول المادة 12 الفصل 2 من قانون الزواج، التوقيت والتوثيق.
يجب أن يبدأ العمل من يوم الوفاة ويتم توثيقه بشكل منهجي. يجب التعامل مع الأموال البنكية، الأوراق المالية، العقارات، حقوق السكن، المستحقات، والأصول الأخرى جنباً إلى جنب مع الديون والمرفقات ذات الصلة. قد تحتاج أيضاً بيانات الزوج أو الشريك الباقي على قيد الحياة إلى الإفصاح عنها حسب الحالة.
أخطاء شائعة يجب تجنبها
- تجاوز مهلة الثلاثة أشهر أو طلب تمديد المهلة في وقت متأخر.
- عدم دعوة جميع الأشخاص الذين يجب دعوتهم.
- استخدام قائمة مراجعة قديمة تتطلب نسخة مصدقة بعد 1 يوليو 2026.
- خلط المعاملات التي تمت بعد يوم الوفاة مع الأصول والديون القائمة في يوم الوفاة.
- نسيان إرفاق الوصية، التوكيل، أو إثباتات الدعوة كمرفقات ذات صلة.
أسئلة وأجوبة شائعة
متى يجب أن يكون جرد التركة جاهزاً؟
يجب إجراء الجلسة عادةً في غضون ثلاثة أشهر من تاريخ الوفاة. بعد ذلك، يجب تقديم الجرد في غضون شهر من تاريخ تحريره.
هل يمكن الحصول على تمديد للمهلة؟
نعم، يمكن لمصلحة الضرائب بعد تقديم طلب ضمن مهلة الثلاثة أشهر تمديد الوقت إذا كانت طبيعة التركة أو سبب خاص آخر يبرر ذلك.
هل يجب إرسال نسخة مصدقة في عام 2026؟
لا، اعتباراً من 1 يوليو 2026، لم يعد هناك حاجة لإرفاق نسخة مصدقة. يجب إرسال النسخة الأصلية.
هل يمكن تقديم جرد التركة إلكترونياً؟
تفيد مصلحة الضرائب بأن التقديم الرقمي غير ممكن في الوقت الحالي.
ما هي جلسة جرد التركة؟
هي الاجتماع الذي يتم فيه مراجعة الأصول والديون والبيانات الأخرى، والتأكد من أن الأشخاص الذين يجب دعوتهم قد تلقوا دعواتهم.
حزمة جرد التركة 2026/2027
تحتوي الحزمة على دعوة، وثيقة عمل للأصول والديون، قائمة مراجعة للمرفقات، ودليل عملي.
اقرأ أيضاً
المصادر ومزيد من القراءة
- مصلحة الضرائب – تغييرات تتعلق بجرد التركة 2026
- قانون الميراث (1958:637)، الفصل 20 – البرلمان السويدي
آخر تحديث: 15 أكتوبر 2026. هذا المقال يقدم معلومات عامة ولا يغني عن الاستشارة القانونية أو الضريبية أو المتعلقة بالمعاشات التقاعدية.
القوالب المذكورة في المقال

تعمّق في الموضوع
 تقسيم التركة وجرد التركة – أدلة ونماذج
حصر إرث عقاري لعام 2026 – تسجيل الملكية، شراء حصص الأشقاء، والمستندات المطلوبة
عقار ضمن تصفية التركة؟ قائمة مرجعية لسند الملكية، ووثيقة تصفية التركة، وشراء حصص الأشقاء، ومستحقات التصفية، ومتطلبات الرقم الشخصي بدءاً من 1 يوليو ...
 تقسيم التركة وجرد التركة – أدلة ونماذج
تركة غير مصفاة عام 2026 – اتفاقية، إدارة مشتركة وإنهاء
تركة غير موزعة لعام 2026: إدارة مشتركة وفقاً للفصل الثامن عشر من قانون الميراث، اتفاقية وفقاً للفصل الرابع والعشرين، توكيل رسمي، إنهاء خدمات، عوائد...
 تقسيم التركة وجرد التركة – أدلة ونماذج
كيف يتم إجراء تقسيم الميراث؟ خطوة بخطوة من حصر التركة إلى التوزيع
هكذا يقوم ورثة التركة بإجراء تقسيم الميراث: جرد التركة المسجل، الديون، التقييم، التوزيع، وثيقة تقسيم الميراث ونقل الأصول.


