
توجيه تقارير الاستدامة للشركات (CSRD) ومعايير الإبلاغ عن استدامة الشركات (ESRS) لعام 2026/2027 – ما هي الشركات المشمولة بعد تعديلات "أومنيبوس 1" (Omnibus I)؟

إجابة مختصرة: خضع توجيه تقارير استدامة الشركات (CSRD) لتعديلات كبيرة بموجب "حزمة أومنيبوس 1" (Omnibus I) الصادرة عن الاتحاد الأوروبي. فبعد القواعد الجديدة، أصبحت التقارير الإلزامية تتركز بشكل أكبر على الشركات الكبرى. وكقاعدة عامة، تخضع للقانون الشركات التي لديها أكثر من 1000 موظف وصافي مبيعات يتجاوز 450 مليون يورو. وفي الوقت نفسه، اعتمد الاتحاد الأوروبي في عام 2026 معايير إعداد تقارير الاستدامة الأوروبية (ESRS) المنقحة لتقليل أعباء إعداد التقارير.
ما الذي تغير بموجب "أومنيبوس 1"؟
عدّل التوجيه (EU) 2026/470 كلاً من إطار عمل CSRD وقواعد العناية الواجبة المتعلقة بالاستدامة. وبالنسبة لـ CSRD، يعني التغيير أن تقارير الاستدامة الإلزامية تستهدف نطاقاً أصغر بكثير من الشركات مقارنة بالنموذج الأصلي.
| السؤال | الأهمية العملية في 2026 |
|---|---|
| من المشمولون؟ | كقاعدة عامة، الشركات التي لديها أكثر من 1000 موظف وصافي مبيعات يتجاوز 450 مليون يورو. |
| أي معيار؟ | تُستخدم معايير ESRS للشركات المشمولة. اعتمدت المفوضية معايير منقحة في 3 يوليو 2026. |
| الشركات الصغيرة؟ | يمكن للشركات خارج النطاق الإلزامي تقديم تقارير طوعية، بما في ذلك استخدام معايير مبسطة. |
| الأهمية المزدوجة؟ | منهجية مركزية مستمرة: يجب تحليل كل من تأثير الشركة والأهمية المالية لقضايا الاستدامة. |
ما هي معايير ESRS؟
تُعد معايير ESRS هي المعايير الأوروبية لتقارير الاستدامة. وهي تعمل على هيكلة المعلومات المتعلقة بالبيئة والقضايا الاجتماعية وحوكمة الشركات. تهدف المعايير المنقحة لعام 2026 إلى الحفاظ على معلومات قابلة للمقارنة وذات صلة بالقرار، مع تقليل نقاط البيانات غير الضرورية والإجراءات الإدارية.
كيف يجب أن تستعد الشركة
- تحديد النطاق. تحقق من هيكل المجموعة، وعدد الموظفين، وحجم المبيعات مقابل العتبات الحالية.
- توثيق الأهمية المزدوجة. صف المنهجية، وأصحاب المصلحة المعنيين، والتأثيرات والمخاطر والفرص (IROs)، والأولويات.
- بناء حوكمة البيانات. حدد مالكاً لكل نقطة بيانات، ومصدر البيانات، والضوابط، وعمليات الاعتماد.
- إنشاء فهرس للإفصاح. اربط إفصاحات ESRS ذات الصلة بالجهة المسؤولة والأدلة الداعمة.
- إدارة بيانات سلسلة القيمة بشكل متناسب. وثّق بيانات الموردين المطلوبة وسبب الحاجة إليها.
- التخطيط للتأكيد (Assurance). تأكد من وجود وثائق يمكن تتبعها وإدارة الإصدارات حتى قبل الانتهاء من التقرير.
أخطاء شائعة
- استخدام عتبات CSRD القديمة دون التحقق من "أومنيبوس 1".
- التعامل مع الأهمية المزدوجة كقائمة مرجعية بسيطة دون تحليل موثق.
- جمع كميات كبيرة من البيانات قبل تحديد أي الإفصاحات جوهرية بالفعل.
- الخلط بين التقارير الطوعية (مثل VSME) وتقارير ESRS الإلزامية.
أسئلة شائعة
هل تشمل CSRD جميع الشركات السويدية الكبرى؟
لا. بعد "أومنيبوس 1"، يجب التحقق من معايير الحجم الجديدة. كما يمكن لقواعد المجموعة والمواقف الخاصة أن تؤثر على التقييم.
هل ESRS هي نفسها CSRD؟
لا. CSRD هو إطار عمل التقارير القانوني. بينما ESRS هي معايير التقارير التي تحدد كيفية هيكلة الإفصاحات.
هل تحتاج الشركات الصغيرة إلى القيام بأي شيء؟
قد تواجه متطلبات معلومات من العملاء والبنوك والشركات الكبرى حتى لو لم تكن هي نفسها مشمولة بإلزامية CSRD. لذا، قد يكون تقديم تقارير طوعية ومتناسبة أمراً ذا صلة.
اطلع على حزمة النماذج CSRD & ESRS لتقارير الاستدامة 2026/2027.
أدلة ذات صلة
- الامتثال للوائح الاتحاد الأوروبي للشركات 2026/2027
- EUDR 2026/2027 – العناية الواجبة
- المطالبات البيئية وقواعد الغسل الأخضر 2026
المزيد من مواد العمل: اطلع على المزيد من نماذج امتثال الاتحاد الأوروبي وقواعد المنتجات.
المصادر
هذه المعلومات عامة ولا تغني عن المشورة القانونية أو المحاسبية أو التدقيقية في حالة معينة.
القوالب المذكورة في المقال
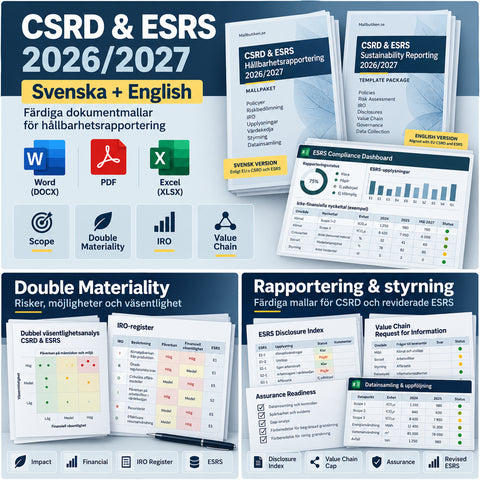
تقارير الاستدامة وفقاً لتوجيه CSRD ومعايير ESRS لعام 2026/2027 – باللغتين السويدية والإنجليزية | النطاق، الأهمية النسبية المزدوجة، المخاطر والفرص والآثار (IRO)، ومعايير الشركات الصغيرة والمتوسطة (VSME) بصيغ Word/PDF/Excel
Word (DOCX) + PDF + Excel (XLSX)
179 SEK
عرض القالب: تقارير الاستدامة وفقاً لتوجيه CSRD ومعايير ESRS لعام 2026/2027 – باللغتين السويدية والإنجليزية | النطاق، الأهمية النسبية المزدوجة، المخاطر والفرص والآثار (IRO)، ومعايير الشركات الصغيرة والمتوسطة (VSME) بصيغ Word/PDF/Excel
تعمّق في الموضوع
 أدلة للشركات – العقود والموارد البشرية والذكاء الاصطناعي والامتثال
الامتثال للوائح الاتحاد الأوروبي للشركات 2026/2027 – دليل القواعد الجديدة للاتحاد الأوروبي
دليل الركائز للامتثال للاتحاد الأوروبي 2026/2027: لائحة التغليف ونفايات التغليف (PPWR)، لائحة التصميم الإيكولوجي للمنتجات المستدامة/جواز سفر المنتج...
 أدلة للشركات – العقود والموارد البشرية والذكاء الاصطناعي والامتثال
لائحة الاتحاد الأوروبي بشأن إزالة الغابات (EUDR) 2026/2027 – ما هي الشركات المشمولة وكيف يتم إجراء العناية الواجبة؟
دليل لائحة الاتحاد الأوروبي لمكافحة إزالة الغابات (EUDR) لعام 2026/2027، يتضمن المواعيد النهائية الحالية، نطاق المنتجات، الأدوار، تحديد الموقع الجغ...
 أدلة للشركات – العقود والموارد البشرية والذكاء الاصطناعي والامتثال
الادعاءات البيئية والغسيل الأخضر لعام 2026 – ما الذي يُسمح للشركات بقوله؟
دليل الادعاءات البيئية والغسل الأخضر 2026: قانون التسويق السويدي، توجيه الاتحاد الأوروبي 2024/825، متطلبات الإثبات، الحياد المناخي، صافي الانبعاثات...


