Svenska Dokumentmallar
ViDA 2030 – الفواتير الإلكترونية العابرة للحدود، ومراقبة البيانات، واختبار الأنظمة | Word/PDF/Excel
ViDA 2030 – الفواتير الإلكترونية العابرة للحدود، ومراقبة البيانات، واختبار الأنظمة | Word/PDF/Excel
- صيغة الملفات
- DOCX, PDF, XLSX
- لغة المستندات
- 5 قوالب عمل سويدية و1 دليل سويدي بصيغة DOCX/PDF، و1 دليل مستخدم إنجليزي منفصل بصيغة DOCX/PDF، وسجل إكسل سويدي. لا تتضمن قوالب تشغيلية باللغة الإنجليزية.
- عدد الملفات
- 7
تنزيل رقمي. لا يتم إرسال أي منتج مادي.
فشل في تحميل توفر التنزيل
حول هذا القالب
كيف تستعد الشركات السويدية لفواتيرها التجارية بين الشركات العابرة للحدود لمتطلبات الإبلاغ الرقمي الجديدة عن ضريبة القيمة المضافة في الاتحاد الأوروبي؟ ViDA 2030 هي حزمة وثائق واختبارات تحضيرية للمسؤولين الماليين ومشاريع أنظمة تخطيط موارد المؤسسات (ERP) ومكاتب المحاسبة ومشغلي الفواتير الذين يرغبون في تنظيم أنواع المعاملات وبيانات الفواتير الرئيسية واتفاقيات الموردين وقبول الأنظمة في وقت مبكر.
إنها ليست إقرارًا فعليًا بضريبة القيمة المضافة، ولا مولدًا لملفات XML الصالحة وفقًا لمعيار EN 16931، ولا اتصالًا تلقائيًا بمصلحة الضرائب السويدية. الغرض من المنتج هو إنشاء أساس معلوماتي مفهوم وقابل للتتبع لاتخاذ القرارات استعدادًا لعام 2030.
ViDA: ما الذي تقرر وما الذي لا يزال قيد الانتظار؟
تم اعتماد توجيه الاتحاد الأوروبي (EU) 2025/516 في عام 2025. سيبدأ تطبيق المتطلبات الموحدة للفواتير الإلكترونية المنظمة والإبلاغ الرقمي لـ بعض المعاملات التجارية بين الشركات العابرة للحدود داخل الاتحاد الأوروبي في 1 يوليو 2030. سيتم إدخال أجزاء أخرى من ViDA في أوقات مختلفة، بما في ذلك تعديلات نظام التوريد السريع (OSS) ونظام التوريد السريع عبر الإنترنت (IOSS) في عام 2027 وقواعد بعض المنصات في عام 2028.
تدرس السويد التنفيذ وفقًا لـ القرار 2026:9. يجب تقديم الدراسة في موعد أقصاه 30 نوفمبر 2027، وتشمل أيضًا مسألة ما إذا كانت المتطلبات يجب أن تسري على المعاملات المحلية. لذلك، تصف الحزمة القانون السويدي لعام 2026 بأنه لم يُدرس بعد بشكل كامل/لم يُتخذ فيه قرار نهائي في هذا المجال، ولا تقوم بأي تصنيف تلقائي.
01 – محتويات الحزمة
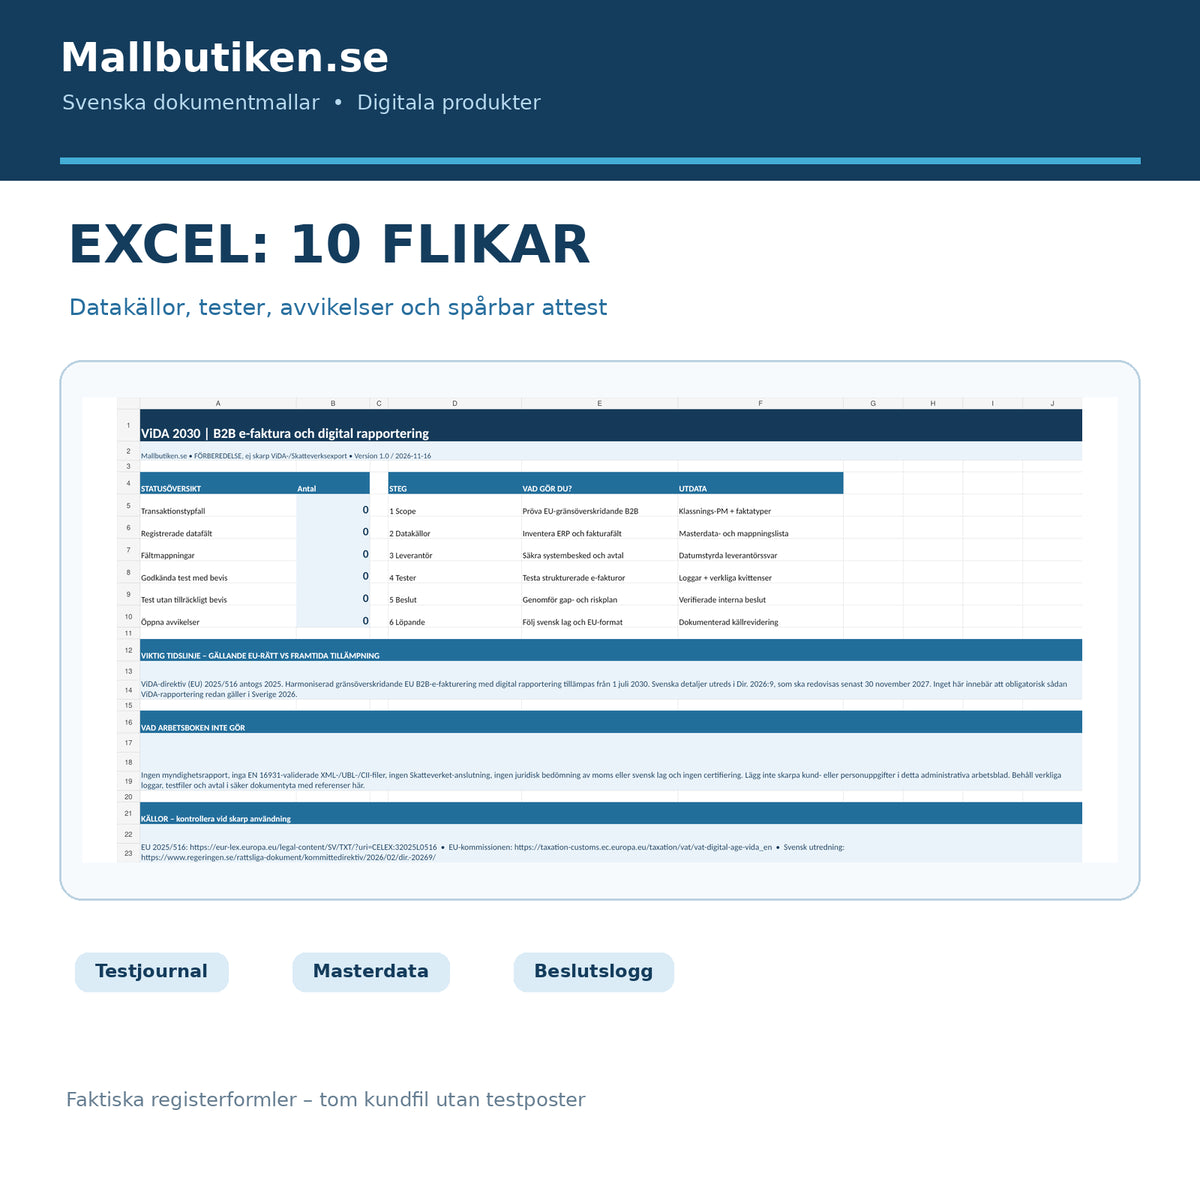
5 نماذج عمل سويدية، ودليل سويدي واحد، ودليل مستخدم إنجليزي واحد، كل منها بصيغة DOCX قابلة للتعديل وPDF قابلة للبحث/الطباعة (14 ملفًا)، بالإضافة إلى ملف عمل إكسل سويدي واحد بعشرة أوراق عمل. إجمالي 15 ملفًا للعميل في ملف ZIP. الدليل الإنجليزي ليس ترجمة إنجليزية كاملة للنماذج العملية السويدية.
02 – محتويات الملفات
مذكرة نطاق المعاملات التجارية بين الشركات العابرة للحدود، وحقول الفواتير والأنظمة المصدرية، ومطابقة البيانات، وخطاب مورد جاهز، واختبار القبول، وخطة الانحرافات/الإجراءات، وقرار الإدارة، وتسجيل أدلة الاختبار الفعلية. يساعدك ملف الإكسل على معرفة الوثائق المفقودة؛ لا يتم إجراء أي فحص تلقائي للصلاحية القانونية أو الموافقة الرسمية.
جميع الملفات – الاستخدام الفعلي
| الملف | الوظيفة العملية |
|---|---|
| 01 النطاق وتصنيف المعاملات | قيّم تدفقات المعاملات التجارية بين الشركات داخل الاتحاد الأوروبي ذات الصلة بشكل منفصل عن المعاملات السويدية التجارية بين الشركات، والمعاملات بين الشركات والمستهلكين، والمعاملات مع دول ثالثة. |
| 02 البيانات الرئيسية ومطابقة الحقول | حدد حقول الفواتير، والأنظمة المصدرية، ومعرف ضريبة القيمة المضافة، والمسؤوليات، وقاعدة الاختبار. |
| 03 خطاب المورد وملحق المتطلبات | اطلب إجابات قابلة للتحقق من مشغل نظام تخطيط موارد المؤسسات/الفواتير حول المعايير، ونقل البيانات، وخطة التسليم. |
| 04 اختبار قبول الفواتير الإلكترونية | وثّق قواعد بناء الجملة، ورسائل الخطأ، وإشعارات الائتمان، ومعالجة ضريبة القيمة المضافة، وإيصالات الاستلام الفنية. |
| 05 تحليل الفجوات ومحضر القرارات | اجمع المخاطر، وتقديرات التكاليف، والإجراءات، وقرارات الإدارة التحضيرية. |
| 06 دليل المستخدم السويدي | خمس حالات استخدام، والمنهجية، والمصادر، والقيود الواضحة. |
| 07 English User Guide | تعليمات إنجليزية للنماذج العملية السويدية. |
| 08 ملف إكسل، 10 أوراق عمل | سجل إداري للمعاملات، والبيانات الرئيسية، والحقول، والأنظمة، والاختبارات، والانحرافات، والإجراءات، والقرارات. |
لمن تصلح هذه الحزمة؟
الوظائف المالية ووظائف ضريبة القيمة المضافة في الشركات السويدية التي تمارس التجارة داخل الاتحاد الأوروبي؛ والمسؤولون عن أنظمة تخطيط موارد المؤسسات والتكامل؛ ومكاتب المحاسبة ومشغلي الفواتير الذين يحتاجون إلى دراسة تمهيدية. إنها ليست مخصصة لفواتير المستهلكين الخاصة أو كدليل عام على أن جميع الشركات السويدية ملزمة بتغيير نظام الفواتير في عام 2026.
ملف الإكسل: عشر أوراق عمل للتحكم القابل للتتبع
البداية (ملخص)، المعاملات (النطاق حسب نوع الحالة)، البيانات الرئيسية (مصادر الحقول)، مطابقة الحقول (التحضير لمعيار EN 16931)، الأنظمة (المورد/التكامل)، حالات الاختبار (نتيجة اختبار فعلي)، الانحرافات، الإجراءات، القرارات، والمصادر.
لا تُحتسب حالة الاختبار «مقبول» على أنها «مقبول مع دليل» إلا عند توفر سجل الاختبار ومرجع إيصال الاستلام معًا. يتم وضع علامة على الحقول التي تفتقر إلى قاعدة فحص أو مالك بيانات للإكمال. تم إجراء جميع تمارين السيناريوهات باستخدام بنود وهمية لا تدخل ضمن ملف العميل. هذا ليس أداة معتمدة للتحقق من معيار EN 16931.
كيفية استخدام الوثائق
- حدد معاملاتك التجارية الفعلية بين الشركات داخل الاتحاد الأوروبي وقارن معالجة ضريبة القيمة المضافة مع خبير مسؤول.
- وثّق كل حقل فواتير ذي صلة، والنظام المصدر، ومالك البيانات.
- اطلب من مشغل النظام/الفواتير توضيح ما هو متاح، وما هو مخطط له، وما يمكن التحقق منه تقنيًا.
- اختبر أنواعًا مختلفة من الفواتير باستخدام بيانات وهمية، مثل فواتير السلع التجارية بين الشركات داخل الاتحاد الأوروبي، والخدمات، وإشعارات الائتمان، والفواتير السويدية المحلية، والمعاملات بين الشركات والمستهلكين.
- احفظ السجلات وإيصالات الاستلام الفعلية وأعد قائمة إجراءات ذات أولويات.
- وثّق قرارًا تحضيريًا داخليًا وأعد النظر فيه عند تحديد القوانين السويدية والمواصفات الفنية الرسمية.
ما الأخطاء التي تساعد الحزمة على تجنبها؟
ملف PDF في البريد الإلكتروني ليس بالضرورة فاتورة إلكترونية منظمة. التنسيق الذي تم التحقق منه تقنيًا ليس هو نفسه المعالجة الصحيحة لضريبة القيمة المضافة أو الإبلاغ المقدم. كما لا ينبغي تقديم قاعدة الاتحاد الأوروبي التي من المقرر أن يبدأ تطبيقها في 2030 على أنها التزام سارٍ لجميع الشركات السويدية في 2026.
نماذج أخرى ذات صلة من Mallbutiken
لبيانات العملاء وإجراءات الفوترة المستمرة، يتوفر إعداد بيانات العملاء وتعليمات الفوترة بين الشركات. لتصحيح فاتورة موجودة، يتوفر إشعار الائتمان وتصحيح الفواتير بين الشركات. أما حزمة ViDA، فهي مخصصة لمشروع تغيير مشترك قادم في الاتحاد الأوروبي.
الأسئلة الشائعة
هل الإبلاغ وفقًا لـ ViDA إلزامي للشركات السويدية اعتبارًا من عام 2026؟
لا، ليس كالإبلاغ الموحد عن المعاملات التجارية بين الشركات العابرة للحدود الذي سيُطبق اعتبارًا من 1 يوليو 2030. من الطبيعي أن تنطبق المتطلبات الوطنية والمتعلقة بالاتحاد الأوروبي الأخرى السارية بالفعل لضريبة القيمة المضافة أو الفواتير على معاملات محددة.
هل ينطبق الإصلاح على جميع الفواتير السويدية؟
تشمل المتطلبات الموحدة المستقبلية بعض المعاملات التجارية بين الشركات العابرة للحدود. لا تزال السويد تدرس ما إذا كانت هناك قواعد إضافية للمعاملات المحلية. لا تستنتج قاعدة عامة لجميع الفواتير.
هل تنشئ الحزمة فواتير إلكترونية وفقًا لمعيار EN 16931؟
لا. إنها تحتوي على مطابقة الحقول وبروتوكولات الاختبار لنظام فواتير فعلي؛ ولا تتضمن أي صيغة XML جاهزة أو خادم اختبار أو تكامل مع بيئة الإنتاج.
هل يمكن لملف الإكسل الإبلاغ تلقائيًا عن ضريبة القيمة المضافة إلى مصلحة الضرائب السويدية؟
لا. يخزن ملف العمل بيانات تحضيرية إدارية وحالة الاختبار. ولا يتواصل مع السلطات أو مشغلي الفواتير.
هل جميع نماذج Word متوفرة أيضًا باللغة الإنجليزية؟
لا. خمسة نماذج عملية ودليل سويدي باللغة السويدية، مع دليل مستخدم إنجليزي منفصل. يشمل ملف العميل 7 ملفات DOCX و7 ملفات PDF وملف XLSX واحد.
هل المادة معتمدة من قبل محامٍ؟
خضعت إلى فحص للمصادر القانونية والملفات بمساعدة الذكاء الاصطناعي اعتبارًا من 16 نوفمبر 2026. لم يتم إجراء أي مراجعة خارجية من قبل محامٍ أو متخصص في ضريبة القيمة المضافة. يجب إجراء التقييمات القانونية في المواقف الفعلية بناءً على القواعد السارية.
المصادر وحالة الإصدار
EU 2025/516؛ الجدول الزمني لـ ViDA الصادر عن المفوضية الأوروبية؛ قرار الحكومة 2026:9؛ المفوضية الأوروبية حول الفواتير الإلكترونية ومعيار EN 16931. الإصدار 1.0 – مراقبة المصادر 16 نوفمبر 2026. المنتج عبارة عن مواد تحضيرية وليس تقريرًا رسميًا أو شهادة أو ضمانًا للمتطلبات السويدية التفصيلية المستقبلية.