
Bilan de contrôle – mise en œuvre, questions et réponses

Un bilan de contrôle (kontrollbalansräkning) n'est pas un contrôle interne volontaire de la comptabilité. Il s'agit d'un bilan spécifique que le conseil d'administration d'une société par actions (aktiebolag) doit établir lorsque l'une des situations prévues au chapitre 25, article 13 de la loi sur les sociétés par actions est constatée. Vous trouverez ici une présentation pratique de la procédure ainsi que les réponses aux questions les plus fréquentes.
Quand faut-il établir un bilan de contrôle ?
L'obligation incombe au conseil d'administration. Le seuil n'est pas la constatation définitive que le capital a été consommé. Il suffit qu'il existe des motifs de présumer que les capitaux propres de la société, calculés selon les règles applicables au bilan de contrôle, sont inférieurs à la moitié du capital social inscrit.
La deuxième situation prévue par la loi est celle où une exécution forcée selon le chapitre 4 du Code des voies d'exécution a démontré que la société ne possède pas d'actifs suffisants pour le paiement intégral de la créance faisant l'objet de la saisie.
Lisez également notre approfondissement : Quand un bilan de contrôle est-il requis ? Règles et exemples.
Comment se déroule la procédure ?
- Identifier le signal d'alerte. Le conseil d'administration suit la situation économique de la société et évalue si les conditions du chapitre 25, article 13 de la loi sur les sociétés par actions sont réunies.
- Établir immédiatement le bilan de contrôle (KBR). Il doit être fondé sur la législation comptable applicable, mais peut inclure les ajustements spécifiques autorisés par le chapitre 25, article 14 de la loi sur les sociétés par actions.
- Faire examiner le bilan par le commissaire aux comptes de la société, si elle en possède un.
- Évaluer le résultat. Si le bilan de contrôle montre que les capitaux propres sont inférieurs à la moitié du capital social inscrit, le conseil doit convoquer le plus rapidement possible la première assemblée de contrôle.
- Première assemblée de contrôle. L'assemblée décide si la société doit être mise en liquidation.
- Période de réflexion éventuelle. Si l'activité se poursuit, une seconde assemblée de contrôle peut devoir se tenir dans un délai de huit mois à compter de la première.
- Restaurer l'intégralité du capital social. Lors de la seconde assemblée, l'objectif n'est pas seulement de dépasser la moitié du capital social. Le nouveau bilan de contrôle doit démontrer que les capitaux propres atteignent au moins la totalité du capital social inscrit pour que l'obligation de liquidation soit levée sur cette base.
Pour un guide étape par étape, voir Comment se déroule un bilan de contrôle ?.
Un commissaire aux comptes doit-il vérifier le bilan de contrôle ?
La loi sur les sociétés par actions dispose que le conseil d'administration doit soumettre le bilan de contrôle à l'examen du commissaire aux comptes de la société. Si la société a nommé un commissaire aux comptes, celui-ci doit donc être impliqué conformément aux règles. Une société privée qui, légalement, n'a pas de commissaire aux comptes ne dispose évidemment pas d'auditeur pour effectuer cette vérification. Il est donc important de distinguer les sociétés avec et sans commissaire aux comptes dans la procédure pratique.
Le rôle du commissaire aux comptes n'est pas d'« approuver » la décision commerciale de poursuivre l'activité. Il examine le bilan de contrôle et émet un avis ; la décision de poursuivre l'activité ou de liquider la société est traitée conformément aux règles de la loi sur les sociétés par actions.
Quand la première et la seconde assemblée de contrôle sont-elles nécessaires ?
Si le premier bilan de contrôle montre que les capitaux propres sont inférieurs à la moitié du capital social inscrit, le conseil d'administration doit convoquer le plus rapidement possible la première assemblée de contrôle.
Si le bilan de contrôle présenté lors de cette assemblée ne démontre pas que les capitaux propres atteignent au moins la totalité du capital social inscrit à la date de l'assemblée, et que celle-ci ne décide pas de la liquidation, la question doit normalement être réexaminée lors d'une seconde assemblée de contrôle dans les huit mois suivant la première assemblée. Il s'agit d'une différence importante par rapport à la formulation courante mais erronée selon laquelle le délai de huit mois commencerait à courir dès le premier bilan de contrôle.
Quand une responsabilité personnelle de paiement peut-elle survenir ?
Selon le chapitre 25, article 18 de la loi sur les sociétés par actions, les membres du conseil d'administration peuvent devenir solidairement responsables des obligations de la société si le conseil omet certaines mesures, comme l'établissement du bilan de contrôle, la convocation de la première assemblée de contrôle ou la demande de mise en liquidation lorsque la loi l'exige.
Questions fréquentes
Un bilan de contrôle est-il identique à un bilan comptable ordinaire ?
Non. Il est basé sur la comptabilité mais a un objectif spécifique selon la loi sur les sociétés par actions et autorise certains ajustements d'évaluation particuliers. Lisez comment les postes peuvent être évalués dans un bilan de contrôle.
Le bilan de contrôle doit-il être envoyé au Bolagsverket (Registre des entreprises) ?
Le bilan de contrôle n'est pas un rapport annuel envoyé systématiquement au Bolagsverket. Cependant, il est central dans le processus légal de déficit de capital et peut avoir une importance lors d'un examen juridique ultérieur. La documentation doit donc être traçable et bien étayée.
Un apport des actionnaires peut-il restaurer le capital ?
Un apport en capital correctement effectué peut affecter les capitaux propres de la société, mais la manière dont cet apport est structuré, comptabilisé et éventuellement assorti de conditions doit être évaluée séparément. Le processus de déficit de capital ne s'arrête pas simplement parce que des fonds sont injectés ; la situation de la société doit pouvoir être démontrée conformément aux règles.
Comment documenter les ajustements d'évaluation ?
Les ajustements selon le chapitre 25, article 14 de la loi sur les sociétés par actions doivent être comptabilisés séparément. Consultez notre guide sur les justificatifs, notes et annexes.
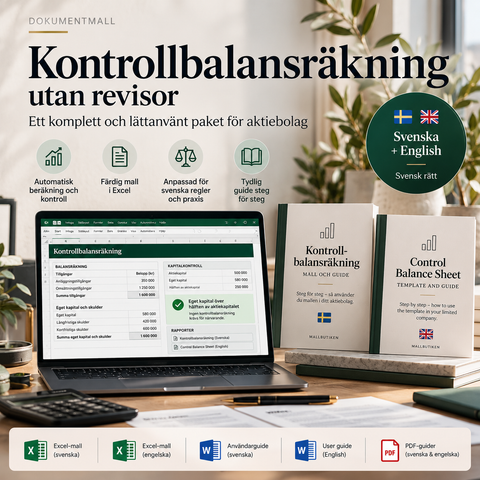
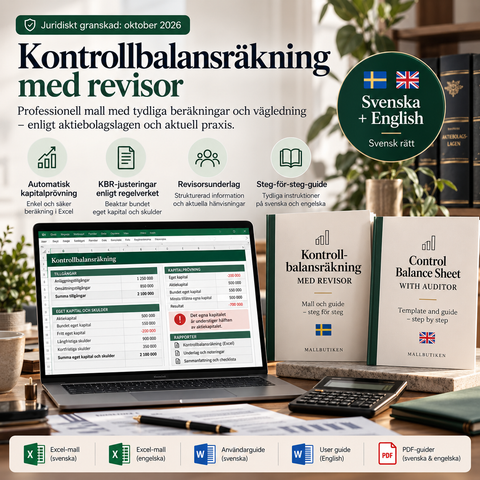
Pour les sociétés par actions sans commissaire aux comptes, Mallbutiken propose un Modèle de Bilan de Contrôle – Sans commissaire aux comptes (Excel). Le modèle coûte 49 SEK. Assurez-vous toujours qu'il est adapté à la situation réelle de la société et aux règles comptables en vigueur.
Cela s'applique-t-il également à une association de copropriétaires (BRF) ?
Non, la procédure de bilan de contrôle n'est pas la même. Ce guide décrit les règles du chapitre 25 de la loi sur les sociétés par actions pour les sociétés par actions. Une association de copropriétaires est une association économique et ne possède pas le capital social sur lequel repose le seuil de moitié des règles du bilan de contrôle.
Choisissez le bon type de document de travail :
- Société par actions sans commissaire aux comptes : bilan de contrôle sur Excel sans commissaire aux comptes.
- Société par actions avec commissaire aux comptes : bilan de contrôle sur Excel avec documents d'audit.
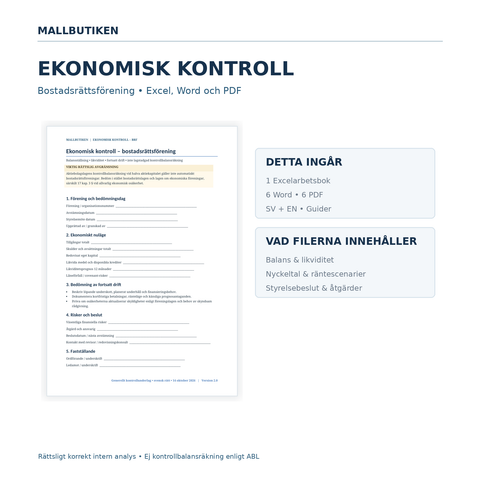
- Association de copropriétaires (BRF) : contrôle économique pour BRF incluant liquidités, risques et documents pour le conseil – il ne s'agit pas d'un bilan de contrôle formel selon la loi sur les sociétés par actions.
La responsabilité du conseil d'administration dans une association doit être évaluée selon les règles applicables aux associations. Ces documents ne sont pas interchangeables.
Sources et lectures complémentaires
Modèles de cet article
Approfondir le sujet
 Bilan de contrôle – guides et conseils
Quand un bilan comptable intermédiaire est-il requis ? Règles et exemples
Quand un bilan de sauvegarde est-il requis ? Guide des deux situations prévues par la loi à l'article 13 du chapitre 25 de la loi sur les sociétés,...
 Bilan de contrôle – guides et conseils
Comment se déroule un bilan de contrôle ? Étape par étape
Guide étape par étape sur le bilan de contrôle : du manque de capital et du bilan de contrôle (KBR) à la première assemblée générale de contrôle, a...
 Bilan de contrôle – guides et conseils
Bilan de liquidation – évaluation des actifs et des passifs
Voici comment les actifs, passifs, créances et réserves non imposées sont évalués dans un bilan de contrôle conformément à l'article 25:14 de la lo...

