Svenska Dokumentmallar
Acte de donation de biens meubles – Word/PDF + Anglais + guide
Acte de donation de biens meubles – Word/PDF + Anglais + guide
- Format de fichier
- DOCX, PDF
- Langue du document
- Suédois (version principale) + anglais (référence selon le droit suédois)
- Nombre de fichiers
- 8
Téléchargement numérique. Aucun produit physique ne sera expédié.
Impossible de charger la disponibilité du service de retrait
À propos du modèle de document
Acte de donation pour biens meubles – Word et PDF. Un modèle de donation suédois mis à jour et modifiable pour les biens meubles courants – par exemple, les meubles, les œuvres d'art, les antiquités, l'équipement et autres objets physiques. Le modèle aide le donateur et le donataire à documenter ce qui est donné, qui est le propriétaire de l'objet, quand le don est remis et les éventuelles conditions concernant l'avancement d'hoirie ou les biens propres.
La nouvelle livraison de documents comprend un modèle principal suédois, un guide d'utilisation suédois, ainsi qu'un modèle de référence anglais et un « English User Guide » séparé, tous disponibles en Word et PDF. La version anglaise est basée sur le droit suédois et ne doit pas être considérée comme un acte de donation britannique ou américain.
Conçu sur la base de la loi suédoise (1936:83) relative à certaines promesses de donation, du Code des successions et du Code du mariage. L'acte de donation constitue un support documentaire. Signer ce document ne signifie pas automatiquement que la donation de biens meubles est parachevée.
Contenu du pack
| Document | Usage |
|---|---|
| 01. Gåvobrev lösöre – svensk huvudmall | Description de l'objet, déclaration de donation, conditions, signature, remise et reçu séparé. |
| 02. Svensk användarguide | Remplissage paragraphe par paragraphe, exemples, règles juridiques et points de contrôle. |
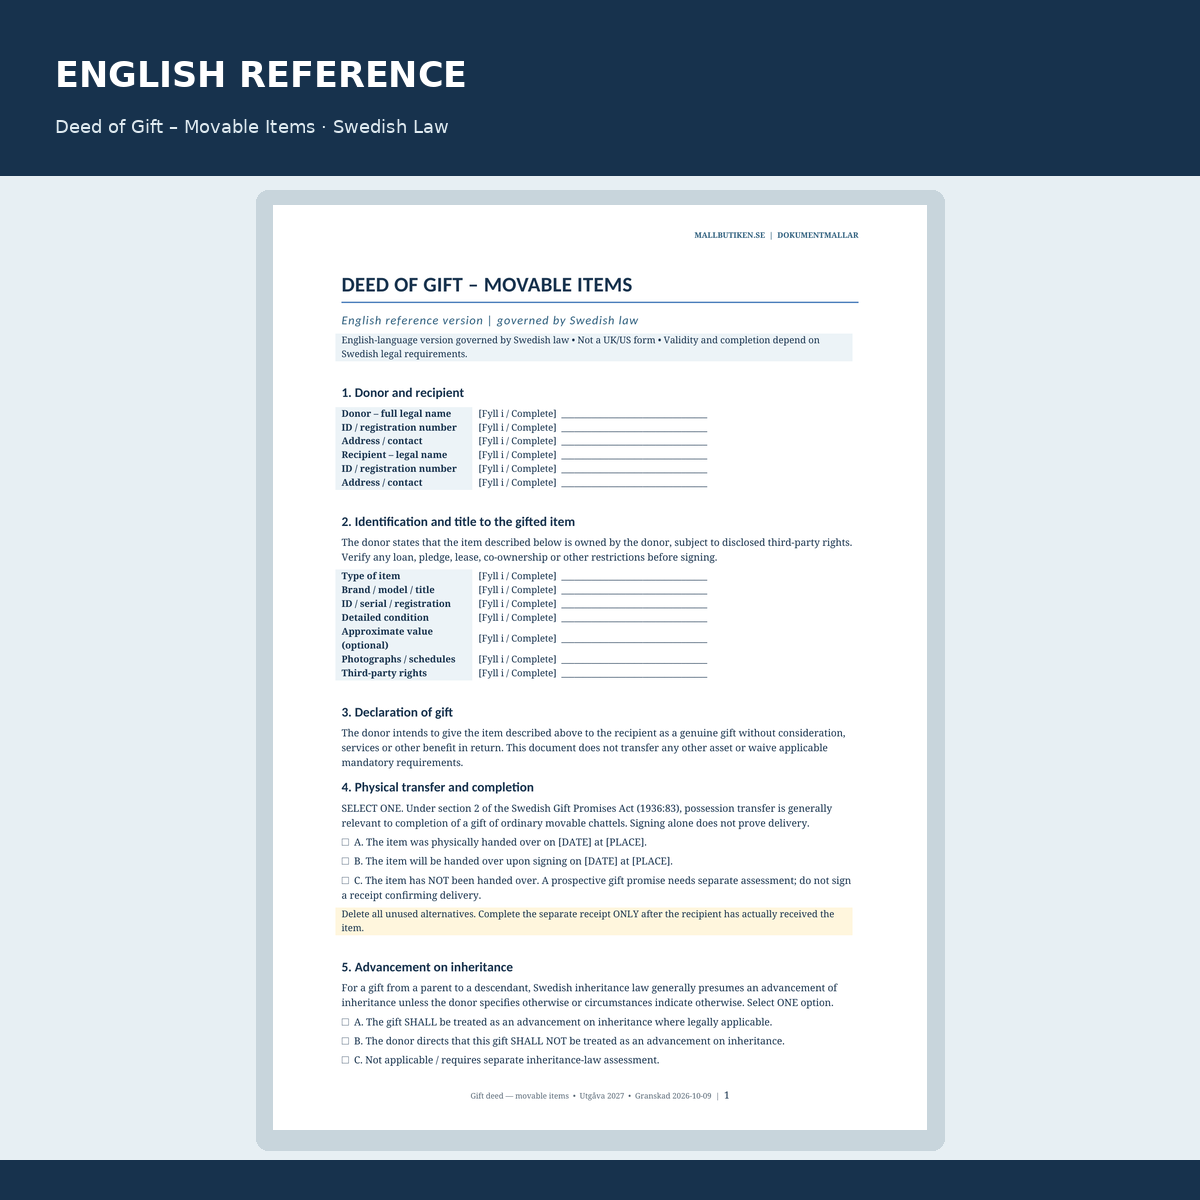
| 03. Deed of Gift – Movable Items | Modèle de référence anglais, governed by Swedish law. |
| 04. English User Guide | Guide anglais sur le droit des donations suédois et le remplissage. |
Huit fichiers selon la description du pack : chaque document est fourni en DOCX modifiable et en PDF A4 avec texte consultable. Le fichier ZIP de l'édition 2027 est déjà associé à la livraison numérique du produit. Les anciens téléchargements restent disponibles.
Qu'est-ce qu'un acte de donation pour biens meubles ?
Un acte de donation documente l'intention d'une personne de donner certains biens à une autre sans contrepartie. Le concept de bien meuble est juridiquement large, tandis que ce modèle général est principalement conçu pour les objets meubles physiques. Pour les biens immobiliers, les parts de coopérative d'habitation, les droits de superficie, certains navires immatriculés, les titres inscrits en compte et les dons en numéraire, il existe d'autres considérations et souvent des modèles spécialisés plus précis.
Quand utiliser ce modèle – exemples pratiques
- Un parent donne une œuvre d'art, un meuble ou un objet de collection à son enfant adulte.
- Un grand-parent donne de l'équipement identifiable à un proche.
- Deux particuliers souhaitent documenter une donation réelle d'outils, de meubles ou d'appareils électroniques.
- Le donateur souhaite préciser si un don à un héritier réservataire doit être compté comme avancement d'hoirie.
- Le don provient d'une personne autre que le conjoint du donataire, et le donateur souhaite stipuler que le bien doit être un bien propre.
Que règle le nouveau modèle d'acte de donation ?
1. Donateur, donataire et bien identifié avec précision
Informations sur les parties et l'objet – description, modèle, numéro d'identification, état, photos éventuelles et valeur estimée. L'annexe A offre de l'espace pour plusieurs objets. Vérifiez que le donateur a le droit de disposer du bien et indiquez toute hypothèque, crédit-bail ou relation de copropriété.
2. Remise – un acte de donation ne remplace pas le transfert de possession
Selon les articles 1 à 2 de la loi (1936:83) relative à certaines promesses de donation, il faut distinguer une promesse de don non encore parachevée d'une donation accomplie. Pour les biens meubles courants, il est normalement important que le destinataire prenne effectivement possession de l'objet. Un acte de donation signé ne constitue donc pas en soi la preuve que la remise a déjà eu lieu. Le modèle contient trois options exclusives pour le statut de livraison et un reçu spécial à signer uniquement après réception effective.
3. Avancement d'hoirie
Selon le chapitre 6, article 1 du Code des successions, un don d'un parent à un héritier réservataire doit, par principe, être déduit comme avancement d'hoirie, sauf disposition contraire ou si les circonstances indiquent le contraire. Pour les dons d'usage, des règles d'évaluation spéciales s'appliquent selon le chapitre 6, article 2. Vous pouvez choisir une formulation claire indiquant si le don doit ou ne doit pas être déduit, ou si la question n'est pas applicable.
4. Biens propres
Le donateur peut, dans une donation par un tiers, stipuler que l'objet doit être un bien propre du bénéficiaire selon le chapitre 7, article 2 du Code du mariage. Le modèle distingue les biens remplaçant le don et les fruits de ces biens. Les dons entre époux ont des règles particulières ; la clause de tiers ne peut pas être utilisée comme alternative automatique à un contrat de mariage.
5. Reçu de remise, signatures et témoins volontaires
Le donataire peut accuser réception de la remise effective de l'objet avec indication du lieu et de la date, et des champs de signature séparés sont prévus. Deux témoins ne sont pas une exigence légale générale pour les dons courants de biens meubles. Les témoins peuvent parfois faciliter la preuve mais ne remplacent pas la remise ou les règles spéciales pour certains actifs.
Quand ne pas utiliser ce modèle seul ?
- Immobilier ou droit de superficie : règles spéciales de transfert et d'inscription. Utilisez un acte de donation spécifiquement conçu.
- Parts de coopérative d'habitation : juridiquement des biens meubles mais soumis aux exigences de forme de la loi sur les coopératives d'habitation, notamment un acte de transfert écrit et les règles d'adhésion de l'association.
- Argent, actions et valeurs mobilières : d'autres règles sur le parachèvement du don peuvent s'appliquer ; choisissez un modèle plus spécifique.
- Don entre époux : évaluez l'enregistrement, la protection des créanciers et la limitation des promesses de donation futures selon le chapitre 8 du Code du mariage. L'Agence suédoise du fisc (Skatteverket) n'enregistre les dons ordinaires qu'entre époux, pas entre, par exemple, parents et enfants.
- Don aux enfants : vérifiez la représentation, l'éventuelle situation de conflit d'intérêts et l'administration par les tuteurs selon le Code de la famille.
- Véhicules, bateaux et autres biens spéciaux : vérifiez les questions de transfert de propriété/immatriculation, les éventuelles garanties et assurances. Un acte de donation général doit souvent être complété.
Comment utiliser l'acte de donation
- Ouvrez le modèle principal suédois dans Word et lisez le guide d'utilisation.
- Remplissez les informations du donateur et du donataire et identifiez l'objet avec soin.
- Vérifiez qu'il s'agit réellement d'un don sans paiement ou autre contrepartie.
- Indiquez si l'objet est déjà remis, remis simultanément ou non encore remis. Choisissez une seule option.
- Prenez position sur l'avancement d'hoirie et les biens propres ; choisissez une option par section.
- Supprimez les options non sélectionnées et effacez les crochets non remplis.
- Signez l'acte de donation et documentez la remise effective. Ne signez pas le reçu avant que l'objet n'ait été reçu.
- Conservez un exemplaire signé, des photos, le reçu et tout document relatif à l'origine ou à l'enregistrement.
Exemple pratique : donation d'une œuvre d'art
Un parent transfère un tableau spécifique à son enfant adulte. L'acte de donation contient l'artiste, le titre, une photographie et des données d'identification. Le parent précise que le don ne doit pas être compté comme avancement d'hoirie et que le tableau et ses substituts doivent être des biens propres. Le reçu de remise est rempli et signé uniquement lorsque le bénéficiaire a effectivement récupéré le tableau. Si les circonstances diffèrent, une évaluation individuelle est requise.
Erreurs courantes
- Prétendre qu'un don ordinaire de biens meubles doit toujours être témoigné par deux personnes.
- Dater le reçu de réception avant que le don n'ait été effectivement remis.
- Indiquer le bien de manière trop imprécise pour qu'il puisse être identifié.
- Traiter un don avec contrepartie comme un don pur et simple.
- Confondre la clause de tiers sur les biens propres avec un don entre époux.
- Utiliser un modèle général pour une coopérative d'habitation, un bien immobilier ou un bien immatriculé sans tenir compte des règles spéciales.
Questions fréquentes
Un acte de donation pour biens meubles doit-il avoir deux témoins ?
Non, pas en règle générale pour un don ordinaire de biens meubles. Certains autres types de dons sont soumis à des exigences particulières. Des témoins volontaires peuvent être utilisés pour des raisons de preuve.
Un acte de donation signé est-il toujours suffisant ?
Non. Pour un don ordinaire de biens meubles, le transfert de possession effectif revêt une grande importance pour le parachèvement. Une promesse de don non encore parachevée est jugée selon d'autres règles.
L'acte de donation doit-il être enregistré auprès de l'Agence suédoise du fisc ?
Pas pour un acte de donation ordinaire entre, par exemple, un parent et un enfant adulte. L'Agence suédoise du fisc peut enregistrer les dons entre époux, où des questions particulières peuvent se poser.
Un don est-il exonéré d'impôt en Suède ?
Un don réel est normalement exonéré d'impôt en tant qu'acquisition selon l'imposition des revenus suédoise conformément au chapitre 8, article 2 de la loi sur l'impôt sur le revenu. Une aliénation ultérieure, des transactions d'entreprise et des relations internationales peuvent nécessiter une analyse séparée.
Une version anglaise est-elle incluse ?
Oui, une English-language reference governed by Swedish law et un guide anglais séparé sont inclus. Le modèle anglais n'est pas conçu pour le droit américain ou britannique.
Puis-je utiliser le même document pour une coopérative d'habitation ?
Non, pas comme document unique. Une part de coopérative d'habitation est un bien meuble au sens juridique mais possède des règles de forme et d'adhésion spéciales.
Modèles de documents associés
- Deed of Gift – Movable Property (produit complémentaire anglais)
- Acte de donation pour argent – produit principal suédois
- Acte de donation pour coopérative d'habitation
Sources juridiques officielles
- Loi (1936:83) relative à certaines promesses de donation, en particulier art. 1–4.
- Code des successions (1958:637), chap. 6, art. 1–2.
- Code du mariage (1987:230), chap. 7, art. 2 et chap. 8, art. 1–2.
- Loi sur l'impôt sur le revenu (1999:1229), chap. 8, art. 2.
- Skatteverket – don entre époux.
Édition 2027. Révisé juridiquement par rapport aux sources officielles le 9 octobre 2026. Le modèle est un support de documentation général selon le droit suédois et ne remplace pas un conseil juridique ou fiscal individuel. Aucune garantie n'est fournie quant à la validité juridique, au parachèvement ou à la protection des créanciers dans chaque cas individuel.
Guides : don de biens meubles et validité du don
Donner des biens meubles diffère de donner un bien immobilier ou une part de coopérative d'habitation. L'acte écrit peut prouver le contenu du don, mais la manière dont le don est parachevé doit également être évaluée.
- Quand un don devient-il contraignant et quelles règles s'appliquent aux biens meubles ?
- FAQ sur les actes de donation – questions courantes sur les exigences de forme, les conditions et les types de dons
Des exigences de forme spéciales peuvent s'appliquer à certains actifs enregistrés. Vérifiez donc quel bien est effectivement transféré.