À propos du modèle de document
Reconnaissance de dette sans amortissement – Word, PDF et Excel 2026/2027
Avez-vous besoin de rédiger une reconnaissance de dette sans amortissement courant pour un prêt privé ponctuel ? Ce pack contient des modèles distincts pour une reconnaissance de dette simple avec une date de remboursement final fixe, une reconnaissance de dette remboursable à première demande, un prêt sans intérêt ni amortissement, un reçu de versement et un reçu de paiement final. Vous recevrez également des guides en suédois et en anglais, ainsi qu'un registre Excel pour la gestion du prêt. Aucun modèle de contrat principal en anglais n'est inclus.
Livraison numérique : 15 fichiers : 7 Word modifiables (DOCX), 7 PDF correspondants en format A4 avec recherche textuelle et 1 Excel (XLSX). Cinq documents principaux en suédois, un guide utilisateur en suédois et un English User Guide.
01. Contenu du pack
15 fichiers numériques dans un ZIP : 7 DOCX, 7 PDF avec recherche textuelle et 1 XLSX. Cinq documents juridiques suédois distincts, un guide en suédois et un English User Guide. La livraison est effectuée par voie numérique ; aucun envoi physique ni abonnement.
Version : 1.0 / 2026–2027. Révision juridique éditoriale : 16 octobre 2026. L'année 2027 ne constitue pas une garantie contre de futures modifications législatives. Les documents ne sont pas des formulaires officiels d'autorités ni validés par un avocat externe.
02. Contenu des fichiers – document par document
| Document | Objet et contenu | Format |
|---|---|---|
| 01. Reconnaissance de dette avec date finale fixe | Reconnaissance de dette simple sans amortissement courant du capital ; le solde restant est payé à une date déterminée. | DOCX + PDF |
| 02. Reconnaissance de dette à première demande | Reconnaissance de dette simple sans date d'échéance convenue ; remboursement sur demande selon l'article 5 de la loi sur les reconnaissances de dette. | DOCX + PDF |
| 03. Prêt sans intérêt ni amortissement | Modèle séparé avec un taux d'intérêt créditeur contractuel nul avant la date d'échéance fixée. | DOCX + PDF |
| 04. Reçu de versement & annexe sur le capital | Vérification du versement effectif et des écarts par rapport au montant du prêt convenu. | DOCX + PDF |
| 05. Reçu de paiement final & avenant | Deux options clairement séparées pour le paiement final effectif ou la modification des conditions. | DOCX + PDF |
| 06. Guide utilisateur suédois | Choix du document, dix étapes, date d'échéance, intérêt, prescription et modification législative de 2026. | DOCX + PDF |
| 07. English User Guide | Guide en anglais pour les documents principaux suédois, non des modèles de contrat anglais. | DOCX + PDF |
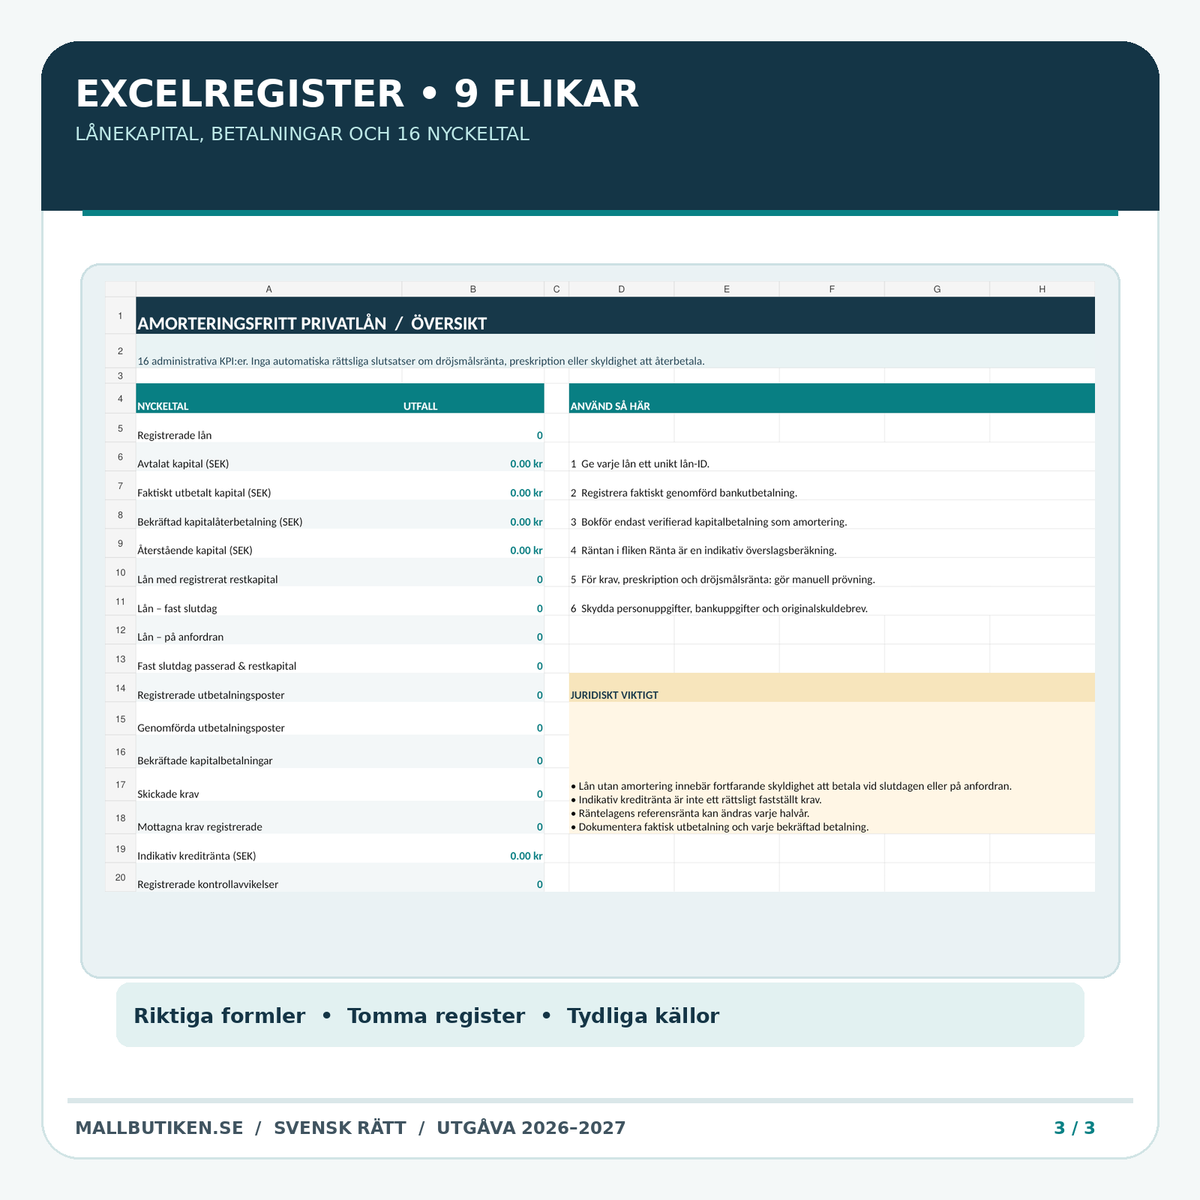
| 08. Registre de prêt Excel | Neuf onglets avec journal des paiements, intérêt indicatif, contrôles et 16 formules KPI. | XLSX |
Tous les documents Word/PDF contiennent les deux encadrés d'information 01. Contenu du pack et 02. Contenu des fichiers. Tous les contrats présentent des champs à remplir visibles et ne contiennent aucune donnée personnelle fictive.
03. Excel – registre de prêt avec neuf onglets
Onglets : Prêt · Parties · Versements · Paiements · Intérêt · Créances · Contrôles · Synthèse · Lisez-moi.
Excel contient 16 formules pour les indicateurs administratifs clés et des champs d'assistance automatiques pour les jours, l'intérêt simple indicatif et le capital restant sur la base des remboursements de capital comptabilisés manuellement. Les données sont vides à la livraison et offrent des options de statut sélectionnables.
Limitation : Le calcul d'intérêt indicatif utilise le nombre réel de jours / 365 sans ajustement pour les paiements partiels. Excel ne détermine pas le droit impératif, la prescription, l'intérêt moratoire correct ou la solvabilité. Mettez à jour les paiements réels et vérifiez les conditions du contrat.
Comment établir une reconnaissance de dette sans amortissement
- Identifiez l'emprunteur et le prêteur.
- Choisissez un modèle : date finale fixe ou remboursement sur demande.
- Indiquez le montant du prêt et le versement effectif vérifié.
- Déterminez si le taux d'intérêt contractuel doit être de 0 % ou un taux spécifique.
- Réglez les modalités de remboursement, le remboursement anticipé éventuel et la quittance.
- Distinguez l'intérêt créditeur contractuel de l'éventuel intérêt moratoire.
- Vérifiez si les règles de crédit à la consommation et d'autres lois spécifiques sont applicables.
- Signez tous les documents pertinents.
- Tenez des notes courantes sur les paiements réels dans Excel.
- Délivrez le reçu de paiement final seulement lorsque la dette est réellement soldée.
Que dit le droit suédois ?
Loi sur les reconnaissances de dette – date d'échéance fixe ou demande
Selon l'article 5 de la loi sur les reconnaissances de dette (1936:81), une dette sans date d'échéance convenue doit être remboursée lorsque le créancier l'exige ; le débiteur peut également payer par anticipation. Cela diffère d'une dette avec une date finale convenue à l'avance.
Loi sur les intérêts – règles différentes avant et après échéance
L'intérêt durant la période de prêt doit être distingué de l'intérêt moratoire. La loi sur les intérêts (1975:635) contient, entre autres, des règles différentes pour les retards selon que la date d'échéance est fixée à l'avance ou non. Le taux de référence change avec le temps et ne doit pas être codé en dur dans le modèle.
Prescription
La loi sur la prescription (1981:130) contient une règle générale de dix ans, des exceptions et des règles pour l'interruption de la prescription. N'utilisez pas uniquement une date automatique dans Excel pour déterminer si la créance existe.
Nouvelle loi sur le crédit à la consommation à partir du 20 novembre 2026
La loi sur le crédit à la consommation (2026:1011) remplace l'ancienne loi le 20 novembre 2026, avec des dispositions transitoires spécifiques. Les prêteurs professionnels doivent vérifier leur propre réglementation applicable ; les documents de prêt privés de ce pack ne remplacent pas des contrats de crédit à la consommation complets.
Modèles de documents connexes
Reconnaissance de dette simple – modèle général · Reconnaissance de dette négociable – type distinct · Contrat de vie commune et reconnaissance de dette · Tous les modèles de reconnaissance de dette. Il s'agit de produits séparés non inclus dans le fichier ZIP.
Questions fréquentes sur les reconnaissances de dette sans amortissement
"Sans amortissement" est-il identique à "sans intérêt" ?
Non. L'amortissement est le remboursement du capital lui-même. L'intérêt est le coût de l'emprunt. Le pack de modèles distingue ces conditions.
Quand la dette doit-elle être remboursée ?
À une date finale fixe, la dette restante est remboursée ce jour-là. Si aucune date d'échéance n'est convenue, le remboursement s'effectue en principe à la demande selon l'article 5 de la loi sur les reconnaissances de dette.
Un modèle sans amortissement est-il un accord de non-remboursement ?
Non. Même lorsqu'aucun amortissement courant du capital n'est requis, le prêt doit être remboursé conformément au contrat ou à la loi applicable.
Peut-on convenir d'un taux d'intérêt de 0 % ?
Pour un prêt privé isolé, le taux d'intérêt contractuel peut être nul. Cela ne signifie pas que des intérêts moratoires ne peuvent jamais être appliqués.
Excel calcule-t-il l'intérêt moratoire juridiquement correct ?
Non. Le calcul de l'intérêt simple est indicatif et ne prend pas en compte, entre autres, les paiements partiels et les exigences légales. L'intérêt moratoire doit être contrôlé séparément.
Le pack fonctionne-t-il pour les banques et les entreprises de crédit à la consommation ?
Non, pas en tant que produit complet. Le crédit à la consommation professionnel est réglementé spécifiquement et la nouvelle loi (2026:1011) entre en vigueur le 20 novembre 2026.
Des reconnaissances de dette complètes en anglais sont-elles incluses ?
Non. Les documents principaux sont en suédois. Le pack contient un English User Guide en guise de support.
Le contrat est-il juridiquement approuvé par une autorité ?
Non. Il s'agit d'un support de travail modifiable avec une revue des sources éditoriales, non d'un formulaire officiel ou d'un document certifié par un avocat externe.
Sources juridiques et informations de version : Parlement suédois – loi sur les reconnaissances de dette, loi sur les intérêts, loi sur la prescription et loi sur le crédit à la consommation (2026:1011). Contrôle éditorial le 16 octobre 2026. Les documents nécessitent une adaptation individuelle et n'ont pas été examinés par un juriste externe.