
Quand les dettes sont-elles prescrites ? 10 ans, 3 ans et interruption de la prescription
Guide sur la prescription des créances : règle générale de 10 ans, créances de consommation de 3 ans, exceptions pour les billets à ordre et fonctionnement de l'interruption de la prescription.

La règle générale de la loi sur la prescription est qu'une créance se prescrit dix ans après sa création si la prescription n'est pas interrompue. Pour certaines créances envers les consommateurs, le délai est de trois ans. Cependant, des lois spécifiques peuvent prévoir des délais différents, il est donc facile de se tromper en dressant une simple liste de « tous les types de dettes ».
La règle générale : dix ans
Conformément à l'article 2 de la loi sur la prescription, une créance se prescrit dix ans après sa création si la prescription n'est pas interrompue avant cette date. Il n'est donc pas correct de calculer généralement à partir de la date d'échéance de la facture sans d'abord identifier quand la créance en question est juridiquement considérée comme étant née.
Créances de consommation : trois ans
Un délai de trois ans s'applique à une créance contre un consommateur lorsque la créance concerne un bien, un service ou une autre prestation qu'un professionnel, dans le cadre de son activité, a fournie au consommateur principalement pour un usage privé.
Comment interrompre la prescription ?
L'article 5 énonce trois méthodes principales :
- le débiteur promet de payer, paie des intérêts ou procède à un remboursement, ou reconnaît la créance d'une autre manière,
- le débiteur reçoit une réclamation écrite ou une mise en demeure écrite concernant la créance de la part du créancier,
- le créancier invoque la créance devant un tribunal, l'Office national des poursuites (Kronofogden) ou dans le cadre d'autres procédures judiciaires.
Quand commence le nouveau délai ? Si la prescription est interrompue par une reconnaissance du débiteur ou par la réception d'une réclamation ou d'une mise en demeure écrite par le débiteur, un nouveau délai de prescription court à compter de cette interruption, conformément à l'article 6. Si l'interruption se produit par une procédure judiciaire selon l'article 5, point 3, le nouveau délai de prescription est calculé, en règle générale, à partir du jour où le jugement ou la décision finale est rendu(e) ou que la procédure prend fin, conformément à l'article 7. Il existe des règles particulières si la procédure prend fin sans que le débiteur en ait été informé.
Exemple pratique – quand devez-vous vérifier l'interruption ?
Exemple simplifié : Deux particuliers documentent un prêt le 1er juin 2020. Si la créance est soumise à une prescription de dix ans et qu'aucune interruption valide de la prescription ne survient, la règle générale est que la prescription intervient dix ans après la création de la créance. Si, en revanche, le débiteur effectue un remboursement au cours de l'année 2027, cela peut constituer une interruption de prescription faisant courir un nouveau délai. Vérifiez quand la créance a réellement été créée, si une loi spéciale s'applique et s'il existe une preuve de l'interruption avant de calculer une date de fin.
Si le créancier envoie une lettre de mise en demeure, il ne suffit pas de l'écrire et de la mettre de côté : conformément à l'article 5, point 2, il est nécessaire que le débiteur reçoive la réclamation ou la mise en demeure écrite. Conservez donc à la fois le document de réclamation et les justificatifs prouvant qu'il a bien atteint son destinataire.
Lisez les articles 2 et 5–8 de la loi sur la prescription pour connaître les règles exactes.
Que se passe-t-il lorsque la créance est prescrite ?
Conformément à l'article 8, le créancier perd le droit d'exiger le paiement de la créance. La prescription couvre également les intérêts et autres obligations accessoires ainsi que les garanties liées à la créance principale.
Toutes les dettes envers l'État ne sont pas de « cinq ans »
D'anciens guides simplifiés indiquent parfois que les dettes envers l'État ont généralement une prescription de cinq ans. Ce n'est pas ainsi qu'il faut l'exprimer. Les impôts, amendes, demandes de remboursement et autres créances de droit public peuvent être soumis à des règles de prescription spécifiques. Vérifiez la loi applicable à la dette en question.
Toutes les créances liées à des crimes ne sont pas imprescriptibles
La loi sur la prescription comporte des règles particulières concernant les dommages-intérêts liés à des infractions pénales. Il est donc également erroné de dire de manière générale que « les dettes découlant de crimes n'ont pas de délai de prescription ».
Billets à ordre et prescription – choisissez le bon document
Pour un prêt privé ordinaire avec un prêteur identifié, le modèle de billet à ordre simple (enkelt skuldebrev) peut aider les parties à documenter le montant, les conditions et les signatures de la créance. Dans le cas d'un titre de créance devant expressément pouvoir circuler, un billet à ordre au porteur (löpande skuldebrev) peut nécessiter une évaluation différente, notamment parce que la règle des trois ans pour certaines créances de consommation ne s'applique pas aux créances fondées sur des billets à ordre au porteur.
Un billet à ordre ou un modèle de document n'est pas une interruption automatique de la prescription. Lisez également la différence entre un billet à ordre simple et un billet à ordre au porteur ainsi que la FAQ sur les intérêts, les paiements échelonnés et les quittances.
Documentation pratique pour le créancier
- Conservez les contrats et les billets à ordre.
- Documentez la date de création de la créance.
- Conservez l'historique des paiements.
- Conservez les lettres de mise en demeure et les preuves que le débiteur a reçu la réclamation.
- Notez les reconnaissances de dettes et les remboursements effectués.
- Vérifiez si une législation spécifique sur la prescription s'applique.
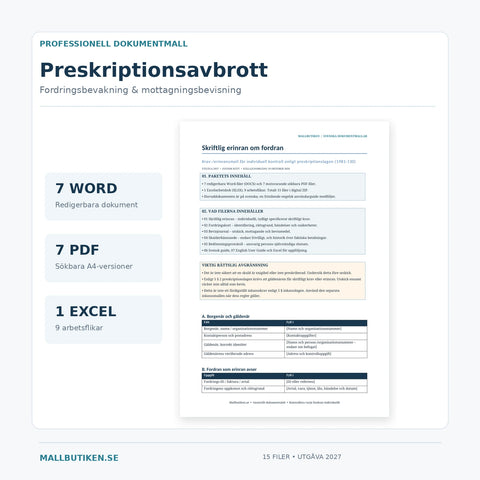
Documenter les créances et leur suivi : Les entreprises peuvent organiser les données relatives aux créances, les rappels écrits ainsi que les preuves d'envoi et de réception avec notre ensemble de modèles pour l'interruption de la prescription et le suivi des créances, au format Word, PDF et Excel. Ces documents facilitent la gestion et la conservation des preuves mais n'interrompent pas, à eux seuls, la prescription. En vertu de l'article 5 de la loi suédoise sur la prescription, le débiteur doit recevoir la demande ou le rappel écrit pour ce motif d'interruption.
Guides connexes
Nullité ou prescription ? · Questions fréquentes sur les billets à ordre
Source primaire
Modèles de cet article

Approfondir le sujet
 Reconnaissance de dette – guides, règles et modèles de documents
Billet à ordre simple ou à ordre – quelle est la différence ?
Comparez les deux catégories principales de la loi sur les reconnaissances de dette : la reconnaissance de dette simple et les reconnaissances de d...
 Reconnaissance de dette – guides, règles et modèles de documents
Foire aux questions sur les reconnaissances de dette – intérêts, cession et prescription
Réponses actuelles sur les billets à ordre : simple ou négociable, signature, témoins, intérêts, paiement, transfert et prescription selon le droit...
 Reconnaissance de dette – guides, règles et modèles de documents
Quand une reconnaissance de dette ou une créance peut-elle être invalide ou inexigible ?
La différence entre la nullité, les exceptions, la prescription et les problèmes de preuve en matière de billets à ordre – ainsi que les vieux male...


