
الأسئلة الشائعة حول وثيقة الهبة – 15 سؤالاً متكرراً وأخطاء يجب تجنبها

فيما يلي إجابات موجزة على الأسئلة الأكثر شيوعاً حول صكوك الهبة - والأخطاء التي قد تكون لها أكبر التبعات القانونية.
1. هل يجب أن تكون جميع الهبات مصحوبة بصك هبة مكتوب؟
لا. لا يوجد متطلب عام للكتابة لجميع الهبات. ومع ذلك، فإن العقارات والشقق السكنية (bostadsrätt) لها متطلبات شكلية خاصة. أما بالنسبة للمال وغيره من المنقولات، فغالباً ما يُستخدم صك الهبة للإثبات وتحديد الشروط.
2. هل الوعد الشفهي بالهبة ملزم إذا وجد شهود؟
ليس كقاعدة عامة. يحدد قانون الهبات طرقاً خاصة يمكن من خلالها أن يصبح الوعد بالمنقولات نافذاً قبل إتمام الهبة. مجرد سماع أشخاص لوعد ما لا يكفي في حد ذاته كشكل ملزم عالمي.
3. متى تعتبر الهبة النقدية مكتملة؟
بالنسبة للمال والمنقولات، ينص قانون الهبات على أن الهبة تكتمل عندما يدخل الشيء الموعود به في حيازة المتلقي. توجد قواعد خاصة للأموال المودعة في البنوك وأصول معينة أخرى.
4. هل يجب توثيق صك الهبة؟
ليس بشكل عام. في حالة هبة العقارات، تشترط مصلحة المساحة (Lantmäteriet) توثيق توقيع الواهب من قبل شخصين لإتمام معاملة تسجيل الملكية. صك الهبة العادي للمال ليس له متطلب توثيق عام مماثل.
5. هل يجب على المتلقي التوقيع في حالة هبة العقارات؟
نعم. تشترط مصلحة المساحة أن يوقع كل من الواهب والمتلقي على وثيقة الهبة.
6. متى يجب طلب تسجيل الملكية (lagfart)؟
يجب على من يحصل على عقار أو حق انتفاع كأرض كهدية أن يتقدم بطلب للحصول على تسجيل الملكية (lagfart) أو القيد خلال ثلاثة أشهر من تاريخ الاستحواذ.
7. هل يمكن أن تؤدي هبة العقار إلى دفع ضريبة الدمغة؟
نعم. إذا تولى المتلقي مسؤولية القروض أو دفع تعويضاً، فقد تترتب ضريبة الدمغة. تشير مصلحة المساحة إلى أن الهبة تصبح خاضعة لضريبة الدمغة عندما تصل قيمة القروض/التعويض إلى 85 بالمائة على الأقل من القيمة الضريبية للسنة السابقة.
8. هل الهبة دخل خاضع للضريبة؟
الهبة الحقيقية التي لا تتطلب مقابلاً تكون معفاة من الضريبة للمتلقي وفقاً لقانون ضريبة الدخل. أما إذا كان التحويل في الواقع تعويضاً عن عمل أو أداء آخر، فقد يكون خاضعاً للضريبة.
9. هل الهبة للأطفال تعتبر تلقائياً سلفة على الميراث؟
القاعدة الأساسية هي نعم عندما يكون المتلقي وارثاً مباشراً (bröstarvinge)، ما لم ينص الواهب على خلاف ذلك أو تظهر الظروف وجود نية أخرى. لذلك، يمكن لصك الهبة الواضح أن يمنع نزاعات الميراث المستقبلية.
10. هل يمكنني الكتابة بأن الهبة لا يجب أن تكون سلفة على الميراث؟
نعم. بالنسبة للهبة للوارث المباشر، يمكن للواهب النص على عدم احتساب الهبة كسلفة على الميراث.
11. هل يمكن جعل الهبة ملكية خاصة (enskild egendom)؟
نعم، إذا كانت الهبة تأتي من شخص غير زوج المتلقي، فيمكن للواهب النص على أن تكون الهبة ملكية خاصة للمتلقي. يجب أن يكون الشرط مكتوباً وواضحاً.
12. هل يمكن لأحد الزوجين تقديم هبة للآخر وجعلها ملكية خاصة في الوقت نفسه؟
ليس بنفس نوع شروط الهبة المتاحة لواهب خارجي. إذا أراد الزوجان جعل الممتلكات خاصة، فعادة ما يُستخدم عقد الزواج (äktenskapsförord).
13. هل يجب تسجيل الهبة بين الزوجين؟
يمكن للهبة أن تصبح سارية بين الزوجين من خلال الإتمام العادي، ولكن التسجيل لدى مصلحة الضرائب (Skatteverket) ضروري كقاعدة عامة لكي تكون الهبة نافذة في مواجهة دائني الواهب. يجب تسجيل هبة العقارات بين الزوجين لدى مصلحة الضرائب قبل طلب تسجيل الملكية.
14. هل يمكنني الكتابة بأن الهبة لا يجوز الحجز عليها أبداً؟
كن حذراً. الشرط الموجود في صك الهبة لا يخلق تلقائياً حماية عامة ضد الحجز أو الإفلاس. حماية الدائنين وحظر النقل هما مسألتان قانونيتان منفصلتان.
15. هل يمكن للواهب ببساطة استعادة هبة مكتملة؟
لا، ليس لمجرد أن الواهب غير رأيه. قد يعتمد الاسترداد على شروط خاصة، أو أسباب بطلان، أو قواعد متعلقة بالممتلكات المعنية، ولكن لا يوجد حق عام في إلغاء الهبات المكتملة.
ثلاث حالات خاصة مهمة قد تغير الإجابة
هبة الشقة السكنية (bostadsrätt) مع تحمل القروض أو دفع تعويض
إذا دفع المتلقي تعويضاً أو تحمل ديوناً، فلا ينبغي افتراض أن النقل بالكامل هبة معفاة من الضريبة. في حالة الشقق السكنية، قد يؤدي مبدأ التقسيم (delningsprincipen) إلى اعتبار النقل جزئياً بيعاً وجزئياً هبة. مثال: القيمة السوقية 2,000,000 كرونة والتعويض 1,000,000 كرونة قد يعني في حالة نية الهبة أن 50 بالمائة بيع و50 بالمائة هبة. لا ينبغي الخلط بين قواعد مصلحة الضرائب للشقق السكنية ومبدأ الأهمية الرئيسي (huvudsaklighetsprincip) للعقارات.
إذا كان لدى الواهب تأجيل قديم للضريبة على المسكن، فقد يحتاج التأجيل إلى إعادة المعالجة عند تقديم الهبة. راجع دليل هبة الشقق السكنية والضريبة بالإضافة إلى أمثلة مصلحة الضرائب.
الهبة للأطفال التي يُنص صراحة على أنها ليست سلفة على الميراث
مثل هذه الصياغة قد تجعل الهبة غير محتسبة وفقاً للقاعدة الأساسية في الفصل 6 المادة 1 من قانون الميراث. ومع ذلك، فهي لا تضمن أن الهبة التي تشبه في غرضها الوصية لا يمكن أبداً أن تكون موضوعاً لتقييم الحصة القانونية (laglott) وفقاً للفصل 7 المادة 4. بالنسبة لورثة آخرين غير الورثة المباشرين، ينطبق أساس مختلف، وعادة ما تُستثنى الهبات المعتادة من الاحتساب. اقرأ دليل سلفة الميراث والتقييم والحصة القانونية.
الهبة بين الزوجين والحماية ضد الدائنين
يمكن أن تكون الهبة سارية بين الزوجين من خلال الإتمام أو التسجيل، ولكن لكي تكون نافذة في مواجهة دائني الواهب، يشترط الفصل 8 المادة 1 من قانون الزواج كقاعدة عامة التسجيل، مع استثناء للهدايا الشخصية المعتادة التي تتناسب قيمتها مع اقتصاد الواهب. الهبات التي تندرج تحت متطلبات تسجيل أخرى يجب أن تستوفيها أيضاً. راجع قانون الزواج، الفصل 8 المادة 1.
8 أخطاء شائعة
- استخدام نفس النموذج للعقار والمال.
- نسيان تسمية العقار أو الحصة المنقولة.
- عدم التمييز بين الهبة والقرض.
- عدم تحديد ما إذا كانت الهبة للأطفال يجب أن تكون سلفة على الميراث.
- كتابة "ملكية خاصة" بشكل خاطئ عند تقديم الهبة بين الزوجين.
- إغفال تسجيل الملكية أو عضوية الجمعية.
- الخلط بين حد الـ 85 بالمائة لضريبة الدمغة ومبدأ الأهمية في ضريبة الدخل.
- الاعتقاد بأن التسجيل لدى سلطة ما يعني الموافقة على جميع الشروط المدنية.
راجع الدليل الرئيسي لصكوك الهبة وما يقوله القانون عن الهبة الملزمة.
المال – 29 كرونة · المنقولات – 49 كرونة · الشقة السكنية – 49 كرونة · العقار – 49 كرونة.
بالنسبة للهبة المالية الصرفة، قد يكون صك هبة المال (29 كرونة) مناسباً. وعندما يُراد التعامل مع الهبة كسلفة على الميراث، يتوفر أيضاً صك هبة سلفة على الميراث (79 كرونة). عند هبة شقة سكنية يُستخدم صك هبة شقة سكنية (49 كرونة) وعند هبة عقار يُستخدم صك هبة عقار (49 كرونة). تحقق دائماً من المتطلبات الشكلية للممتلكات وأي تبعات ضريبية محتملة.
اختر التفاصيل حسب نوع الممتلكات التي ستمنحها
لا ينبغي استخدام نفس صك الهبة دون تكييف لجميع أنواع الممتلكات. اتبع الدليل الذي يناسب حالتك:
- الشقة السكنية: نقل كتابي، توقيعات وعضوية الجمعية
- العقار: التنازل عن حصة معنوية أو منطقة أرض يجب اقتطاعها
- الأطفال والورثة: كيف يتم توثيق سلفة الميراث والشروط في صك الهبة
ملاحظة: لا يوجد شرط عام يلزم بتسجيل جميع الهبات لدى السلطات. تطبق قواعد خاصة من بين أمور أخرى على تسجيل الملكية في حالة هبة العقارات وحماية الدائنين في الهبات بين الزوجين.
المصادر
القوالب المذكورة في المقال

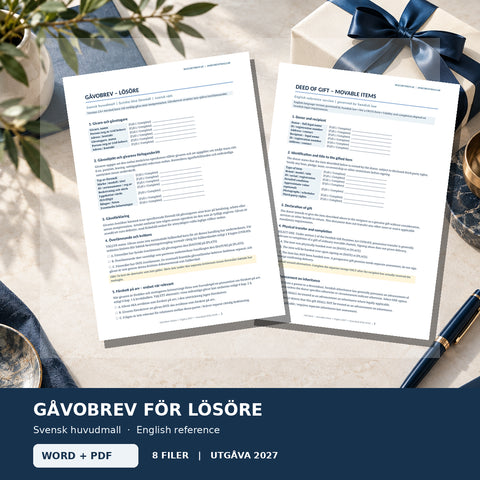
وثيقة هبة لمنقولات – Word/PDF + الإنجليزية + دليل إرشادي
ملف وورد (DOCX)، ملف PDF
49 SEK
عرض القالب: وثيقة هبة لمنقولات – Word/PDF + الإنجليزية + دليل إرشادي

تعمّق في الموضوع
 عقود الهبة – أدلة ومتطلبات شكلية ونماذج مستندات
وثيقة هبة لشقة سكنية (بوسطادسرِت) – المتطلبات الشكلية، العضوية، والضرائب
دليل التنازل عن حق السكن: عقد هبة خطي، بيانات الشقة، العضوية في الجمعية، الشروط، القروض، والاستمرارية الضريبية.
 عقود الهبة – أدلة ومتطلبات شكلية ونماذج مستندات
مقدم من الميراث - صك الهبة، المحاسبة، والحصة المحفوظة قانوناً 2026
هكذا يعمل تقديم الميراث في عام 2026: افتراض الهدايا للأبناء، التسوية، التقييم، حصة الإرث القانونية، ولماذا يجب أن تكون وثيقة الهبة واضحة.
 عقود الهبة – أدلة ومتطلبات شكلية ونماذج مستندات
رسالة هدية – دليل شامل حول المتطلبات الشكلية والشروط والضرائب لعام 2026
دليل مُراجع الحقائق حول وثائق الهبة لعام 2026: الأموال، الممتلكات المنقولة، العقارات، حقوق السكن، الشروط، السلف على الميراث، الهبات بين الزوجين، وض...


