
وثيقة الهبة والقانون السويدي – متى تصبح الهبة ملزمة وما هي الشروط الشكلية الواجب توافرها؟

لا يوجد "قانون هبات" واحد يغطي جميع حالات الهدايا. تطبق أطر تنظيمية مختلفة اعتماداً على نوع الممتلكات والعلاقة بين الواهب والمتلقي. فيما يلي الهيكل القانوني الذي يستند إليه صك الهبة.
قانون الهبات – التعهد بإنجاز الهبة وتتميمها (المنقولات)
يطبق القانون (1936:83) المتعلق ببعض التعهدات بالهبة على هبات معينة للمنقولات. هناك فرق جوهري بين الوعد بهبة مستقبلية والهبة المنجزة.
القاعدة العامة في المادة 1 هي أن التعهد لا يكون نافذاً ما لم تتم الهبة، ما لم يتم ذلك عبر صك دين أو مستند آخر سُلّم للمتلقي، أو في ظل ظروف تهدف إلى جعل الأمر معروفاً للعامة.
بالنسبة للنقد والمنقولات، تنص المادة 2 على أن الهبة تكتمل عندما تصبح تحت حيازة المتلقي. توجد قواعد إتمام خاصة في نفس القانون لأنواع معينة من المطالبات والأوراق المالية والأموال المصرفية.
العقارات – المتطلبات الشكلية في قانون العقارات
عند هبة عقار، تُطبق العديد من أحكام بيع العقارات وفقاً للفصل 4 المادة 29 من قانون العقارات. لذا يجب توثيق عملية النقل كتابياً بالدقة المطلوبة للعقارات.
تحدد هيئة المساحة (Lantmäteriet) لإجراءات سند الملكية (lagfart) أن مستند الهبة يجب أن يتضمن التوصيف العقاري الكامل، وإقراراً واضحاً بالنقل، ومعلومات عما إذا كان العقار بالكامل أو حصة منه هي التي يتم نقلها. يجب على الواهب والمتلقي التوقيع، كما يجب توثيق توقيع الواهب من قبل شخصين.
يجب التقدم بطلب للحصول على سند الملكية في غضون ثلاثة أشهر من الاستحواذ. وبالتالي، فإن إتمام الهبة من الناحية القانونية المدنية وحصول المالك الجديد على سند الملكية هما أمران مترابطان ولكنهما غير متطابقين.
الملكية السكنية (Bostadsrätt) – القواعد الخاصة في قانون الملكية السكنية
يتطلب الفصل 6 المادة 4 من قانون الملكية السكنية مستند نقل كتابياً حتى في حالة الهبة. يجب أن يوقع المستند من قبل الناقل والمتلقي مع تحديد الملكية السكنية التي يتم نقلها.
بالإضافة إلى ذلك، يجب على المتلقي التعامل مع إجراءات العضوية في جمعية الملكية السكنية. فالحق في ممارسة الملكية السكنية مرتبط بالعضوية وفقاً لقواعد قانون الملكية السكنية.
الهبة بين الزوجين – قانون الزواج
ينص الفصل 8 المادة 1 من قانون الزواج على أن الهبة بين الزوجين تصبح نافذة بينهما عند اتباع القواعد العامة لإتمام الهبة أو عند تسجيل الهبة وفقاً للفصل 16.
لكي تصبح الهبة نافذة في مواجهة دائني الواهب، يشترط التسجيل كقاعدة عامة. ويوجد استثناء للهدايا الشخصية ذات القيمة المعقولة مقارنة بالوضع المالي للواهب.
إذا كان نوع الممتلكات يتطلب أيضاً قيداً أو تسجيلاً خاصاً، فيجب إجراء ذلك أيضاً. في حالة هبة عقار بين الزوجين، يجب تسجيل مستند الهبة لدى مصلحة الضرائب (Skatteverket) قبل التقدم بطلب سند الملكية.
الهبة بين الزوجين – أربع عمليات تحقق قانونية بالترتيب الصحيح
- وعد أم هبة منجزة؟ وفقاً للفصل 8 المادة 2 من قانون الزواج، لا أثر لتعهد أحد الزوجين بتقديم هبة مستقبلية للزوج الآخر أثناء الزواج. بالنسبة للهبات النقدية المنقولة فعلياً، يتم تقييم الإتمام بطريقة مختلفة؛ افصل دائماً بين الوعد والتحويل الفعلي.
- صالحة بين الزوجين؟ يمكن أن تصبح الهبة النقدية نافذة من خلال الإتمام وفقاً لقواعد الهبات العامة أو التسجيل. أما هبة العقار فتتطلب مستند نقل كتابياً صحيحاً وفقاً لقانون العقارات.
- نافذة في مواجهة الدائنين؟ وفقاً للفصل 8 المادة 1، يشترط كقاعدة عامة التسجيل لدى مصلحة الضرائب، مع استثناء للهدايا الشخصية المعتادة ذات القيمة المعقولة. إذا كانت الممتلكات تتطلب قيداً خاصاً، فقد يلزم اتخاذ تلك الإجراءات أيضاً. التسجيل لا يضمن الحماية في حالة الإعسار أو ضد جميع قواعد الاسترداد الخاصة.
- ممتلكات خاصة؟ قيام الزوجين بتسجيل الهبة لا يعني أن الممتلكات تصبح تلقائياً "ممتلكات خاصة". إذا أرادوا الاتفاق على ذلك، يُستخدم عادةً عقد ما قبل الزواج (أو اتفاق الزواج) – ممتلكات محددة بوضوح (79 كرونة) مسجل.
توضح مصلحة الضرائب أن تسجيل الهبة بين الزوجين يتم عبر تقديم مستند الهبة الأصلي للتسجيل مع طلب ورسوم التسجيل. لا تقوم مصلحة الضرائب بتسجيل صكوك الهبة العادية بين الوالدين والأبناء مثلاً. عند هبة العقارات، يُرسل المستند المسجل لاحقاً بشكل منفصل إلى هيئة المساحة (Lantmäteriet) للحصول على سند الملكية. تحقق من النماذج والرسوم الحالية لدى مصلحة الضرائب – سجل الزواج.
للمزيد من التعمق: التوجيه القانوني لمصلحة الضرائب حول الهبة بين الزوجين وقانون الزواج الفصول 7-8 و16.
هل يمكن للواهب جعل الهبة ممتلكات خاصة للمتلقي؟
نعم، عندما تأتي الهبة من شخص آخر غير زوج المتلقي. وفقاً للفصل 7 المادة 2 من قانون الزواج، يمكن للواهب اشتراط أن تكون الممتلكات ملكية خاصة للمتلقي. يجب أن يكون الشرط واضحاً وموثقاً.
أما الزوج الذي يهب زوجته ممتلكات، فلا يمكنه خلق نفس تأثير "الملكية الخاصة" من خلال شرط هبة عادي. بدلاً من ذلك، يستخدم الزوجان عقد الزواج (اتفاق ما قبل الزواج) للاتفاق على الممتلكات الخاصة.
التقدم في الميراث – قانون الميراث
ينص الفصل 6 المادة 1 من قانون الميراث على أن الهبة للورثة المباشرين (الأبناء) تُعتبر كقاعدة عامة استباقاً للميراث (سلفة من الميراث)، ما لم ينص على خلاف ذلك أو تشير الظروف إلى نية مغايرة.
بالنسبة للورثة الآخرين، القاعدة هي العكس: لا تُحسب الهبة إلا إذا نص الواهب على ذلك أو كان من المفترض أن تلك هي نيته.
الضرائب – الهبة ليست هي نفسها التعويض
تذكر مصلحة الضرائب أن الهبة الحقيقية بدون مقابل هي معفاة من الضرائب للمتلقي وفقاً للفصل 8 المادة 2 من قانون ضريبة الدخل. أما التحويل الذي يعد في الواقع تعويضاً عن عمل أو أداء آخر، فقد يخضع للضريبة حتى لو أطلق عليه الطرفان اسم هبة.
بالنسبة للعقارات، قد يؤدي التعويض أو تحمل القروض إلى تغيير تأثير ضريبة الدمغة. توضح هيئة المساحة أن ضريبة الدمغة تُفرض عندما تصل القروض/التعويضات إلى 85% على الأقل من القيمة الضريبية للعام السابق.
هل يمكن لشرط الهبة الحماية من الحجز؟
لا تصف صك الهبة العادي بأنه وسيلة سهلة "لحماية الممتلكات من مصلحة الجباية (Kronofogden)". فحقوق الملكية، وقواعد الحجز، وقواعد الإفلاس، وحظر النقل المحتمل هي أمور أكثر تعقيداً. الصيغة المكتوبة في صك الهبة لا توفر تلقائياً حماية عامة من الدائنين.
علاوة على ذلك، يمكن مهاجمة الهبات أو استردادها في حالات الإعسار. إذا كان الواهب مديناً أو معرضاً لخطر الإعسار، فيجب الحصول على استشارة قانونية فردية قبل إجراء أي تحويل كبير.
هل يمكن إلغاء الهبة؟
الهبة المنجزة لا يمكن إلغاؤها عموماً لمجرد أن الواهب غير رأيه. إذا وجدت شروط استرداد صالحة، أو أسباب بطلان، أو قواعد خاصة لنوع الممتلكات، فقد تكون النتيجة مختلفة. لذا، لا تكتب شرط إلغاء دون فهم أثره القانوني.
ما هي المسألة القانونية التي يجب حلها أولاً؟
هل التحويل هو هبة حقيقية فعلاً؟ ابدأ بقانون الهبات وإتمام الهبة النقدية. هل يجب أن تخضع لشروط قانون الأسرة؟ انتقل إلى الممتلكات الخاصة للمتزوجين والمتعايشين وسلفة الميراث. هل الممتلكات عقار أو ملكية سكنية؟ تحقق أولاً من المتطلبات الشكلية المطبقة ثم من الضرائب والعضوية أو سند الملكية.
خمسة قوانين يجب التحقق منها
- القانون (1936:83) المتعلق ببعض التعهدات بالهبة: المنقولات وإتمام الهبة.
- قانون العقارات الفصل 4: هبات العقارات.
- قانون الملكية السكنية الفصل 6: هبة الملكية السكنية.
- قانون الزواج الفصل 7–8: الممتلكات الخاصة والهبات بين الزوجين.
- قانون الميراث الفصل 6: سلفة الميراث.
للحصول على دليل عملي، راجع صك الهبة – الدليل الكامل 2026.
اختر النموذج حسب نوع الممتلكات: نقود – 29 كرونة، منقولات – 49 كرونة، ملكية سكنية – 49 كرونة أو عقار – 49 كرونة.
الوعد بالهبة الملزم، الهبة المنجزة والحماية من الدائنين
يجب التمييز بين ثلاث مسائل: ما إذا كان الوعد يمكن تنفيذه بين الطرفين، وما إذا كانت الهبة قد تمت، وما إذا كان المتلقي محمياً من دائني الواهب. صك الهبة المكتوب لا يجيب تلقائياً على الثلاثة جميعاً.
| الممتلكات | ما الذي يجب التحقق منه؟ |
|---|---|
| النقود والمنقولات | يميز قانون الهبات المادتين 1-4 بين التعهد والإتمام. التحويل الفعلي أو التسليم قد يكون حاسماً؛ الأموال المصرفية لها قواعد خاصة. |
| العقارات | تُطبق المتطلبات الشكلية في قانون العقارات. سند الملكية (Lagfart) هو إجراء قيد منفصل. |
| الملكية السكنية | يُطلب نقل كتابي وتوقيعات الطرفين. العضوية قد تحدد صلاحية النقل. |
| بين الزوجين | يميز قانون الزواج الفصل 8 بين الأثر بين الزوجين والأثر تجاه دائني الواهب. |
راجع أيضاً مراجعاتنا العملية حول هبة الملكية السكنية، هبة العقار والهبات النقدية ومراقبة التوثيق البنكي.
المصادر
القوالب المذكورة في المقال

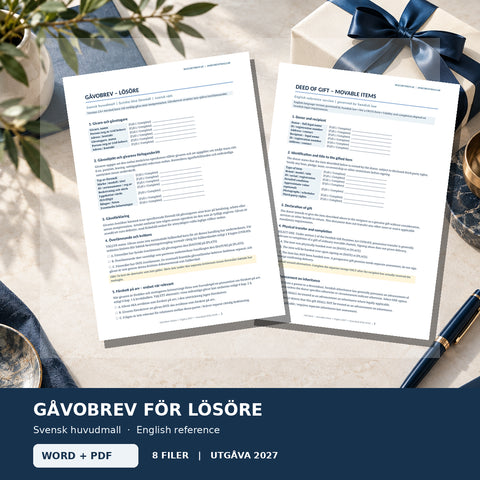
وثيقة هبة لمنقولات – Word/PDF + الإنجليزية + دليل إرشادي
ملف وورد (DOCX)، ملف PDF
49 SEK
عرض القالب: وثيقة هبة لمنقولات – Word/PDF + الإنجليزية + دليل إرشادي
تعمّق في الموضوع
 عقود الهبة – أدلة ومتطلبات شكلية ونماذج مستندات
وثيقة هبة مالية – هبة نقدية، مقدم من الميراث ومال خاص
دليل عقود الهبة للمبالغ المالية: متى تعتبر الهبة المالية مكتملة، هبة أم قرض، تقديم جزء من الميراث، الذمة المالية المستقلة، الزوجان، الضرائب والشهود.
 عقود الهبة – أدلة ومتطلبات شكلية ونماذج مستندات
الملكية المنفصلة عند هبة الأموال – ما الذي ينطبق على الأزواج والمتساكنين؟
هكذا تعمل الملكية الفردية عند تقديم المال كهدية. يشرح الدليل الفرق بين الأزواج والشركاء، وقابلية التتبع، والبدائل، والمفاهيم الخاطئة الشائعة.
 عقود الهبة – أدلة ومتطلبات شكلية ونماذج مستندات
مقدم من الميراث - صك الهبة، المحاسبة، والحصة المحفوظة قانوناً 2026
هكذا يعمل تقديم الميراث في عام 2026: افتراض الهدايا للأبناء، التسوية، التقييم، حصة الإرث القانونية، ولماذا يجب أن تكون وثيقة الهبة واضحة.


